
Panorama General
Nuestro escenario principal para octubre sitúa al BRL/USD entre 0,1880 y 0,1953, con una zona probable de cierre mensual entre 0,1905 y 0,1925.
Top Brokers de Forex en línea
La confianza en este escenario es moderada debido a la importancia de las elecciones brasileñas del 4 de octubre y a la posibilidad de una segunda vuelta el 25 de octubre. Estos acontecimientos incrementan considerablemente el riesgo de movimientos bruscos y gaps en el mercado.
El punto de partida para el análisis es 0,1924, correspondiente al cierre semanal del 25 de septiembre.
El real brasileño continúa respaldado por un diferencial de tipos de interés elevado, con la Selic en 13,75%, además de unas reservas internacionales de aproximadamente US$374.400 millones. Sin embargo, el dólar también ha recuperado fuerza después de que la Reserva Federal volviera a subir los tipos de interés en septiembre y el DXY regresara hacia la zona de 101.
Desde una perspectiva operativa, las principales zonas a vigilar son:
- 0,1893–0,1912: primera zona de soporte.
- 0,1950–0,1958: principal resistencia y zona de ruptura.
- Por debajo de 0,1880: el siguiente objetivo estaría cerca de 0,1850.
Escenarios para Octubre
Escenario | Probabilidad. | Rango de Octubre | Cierre Indicativo | Catalizadores |
Base | 50% | 0,1880 - 0,1953 | 0,1905 - 0,1925 | Elecciones ajustadas, carry favorable al real y DXY entre 100 y 102 |
Real fuerte | 25% | 0,1955 - 0,2020 | 0,1960 - 0,1990 | Resultado electoral favorable al mercado, datos moderados en EE. UU. y DXY por debajo de 100 |
Real débil | 25% | 0,1835 - 0,1875 | 0,1840 - 0,1860 | Riesgo fiscal, datos sólidos en EE. UU. y nueva subida de la Fed |
Real brasileiro
Carry y Política Monetária
El Banco Central de Brasil redujo la Selic en 25 puntos básicos hasta el 13,75% anual el 16 de septiembre, en el quinto recorte consecutivo.
La decisión fue unánime y el Copom señaló un entorno de elevada incertidumbre y riesgos inflacionarios todavía asimétricos. La proyección de inflación utilizada para el primer trimestre de 2028 fue del 3,2%.
Las actas publicadas posteriormente no descartaron nuevos recortes, pero dejaron claro que las siguientes decisiones dependerán de los datos económicos. La próxima reunión del Copom tendrá lugar después de la segunda vuelta electoral.
Con una inflación alrededor del 4,5%, los tipos reales continúan cerca del 9%, lo que mantiene a Brasil atractivo para estrategias de carry trade.
Este diferencial de tipos continúa siendo uno de los principales soportes del real.
Sin embargo, el carry funciona mejor en condiciones relativamente normales de mercado. No puede proteger al BRL de movimientos abruptos derivados de un resultado electoral inesperado o de una liquidación rápida de posiciones.
Inflación en Brasil
El IPCA-15 de septiembre aumentó 0,70%, por encima de la expectativa mediana de aproximadamente 0,53%.
En términos interanuales, la inflación alcanzó el 4,47%, frente al 4,24% anterior.
La vivienda fue uno de los principales componentes responsables del aumento, con una subida del 2,07%, mientras que la electricidad residencial avanzó 7,42%.
La inflación acumulada durante el año alcanzó aproximadamente el 3,82%, acercándose al límite superior de la meta inflacionaria brasileña.
Para el real, la interpretación es mixta.
Una inflación más persistente puede limitar nuevos recortes de tasas y mantener atractivo el carry, favoreciendo al BRL.
Pero si la inflación coincide con un deterioro de las cuentas fiscales, el mercado puede exigir una prima de riesgo mayor, ejerciendo presión bajista sobre la moneda.
Actividad Económica y Cuentas Externas
La economía brasileña muestra algunas señales de desaceleración.
El índice IBC-Br cayó 0,22% en julio, mientras que las ventas minoristas retrocedieron aproximadamente 0,8%.
La encuesta Focus situaba el crecimiento esperado del PIB alrededor del 1,89%.
Al mismo tiempo, las reservas internacionales aumentaron hasta aproximadamente US$374.400 millones en agosto, frente a US$369.700 millones en julio.
El elevado nivel de reservas reduce el riesgo de una crisis externa y ofrece al Banco Central mayor capacidad para intervenir si aparecen movimientos desordenados en el mercado cambiario.
Fiscal y Elecciones
El riesgo fiscal continúa siendo una de las principales vulnerabilidades del real.
Antes de las elecciones, las encuestas mostraban una contienda extremadamente ajustada.
Un sondeo de Datafolha publicado el 24 de septiembre situaba a Lula con 40% frente a 36% de Flávio Bolsonaro en primera vuelta y 47% frente a 45% en una eventual segunda vuelta. Otro estudio de Palver mostraba un empate del 43% en primera vuelta y ventaja de Flávio Bolsonaro de 48% frente a 45% en segunda.
Para los mercados, una mejora relativa de Flávio Bolsonaro estaba siendo interpretada como potencialmente más favorable para los activos brasileños, mientras que una ventaja de Lula tendía a incrementar la prima de riesgo fiscal.
Sin embargo, el comportamiento final del real dependerá menos del nombre del candidato y más de las señales concretas sobre disciplina fiscal, equipo económico y primeras medidas de gobierno.
Comercio Exterior
Desde el 22 de julio permanecen vigentes aranceles estadounidenses adicionales del 25% y 12,5% sobre parte de las importaciones procedentes de Brasil, aplicados bajo la Sección 301.
Más de 2.100 productos quedaron excluidos de algunas de estas medidas, incluyendo productos importantes para Brasil como carne bovina, café y mineral de hierro.
Las medidas afectan aproximadamente al 23,1% de las exportaciones brasileñas, mientras continúan las negociaciones comerciales entre ambos países.
Una escalada comercial sería negativa para el real, mientras que un acuerdo podría reducir parte de la prima de riesgo incorporada al mercado.
Dólar e DXY
Fed y Diferencial de Tipos
La Reserva Federal elevó el rango de los fondos federales en 25 puntos básicos hasta 3,75%–4,00% el 16 de septiembre.
Fue la primera subida desde julio de 2023.
Además, 16 de los 18 miembros de la Fed esperaban al menos una subida adicional durante 2026, mientras que las proyecciones medianas pasaron a sugerir estabilidad de los tipos durante 2027 en lugar de recortes.
El diferencial absoluto de tipos todavía favorece claramente al real brasileño.
Sin embargo, el problema para BRL/USD es la dirección de la política monetaria: Brasil está reduciendo tipos mientras Estados Unidos los vuelve a subir.
Los mercados de divisas tienden a reaccionar no solamente al nivel de los tipos, sino también a la dirección esperada de los siguientes movimientos.
Inflación y Empleo en Estados Unidos
- El IPC estadounidense de agosto aumentó 0,4% mensual y 3,4% interanual, mientras que la inflación subyacente se situó alrededor del 2,4%.
- La gasolina explicó más de un tercio del incremento mensual.
- El mercado laboral también mostró resistencia, con aproximadamente 162.000 nuevos empleos y una tasa de desempleo del 4,1%.
- La combinación de inflación persistente y mercado laboral sólido puede mantener elevados los rendimientos de los bonos estadounidenses y favorecer al dólar.
- Por esta razón, los datos económicos publicados durante octubre pueden convertirse en uno de los principales catalizadores para BRL/USD.
Análisis Técnico del DXY
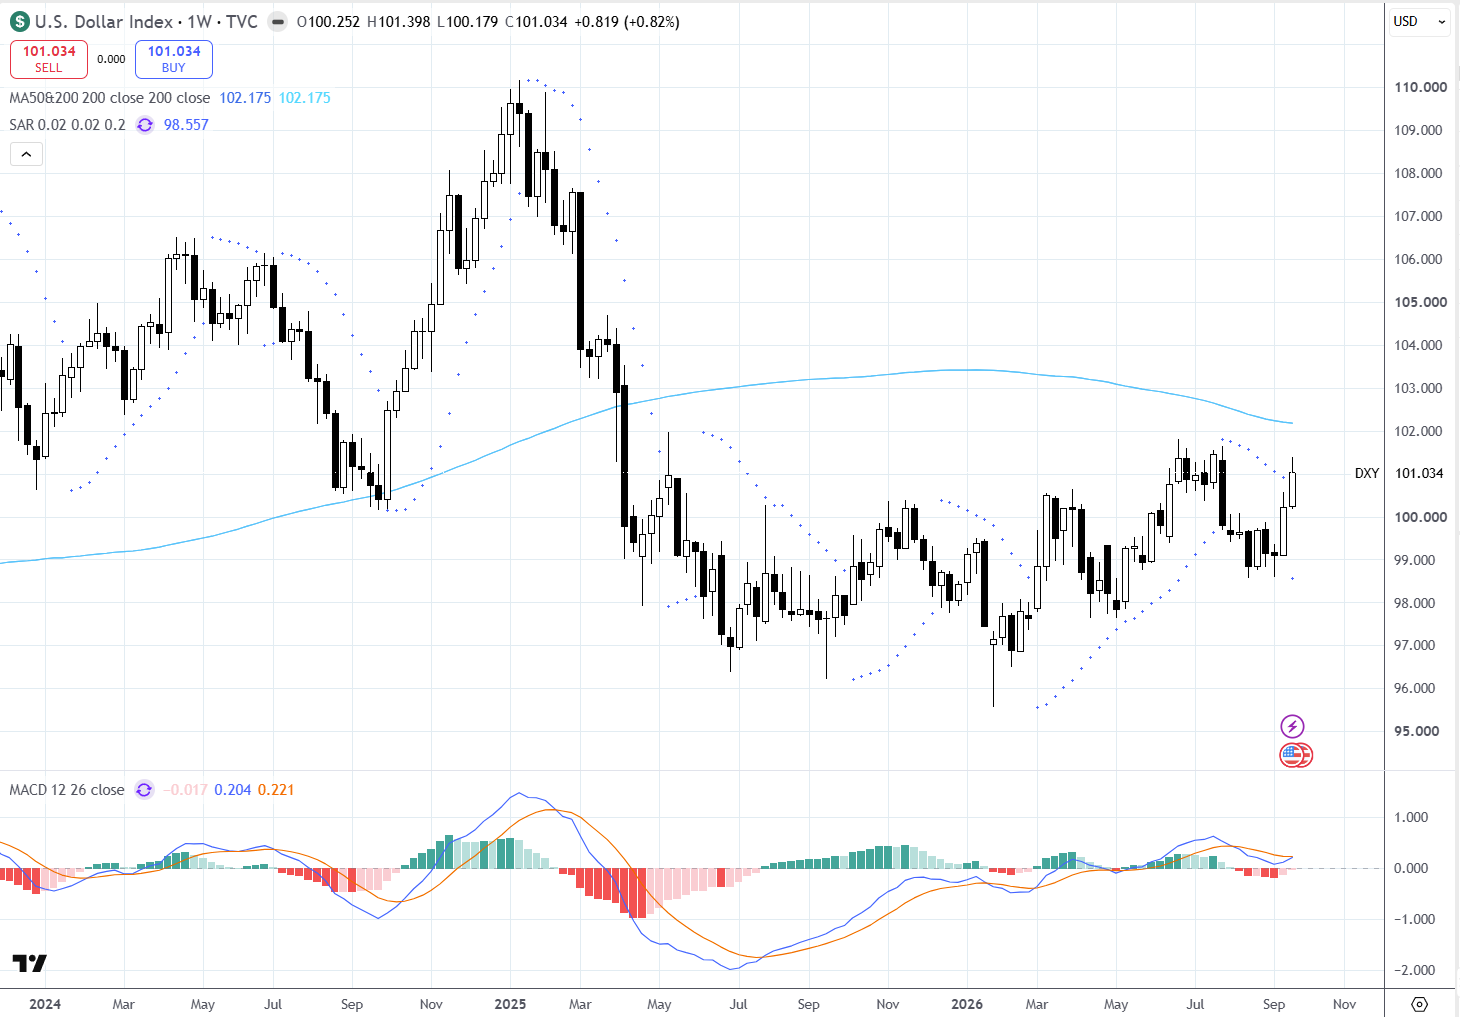
- El índice del dólar cerró la semana del 25 de septiembre alrededor de 101,03, acumulando una subida semanal del 0,82% y alcanzando un máximo cercano a 101,40.
- El DXY consiguió recuperar la referencia psicológica de 100, aunque permanece por debajo de su media de 200 periodos, situada aproximadamente en 102,18.
- El Parabolic SAR se encontraba alrededor de 98,56, por debajo del precio, confirmando un sesgo positivo de corto plazo.
El MACD, sin embargo, mostraba una cierta pérdida de momentum.
Las zonas principales son:
- Resistencia: 101,40–102,18.
- Primer soporte: 100,00.
- Segundo soporte: 98,50.
El DXY es útil para identificar el régimen general del dólar, pero no explica por sí solo BRL/USD debido al peso de los factores domésticos brasileños.
BRL/USD: Análisis Integrado
El comportamiento del par durante octubre estará determinado principalmente por cinco variables:
- Diferencial de tipos de interés.
- Prima de riesgo fiscal.
- Términos de intercambio.
- Apetito global por activos de riesgo.
- Posicionamiento de los inversores.
En un mes electoral, la política brasileña puede llegar a dominar al DXY durante varias sesiones consecutivas.
Factor | Impacto esperado en BRL/USD | Intensidad en Octubre |
Selic en 13,75% y carry real elevado | Alcista para BRL/USD / real más fuerte | Fuerte, aunque vulnerable a gaps |
Fed endureciendo política monetaria | Bajista / real más débil | Fuerte |
Elecciones ajustadas | Mayor volatilidad | Muy fuerte |
Reservas de US$374.400 millones | Limita caídas extremas | Moderado |
Fragilidad fiscal | Bajista | Fuerte |
Datos sólidos de EE. UU. | Bajista | Fuerte |
Tensiones comerciales | Bajista si aumentan | Moderado |
Análisis Técnico del BRL/USD
Gráfico Mensual
En el gráfico mensual, BRL/USD continúa dentro de una amplia fase de consolidación después de la recuperación iniciada desde aproximadamente 0,1613 a finales de 2024.
- Durante 2026, el par ha operado entre 0,1812 y 0,2038, alcanzando este último nivel el 11 de mayo.
- Desde ese máximo se ha producido una corrección relativamente ordenada.
El precio continúa moviéndose en la mitad superior de este rango, lo que sugiere consolidación más que una reversión estructural de tendencia.
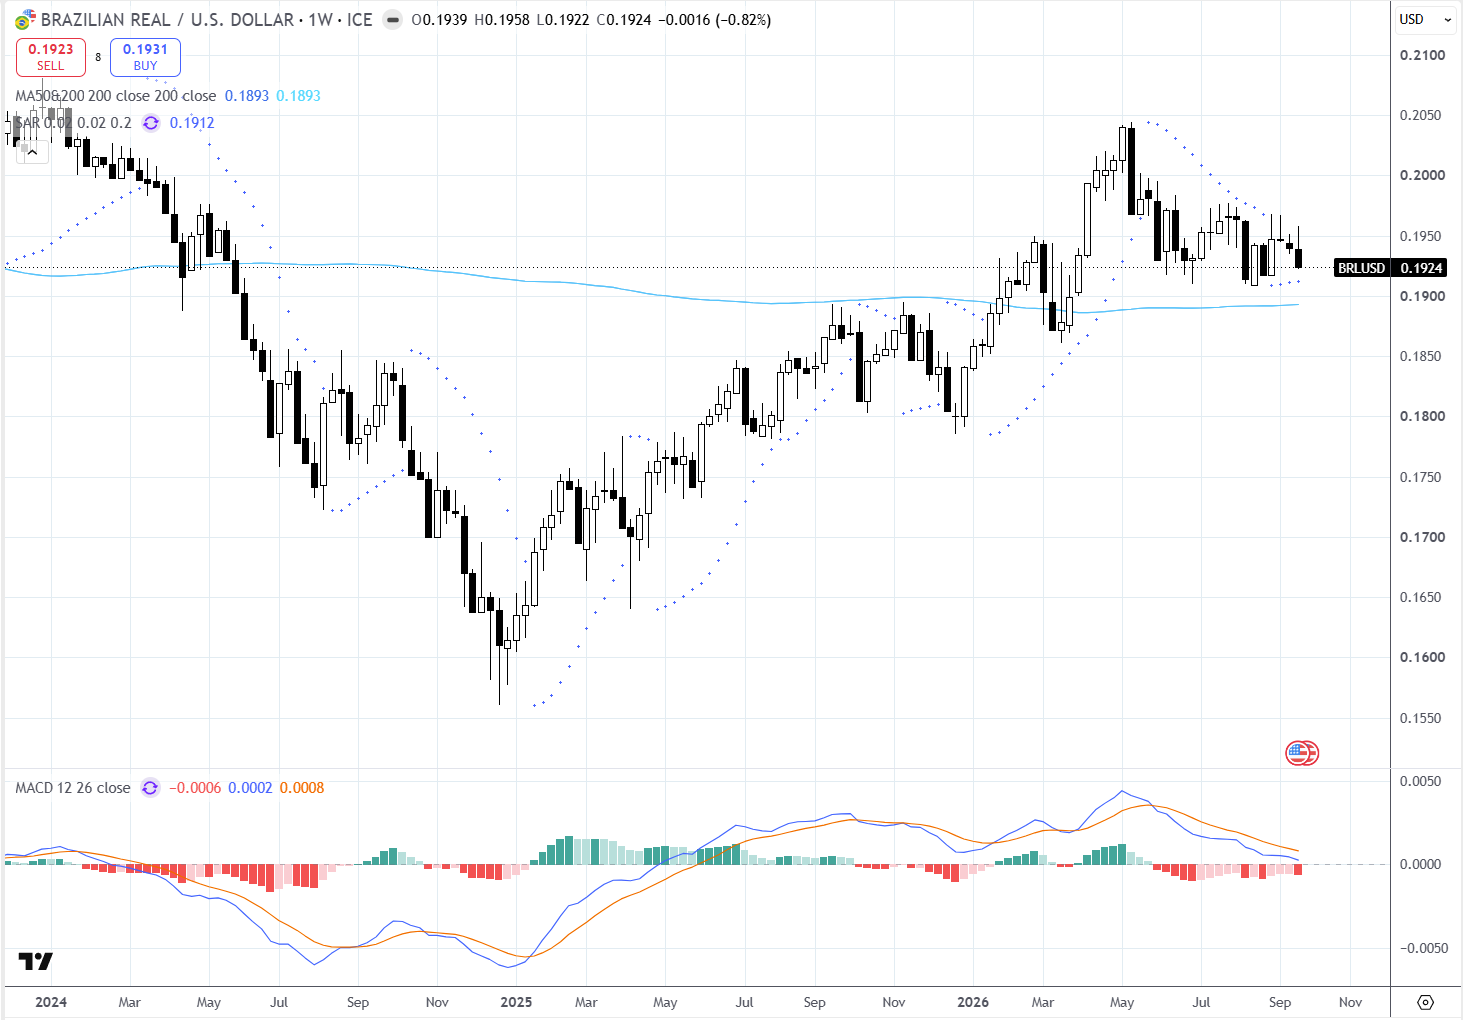
Gráfico Semanal
En el gráfico semanal, el cierre alrededor de 0,1924 permanece por encima de la media móvil de 200 periodos situada aproximadamente en 0,1893.
- Esto mantiene un fondo técnico constructivo para el real a medio plazo.
- El Parabolic SAR se encuentra alrededor de 0,1912, por debajo del precio, lo que también apoya un sesgo favorable al real en el corto plazo.
El MACD continúa ligeramente negativo, aunque comienza a mostrar señales de giro.
La combinación técnica favorece un nuevo intento hacia 0,1950–0,1958, pero todavía no existe confirmación de ruptura.
Debido a la presencia de eventos políticos binarios durante el mes, una ruptura debería confirmarse mediante cierres consistentes y no únicamente mediante movimientos intradía.
Niveles Técnicos Clave
Zona | Interpretación | Próximo Objetivo |
Por encima de 0,1958 | Ruptura confirmada | 0,1975 y posteriormente 0,2020 |
0,1950 - 0,1958 | Resistencia principal | 0,1975 |
0,1912 - 0,1924 | Pivote y primer soporte | 0,1893 |
0,1880 - 0,1893 | Soporte decisivo y media de 200 | 0,1850 |
Por debajo de 0,1880 | Deterioro de la tendencia del real | 0,1850 y 0,1835 |
Calendario de Octubre para BRL/USD
Fecha | Evento | Principal Canal de Impacto |
2 de Octubre | Nóminas no agrícolas de EE. UU. | Fed, rendimientos y DXY |
4 de Octubre | Primera vuelta electoral en Brasil | Riesgo político y fiscal |
14 de Octubre | IPC estadounidense | Expectativas sobre la Fed y DXY |
23 de Octubre | IPCA-15 de Brasil | Selic, carry y curva de tipos |
25 de Octubre | Posible segunda vuelta electoral | Riesgo elevado de gaps |
27 y 28 de Octubre | Reunión del FOMC | Tipos estadounidenses y posible nueva subida |
Escenarios para BRL/USD en Octubre
Base: 0,1880 a 0,1953
En nuestro escenario principal, la primera vuelta no resuelve completamente la elección y ninguno de los candidatos anuncia cambios fiscales suficientemente importantes como para provocar una revaloración estructural inmediata.
Mientras tanto, los datos estadounidenses mantienen a la Fed en una postura restrictiva, pero sin grandes sorpresas adicionales.
En este contexto, BRL/USD podría oscilar principalmente con los titulares políticos mientras el carry continúa generando demanda por el real cuando el par se acerca a la zona de 0,1890.
Escenario de Real Fuerte: 0,1955–0,2020
Este escenario requeriría que el mercado interprete el resultado electoral como favorable para una futura consolidación fiscal.
Al mismo tiempo, los datos económicos estadounidenses tendrían que moderarse lo suficiente para reducir las expectativas de otra subida de tipos por parte de la Reserva Federal.
Una caída del DXY por debajo de 100 acompañada de una ruptura de 0,1958 en BRL/USD reforzaría considerablemente este escenario.
El siguiente objetivo importante estaría cerca de 0,2020.
Escenario de Real Débil: 0,1835–0,1875
El riesgo bajista aparecería si el mercado comienza a anticipar un aumento importante del gasto público o un deterioro fiscal después de las elecciones.
Una escalada de las tensiones comerciales también podría ejercer presión sobre la moneda brasileña.
Si además los datos de empleo e inflación estadounidenses sorprenden al alza y llevan a la Fed a endurecer nuevamente su política monetaria, el DXY podría superar 101,40.
En ese escenario, BRL/USD podría perder 0,1880 y dirigirse hacia las zonas de 0,1850 y 0,1835.
También existe el riesgo de que numerosas posiciones de carry trade sean liquidadas simultáneamente, amplificando el movimiento.
Riesgos y Limitaciones del Pronóstico
La principal fuente de incertidumbre durante octubre será la política.
Una nueva encuesta electoral, un cambio inesperado en las expectativas sobre el resultado o incluso el anuncio de un futuro ministro de Economía puede modificar la prima fiscal brasileña más rápidamente que cualquier indicador macroeconómico.
El segundo gran riesgo procede de la energía y la geopolítica internacional.
Los movimientos en petróleo y energía pueden afectar simultáneamente a la inflación estadounidense, las expectativas sobre la Fed, el DXY y los términos de intercambio de Brasil.
Por esta razón, el escenario central debería reconsiderarse si BRL/USD registra un cierre semanal fuera del intervalo de 0,1880–0,1958.
Maximiza tus beneficios con nuestras tendencias diarias del mercado Forex. Da el siguiente paso y echa un vistazo a nuestra lista de los mejores brókers para Brasil y aprende de sus estrategias de trading. ¡No esperes más!