

El S&P500 afronta a semana con una combinación de señales contrapuestas. La Fed ha reforzado su tono restrictivo y los rendimientos de los bonos continúan al alza, generando pesimismo en torno al índice de referencia Estados Unidos.
Al mismo tiempo, la caída del petróleo reduce parte de los miedos a la inflación y el sector tecnológico vuelve a mostrar fortaleza, dando soporte a la presión compradora.
¿Cuál es la narrativa predominante alrededor del S&P500?
La semana pasada dejó una narrativa mixta para el S&P500, con un ligero acento bearish. Puede contribuir a que el índice de referencia estadounidense se mantenga lateralizado durante los próximos días o que experimente algunas caídas.
La política monetaria continuará siendo restrictiva durante más tiempo
La Fed elevó los tipos de interés en 25 puntos básicos, hasta el rango del 3,75%-4%, en lo que supone la primera subida desde 2023. Más allá de la decisión, las declaraciones de Kevin Warsh contribuyeron a reforzar la percepción de que la política monetaria podría mantenerse restrictiva durante más tiempo. Warsh destacó la persistencia de las presiones inflacionistas, al mismo tiempo que señaló la fortaleza de la economía estadounidense y la resiliencia del mercado laboral.
Según FedWatch, el mercado asigna actualmente una probabilidad del 57,6% a una nueva subida en la reunión de octubre y del 90,1% a que los tipos vuelvan a subir al menos una vez antes de finalizar el año. Para la renta variable, esto supone un obstáculo al aumentar el coste de financiación y reducir el atractivo relativo de las acciones con precios más altos.
Bajada en el precio del petróleo reduce el temor a la inflación
El mercado del petróleo introdujo un ligero alivio para el S&P500, al caer un 3,97%. Durante la semana pasada aparecieron señales de que la vía diplomática podría volver a cobrar protagonismo en Oriente Medio. Se hizo público que China habría pedido a Irán que utilizara su influencia sobre los hutíes de Yemen para contener los ataques contra infraestructuras petroleras saudíes. La noticia alimentó las expectativas de una posible reducción de las tensiones en la zona y de una mayor probabilidad de que el suministro de crudo vuelva a niveles normales.
No obstante, por el momento no existen señales de que Estados Unidos e Irán vayan a reanudar las negociaciones.
Top Brokers de Forex en línea
La tecnología vuelve a mostrar fortaleza
El principal elemento positivo de la semana estuvo en el sector tecnológico. Fue el único sector del S&P500 que terminó el viernes en verde y ocupó la segunda posición semanal entre los grupos con mayores ganancias.
Las perspectivas sobre el ritmo de inversión en IA provocaron dudas al inicio de la semana. Sin embargo volvieron a aparecer señales de una demanda elevada de centros de datos y aparecieron noticias apuntando a escasez de chips y memoria. También trascendió que Intel y SK Hynix podrían firmar un acuerdo para fabricar memoria en Estados Unidos. Esto atrajo nuevamente la atención hacia los fabricantes de semiconductores.
A esto se sumó la fortaleza del Bitcoin durante las últimas semanas. El avance de la criptomoneda volvió a favorecer a las acciones con una elevada exposición al sector.
Los rendimientos de los bonos siguen siendo una señal bajista para el S&P500
El mercado de bonos terminó la semana enviando una señal poco favorable para el S&P500. El rendimiento del Treasury a 10 años alcanzó el 5,00%, frente al 4,969% de la semana anterior. Su rendimiento lleva una tendencia ascendente desde finales de febrero y acaba de marcar un nuevo máximo de los últimos 19 años.
El movimiento también se está produciendo en el extremo corto de la curva. El rendimiento del Treasury a 2 años terminó la semana en el 4,756%, frente al 4,630% anterior. Al igual que el bono a 10 años, mantiene una tendencia ascendente desde finales de febrero y se encuentra ahora en máximos de los últimos dos años y dos meses.
Unos rendimientos más elevados aumentan el atractivo relativo de la renta fija frente a las acciones y elevan el coste de financiación de empresas y consumidores, por lo que estos datos constituyen una señal bearish para el índice de referencia estadounidense.
¿Qué puede mover al S&P 500 durante esta semana?
De cara a esta semana, los inversores prestarán atención a los siguientes informes macroeconómicos:
PMI manufacturero de septiembre (miércoles)
PMI de servicios de septiembre (miércoles)
Nuevas peticiones de subsidios por desempleo (jueves)
Renovaciones de los subsidios por desempleo (jueves)
Permisos de construcción de agosto (jueves)
Ventas de viviendas nuevas de agosto (jueves)
Previsión del PIB del 3er trimestre de la Fed de Atlanta (viernes)
Confianza del consumidor de la Universidad de Michigan en septiembre (viernes)
Expectativas de inflación de la Universidad de Michigan en septiembre (viernes)
Unos datos por encima de lo esperado en cualquiera de ellos podrían generar optimismo hacia la economía estadounidense y atraer presión compradora al S&P500, lo que dejaría subidas. Por el contrario, datos peores de lo previsto tendrían el efecto contrario.
Análisis técnico del S&P500
Gráfico semanal:
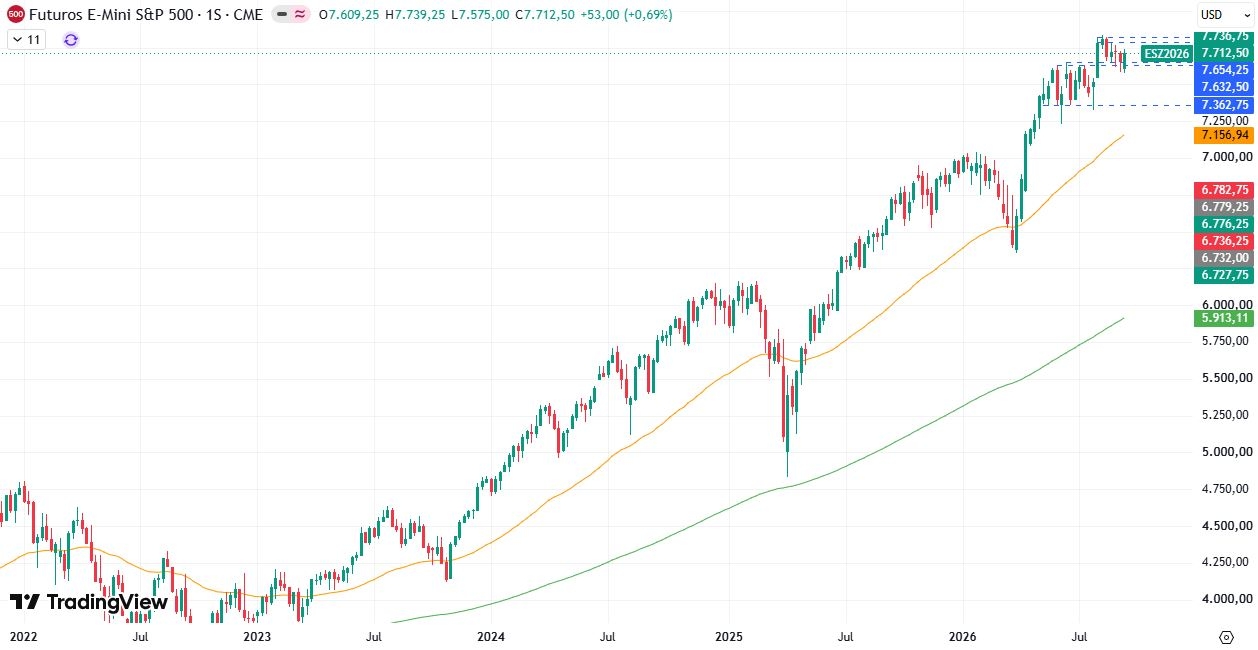
Gráfico diario:
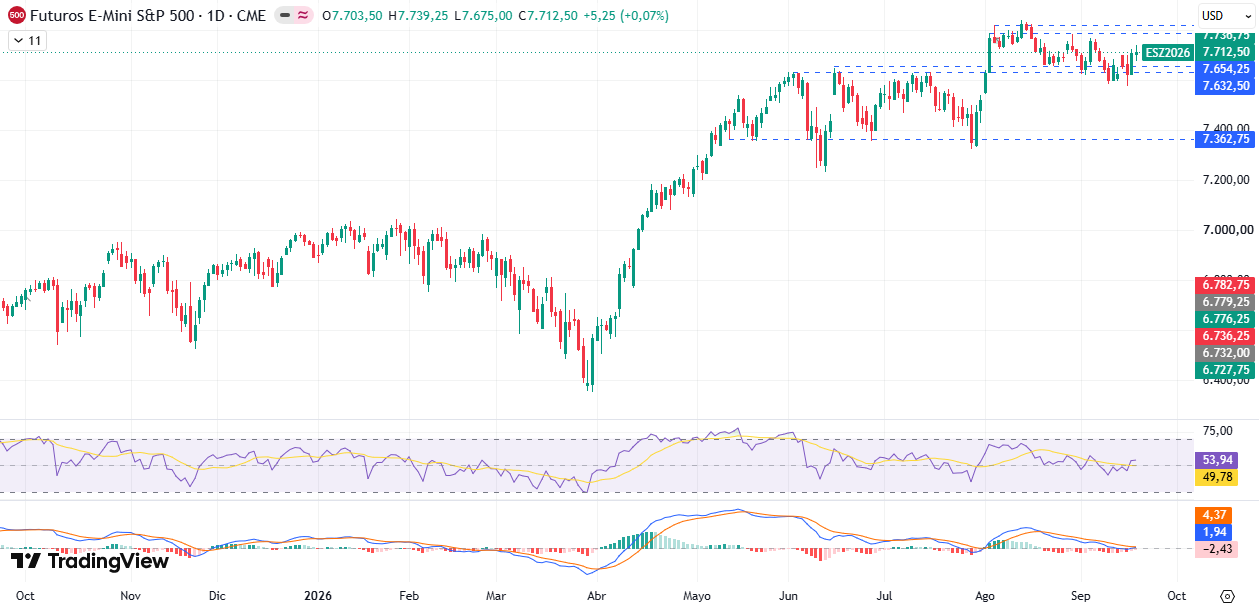
El S&P500 cerró la semana pasada con un avance del 0,69% y una vela que dejó un máximo más alto y un mínimo más bajo que los de la anterior, reflejo de indecisión. El precio continúa por encima de las medias móviles de 50 y 200 períodos. Aunque desde el máximo histórico del 13 de agosto viene marcando máximos y mínimos cada vez más bajos, lo que avisa de que la corrección podría continuar.
En el gráfico diario, el RSI se mantiene lateralizado, señalando cierto equilibrio entre oferta y demanda. Las líneas del MACD exhiben una pendiente bajista y el histograma sigue en territorio bearish, si bien sus barras son cada vez más cortas. Indica que la presión vendedora sigue predominando, aunque su presión se estaría relajando.
Análisis técnico de los 7 Magníficos
Apple (AAPL)
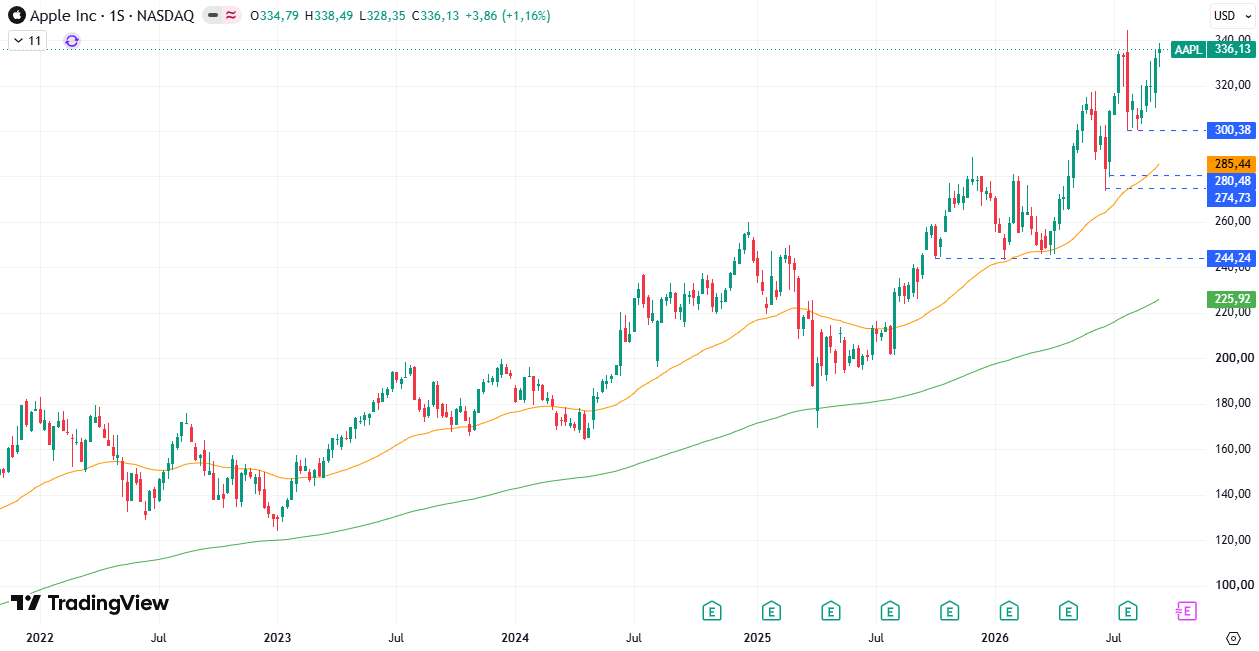
Apple cerró la semana pasada con una subida del 1,16% y una vela que dejó máximo y mínimo por encima de los de la anterior. Es la quinta consecutiva al alza desde el rebote contra el nivel psicológico de los 300 USD y evidencia que la demanda continúa siendo la fuerza dominante.
El precio se mantiene por encima de la EMA50 y de la EMA200, lo que confirma la tendencia alcista de fondo. De cualquier manera, la cotización ha entrado en la resistencia de 334 – 344 USD, un área en la que la presión vendedora podría intensificarse y frenar el avance.
Microsoft (MSFT)
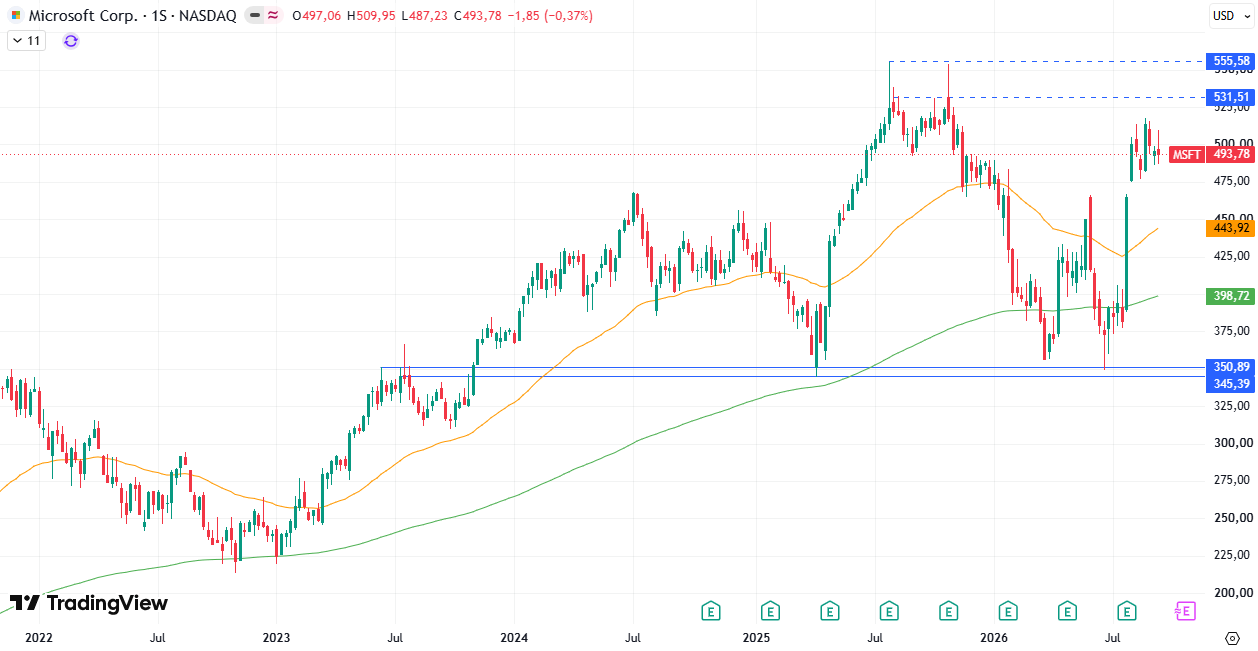
La semana pasada dejó un retroceso mínimo del 0,37% en Microsoft. El máximo y el mínimo de la vela quedaron por encima de los de la anterior, sugiriendo cierta fortaleza. Sin embargo, la amplia mecha superior indica que la oferta se incrementó en las inmediaciones del máximo reciente ubicado en 517,78 USD.
La cotización sigue errática entre los 477 y los 517 USD, dando continuidad a la lateralización de las últimas semanas. Un breakdown en la parte baja del rango podría llevar al precio hacia las inmediaciones de la media móvil de 50 períodos, mientras que la superación de los 517 USD abriría la puerta a una visita a la resistencia de 531 USD.
Alphabet (GOOGL)
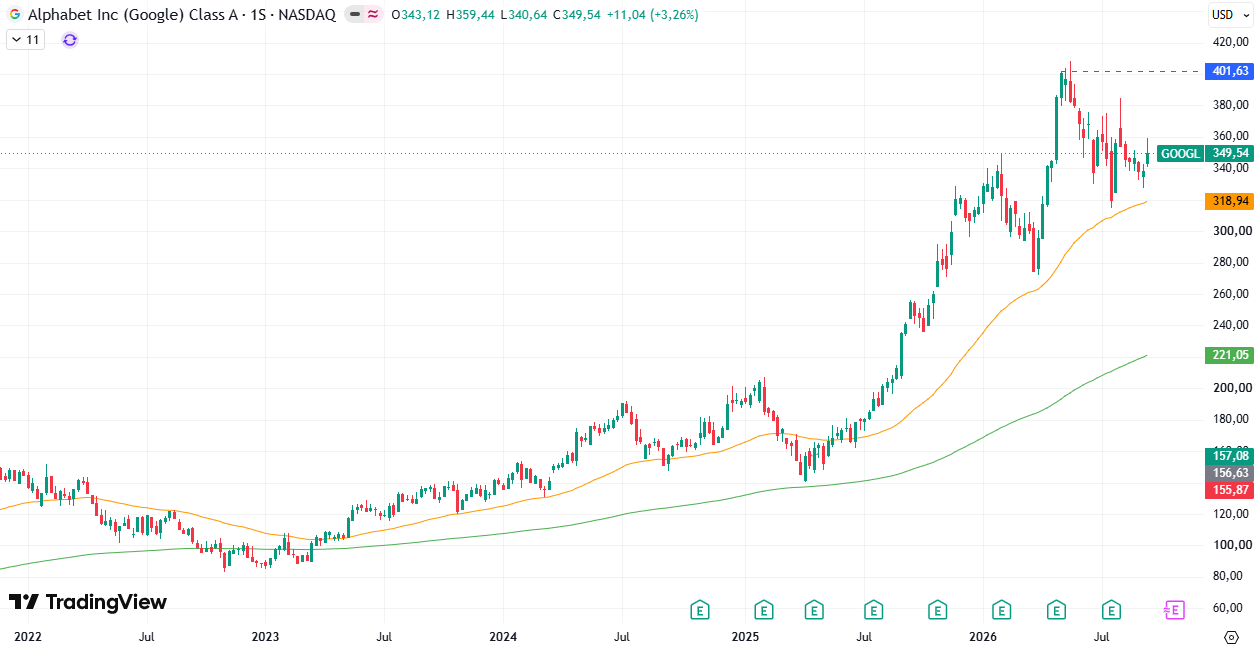
Alphabet firmó la semana pasada un avance del 3,26% y alcanzó un nuevo máximo de los últimos 42 días. Sin embargo, la vela de rechazo que se formó avisa de que la presión vendedora sigue siendo intensa apareciendo en los repuntes.
Conviene recordar que la estructura de máximos y mínimos decrecientes iniciada en mayo se igente y no se invalidaría hasta que se superase el máximo de 384,48 USD. Mientras tanto, la subida podría interpretarse como un pullback dentro de esa formación bajista. Una caída por debajo del mínimo de la semana pasada reforzaría esta lectura.
Amazon (AMZN)
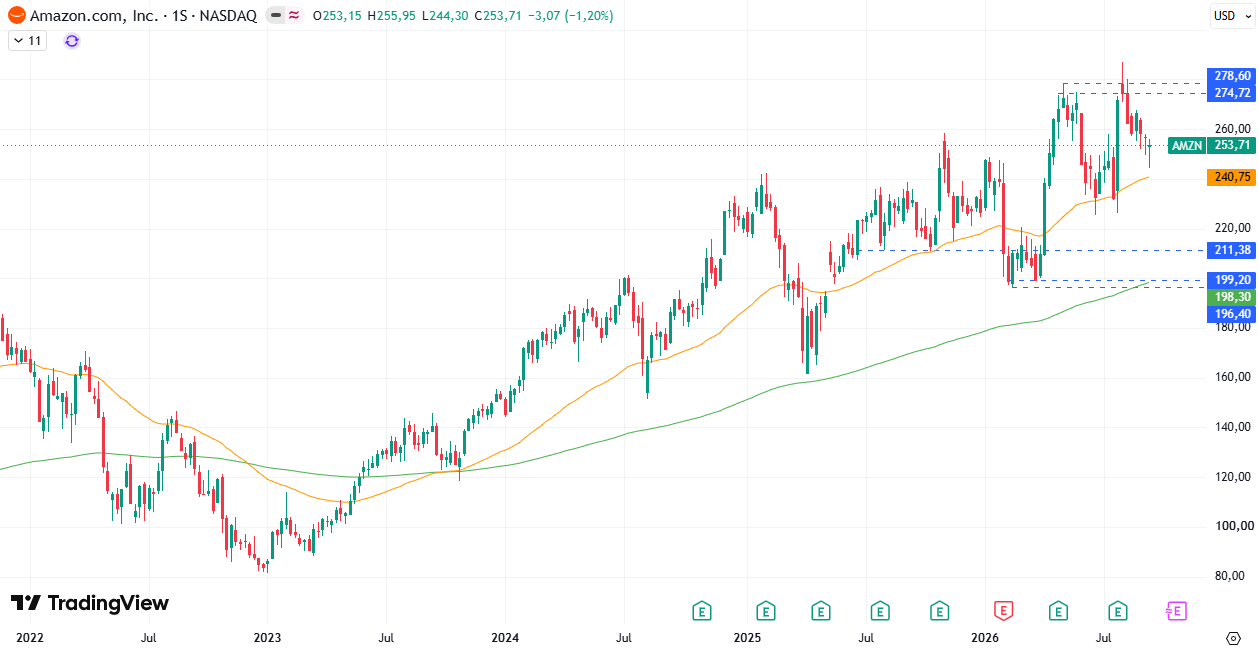
Amazon perdió un 1,20% durante la semana pasada, además de dejar un máximo y un mínimo por debajo de los de la anterior. Son señales de debilidad que dan continuidad al retroceso iniciado tras el máximo histórico alcanzado en agosto.
No obstante, el cierre se produjo en la parte alta del rango y la vela volvió a dejar una mecha amplia por la parte inferior, al igual que las tres precedentes. Indica que sigue habiendo presión compradora en el mercado y podría absorber a la oferta, dando lugar a una subida. Esta teoría se fortalecería si el precio subiese de los 258 USD. Por el contrario, si perdiese el mínimo de 244,30 USD, es probable que siga cayendo hasta la EMA50.
Meta (META)
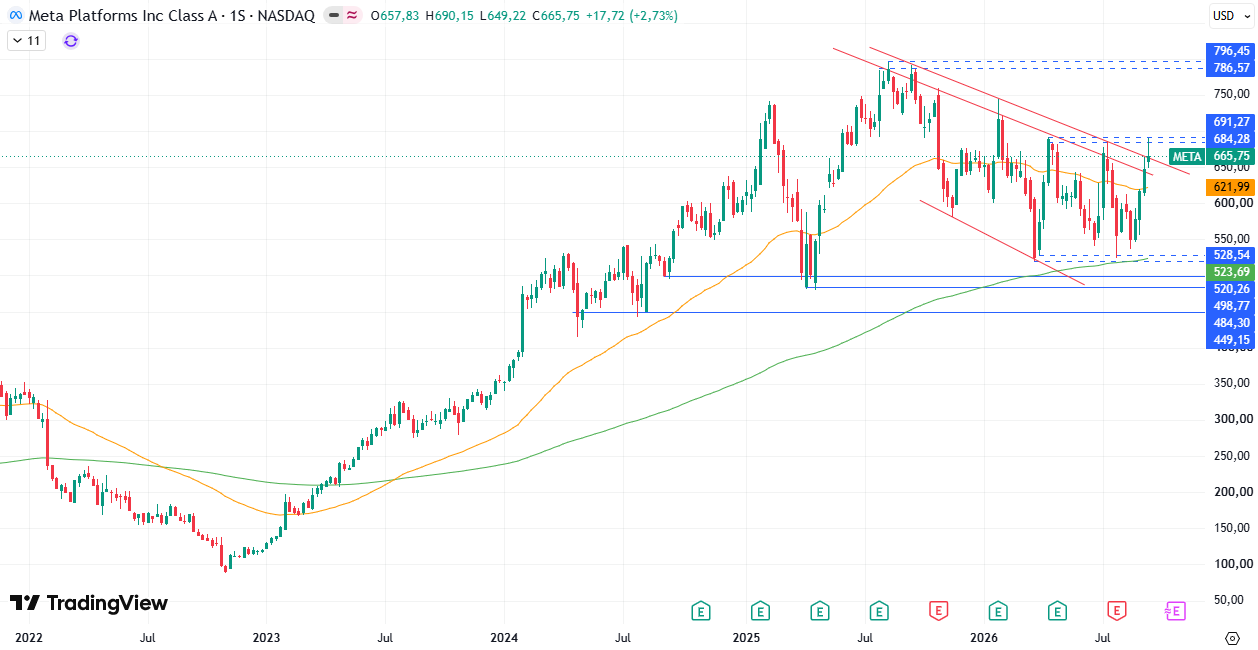
Meta encadenó otra semana alcista, con un avance del 2,73% y máximos y mínimos más altos que los de la anterior. Se cruzó la directriz de tendencia bajista, aunque el movimiento se detuvo en la resistencia de 684 – 691 USD, dando lugar a una vela de rechazo.
Ese rebote bajo el nivel refuerza la hipótesis de un cambio de contexto de bajista a lateral y, por el momento, descarta la de un giro alcista. El rango quedaría acotado entre los 684 – 691 USD y el soporte de 520 – 528 USD. Un breakout confirmado en la zona superior obligaría a replantear esta lectura y fortalecería la tesis bullish.
Nvidia (NVDA)
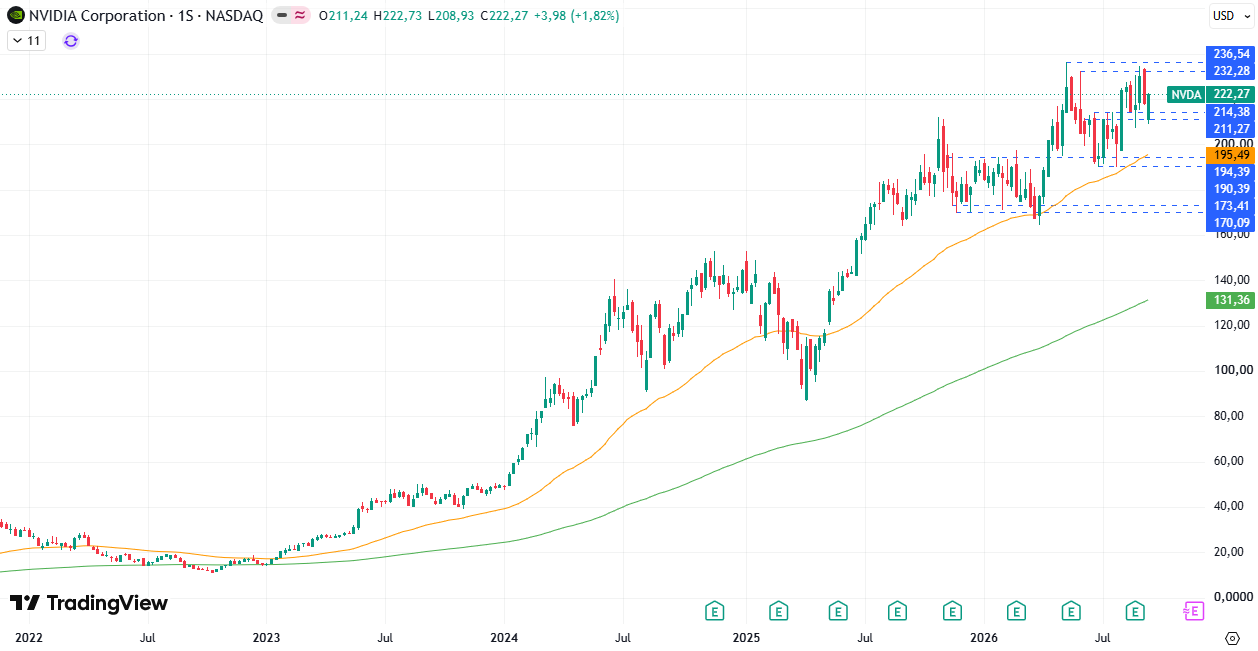
Nvidia recuperó un 1,82% la semana pasada. Pese a que el máximo y el mínimo quedaron por debajo de los de la semana anterior, el cierre en 222,27 USD se produjo prácticamente en el máximo de la vela, lo que denota una intencionalidad compradora clara que podría dar lugar a nuevas subidas durante esta semana.
El precio continúa lateralizado dentro de una tendencia alcista de fondo, bien por encima de la EMA50 y de la EMA200. A corto plazo, lo más probable es una nueva aproximación a la zona de 232 – 236 USD.
Tesla (TSLA)
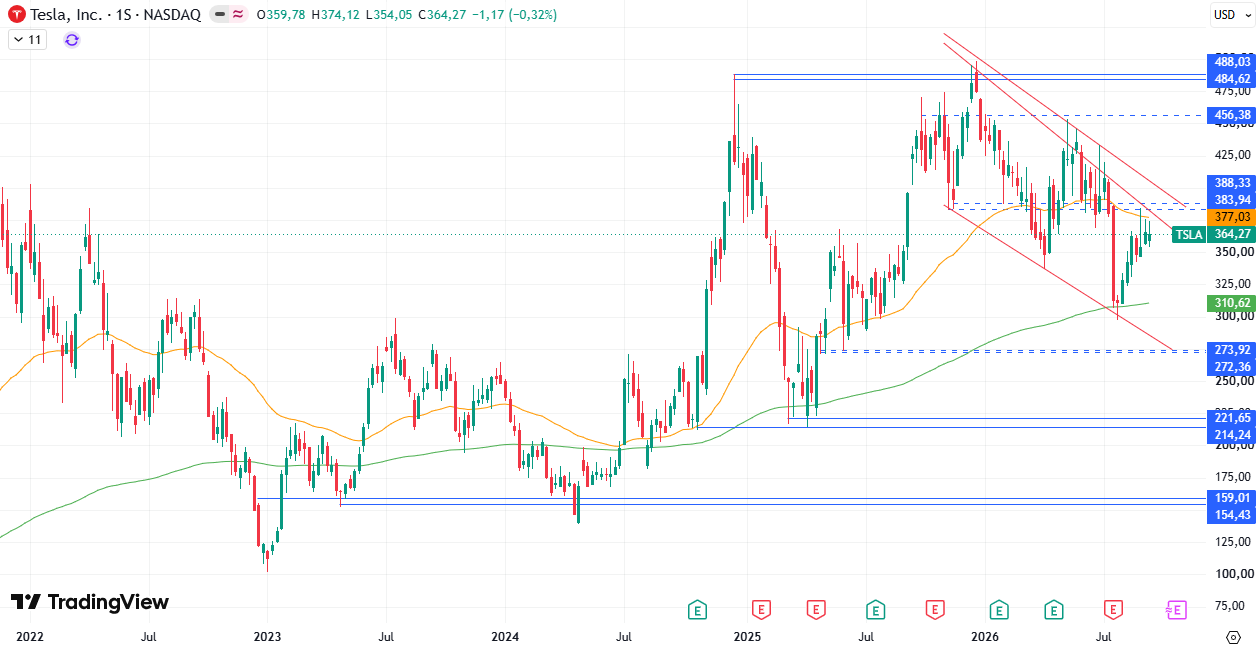
Tesla cerró la semana pasada casi plana, con una caída del 0,32%, y volvió a dejar un máximo y un mínimo ligeramente por debajo de los de la anterior. Es la tercera vela consecutiva con una mecha amplia por la parte superior, lo que sugiere que la oferta está apareciendo con fuerza cada vez que el precio se acerca a las inmediaciones de la directriz de tendencia bajista.
Con la cotización todavía por debajo de la EMA50 y una formación descendente en curso desde finales de diciembre de 2025, el escenario más probable sería un giro a la baja que dejase un nuevo máximo decreciente. Una pérdida del mínimo de 354,05 USD reforzaría esta tesis. Por el contrario, esta perdería credibilidad si el precio cruzase al alza la media móvil de 50 períodos y perforase la directriz.
No te pierdas todos los movimientos del S&P 500 y el mercado bursátil con DailyForex. Además, echa un vistazo a las estrategias ofrecidas por los FP Markets para invertir en acciones. ¡No esperes más!