

El S&P500 llega al tramo final de la semana en una situación que empieza a preocupar a los inversores. La Fed endurece su discurso, las rentabilidades de los bonos vuelven a subir y el impulso de las tecnológicas pierde fuerza tras un inicio de semana sólido.
Aunque la caída del petróleo ofrece cierto alivio, las expectativas de una subida de tipos en octubre han subido. ¿Está el mercado preparándose para otro retroceso?
Top Brokers de Forex en línea
Narrativa del S&P500: La Fed Frena el Optimismo en Torno a las Tecnológicas y el Crudo
Al inicio de la semana, la narrativa alrededor del S&P500 estaba marcada por cuatro elementos. Por un lado, el mercado asumía que la Reserva Federal mantendría una política monetaria restrictiva durante más tiempo, limitando el margen para nuevas subidas de la renta variable. Por otro, la caída del precio del petróleo había reducido parte de los temores sobre la inflación. A esto se sumaba la recuperación del sector tecnológico, que volvía a mostrar fortaleza después de las recientes presiones. El principal elemento de cautela procedía de los bonos: los rendimientos de la deuda estadounidense continuaban avanzando y restaban atractivo relativo a las acciones.
Sin embargo, varios de estos factores han evolucionado durante la semana y, en conjunto, el escenario se ha vuelto menos favorable para la renta variable.
La Fed Endurece su Mensaje
A lo largo de la semana, varios miembros de la Fed han utilizado un tono claramente restrictivo, reforzando la idea de que el banco central podría necesitar mantener los tipos elevados durante más tiempo e incluso volver a subirlos.
Alberto Musalem defendió un endurecimiento gradual y anticipado de la política monetaria, al considerar que las condiciones financieras todavía no son suficientemente restrictivas. Austan Goolsbee advirtió de que la inversión relacionada con la IA podría contribuir a mantener elevada la inflación y rechazó la posibilidad de utilizar recortes de tipos para facilitar la financiación del déficit estadounidense.
El mensaje fue similar entre otros miembros. Susan Collins señaló que es necesario mantener una política restrictiva para conseguir que la inflación vuelva al objetivo, mientras que Tom Barkin destacó la fortaleza de la economía estadounidense y afirmó que los riesgos relacionados con la inflación pesan actualmente más que los asociados al mercado laboral.
El comentario más relevante llegó de Michael Barr, quien señaló que los riesgos para alcanzar el objetivo de inflación han aumentado, mientras que los riesgos para el mercado laboral han disminuido. En este contexto, consideró que probablemente serán necesarias nuevas subidas de tipos.
Según FedWatch, la probabilidad de una nueva subida en octubre ha pasado del 57,6% al comienzo de la semana al 73,1% actualmente.
El Petróleo Ofrece Alivio, pero No es Suficiente
El crudo WTI acumula una caída cercana al 5% en lo que va la semana, en un contexto de mayor optimismo sobre una posible reunión entre Donald Trump y Masoud Pezeshkian. Genera expectativas de que se podría abrir nuevamente la vía diplomática para poner fin al conflicto y normalizar el tránsito de buques por el estrecho de Ormuz.
La caída del petróleo es positiva para el S&P500, ya que reduce una de las fuentes potenciales de presión sobre los precios. Sin embargo, este factor ha quedado parcialmente compensado por el cambio en las expectativas sobre la Fed.
Comportamiento Irregular en el Sector Tecnológico
El sector tecnológico también ha perdido parte de la fortaleza que mostraba al comienzo de la semana. El Índice de Semiconductores de Filadelfia avanzó con fuerza durante el lunes y el martes, acumulando una subida del 6,44%, pero posteriormente cedió alrededor de un 2%. El Nasdaq ha seguido una trayectoria similar.
Aunque sigue habiendo cierto interés por las grandes compañías tecnológicas, su intensidad no es lo suficientemente alta como para dar soporte al S&P500.
Los Bonos Presionan al S&P500 Todavía con más Fuerza
El otro foco de presión viene de los bonos. Si la semana pasada, la rentabilidad del Treasury estadounidense a 10 años subía un 0,62%, en lo que llevamos de esta acumula más de un 2,50% y se encuentra en sus niveles más elevados desde julio de 2007.
Este movimiento refuerza uno de los principales obstáculos para el S&P500. Con rentabilidades tan elevadas, los inversores pueden preferir la inversión en renta variable que en la bolsa, ya que conlleva menos riesgo.
Flujos y Posicionamiento Confirman que la Tecnología Sigue Liderando en el S&P500, pero se Estaría Frenando la Presión Compradora
El posicionamiento por sectores muestra que la tecnología continúa siendo el principal motor de la renta variable estadounidense. El sector acumula una subida del 5,76% durante la última semana, claramente por encima del industrial (+1,28%) y del consumo cíclico (+1,18%). Además, tecnología también encabeza el comportamiento en horizontes más amplios, con una subida del 7,80% en el último mes y del 8,57% en el trimestre.
Los Flujos No Muestran una Entrada Generalizada de Capital
Los movimientos en los principales ETF evidencian que el saldo semanal y la media de las 4 últimas semanas son negativos. Durante los últimos 7 días, SPY registró salidas de unos 10.400 millones y VOO de unos 25.484 millones. IVV fue la excepción, con entradas cercanas a 34.303 millones. En el Nasdaq (QQQ) también se registraron salidas de unos 4.367 millones.
Estos movimientos evidencian que las últimas subidas del S&P500 no han estado respaldadas por una entrada de capital en el mercado, lo que puede leerse como una señal de debilidad en el mercado.
Por otro lado, los flujos en el RSP (ETF del S&P500 que otorga una ponderación prácticamente igual a todos los valores) han sido reducidos. Indican que el interés inversor no se está desplazando de forma contundente hacia el conjunto de las compañías del S&P 500 y confirman que sigue centrado en las grandes tecnológicas.
¿Cuáles son los Riesgos que Pueden Aumentar la Volatilidad del S&P500 esta Semana?
En lo que queda de semana el S&P500 puede moverse en base a lo que muestren los informes macroeconómicos de Estados Unidos. Habrá que prestar atención a:
Nuevas peticiones de subsidios por desempleo (jueves)
Renovaciones de los subsidios por desempleo (jueves)
Permisos de construcción de agosto (jueves)
Ventas de viviendas nuevas de agosto (jueves)
Previsión del PIB del 3er trimestre de la Fed de Atlanta (viernes)
Confianza del consumidor de la Universidad de Michigan en septiembre (viernes)
Expectativas de inflación de la Universidad de Michigan en septiembre (viernes)
Si se mejoran las expectativas de los analistas, la publicación de los informes podría dejar movimientos alcistas en el índice de referencia estadounidense y viceversa.
Por otra parte, también debemos mantenernos atentos al comportamiento de los bonos y a las declaraciones que hagan los miembros de la Fed. Si el rendimiento del Treasury a 10 años sigue subiendo, es probable que continúe incrementándose la presión vendedora sobre el S&P500. Los comentarios hawkish de los portavoces de la Reserva Federal pueden tener el mismo efecto.
Análisis Técnico del S&P500
Gráfico semanal:
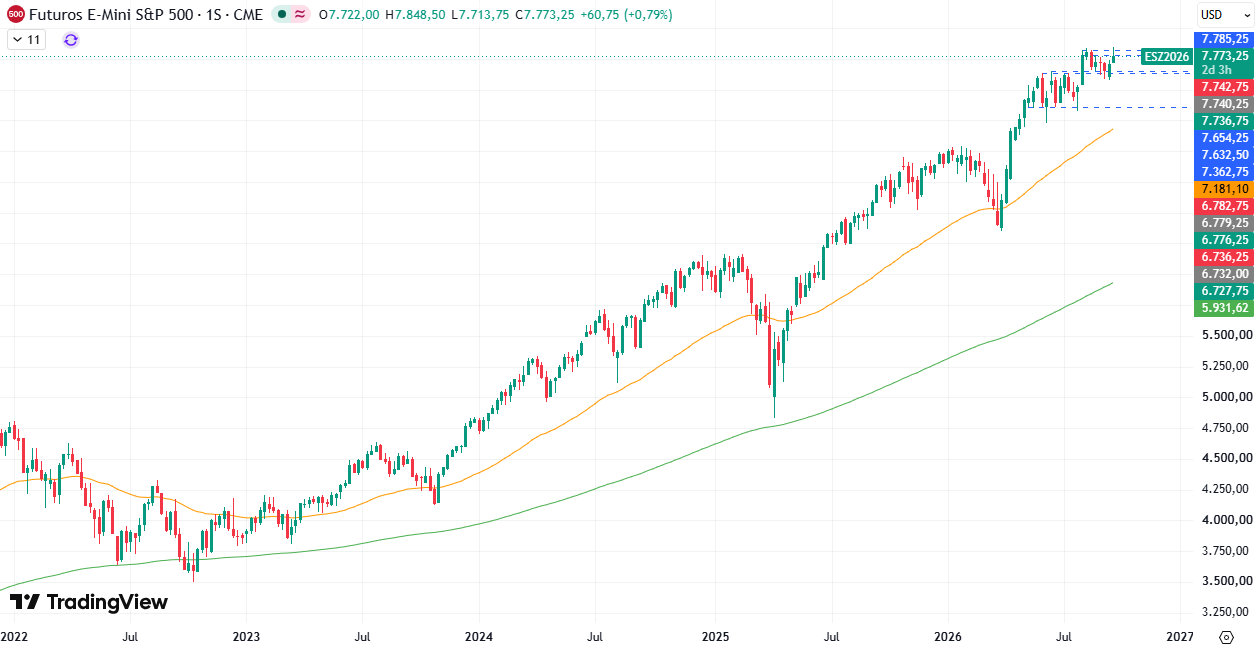
Gráfico diario:
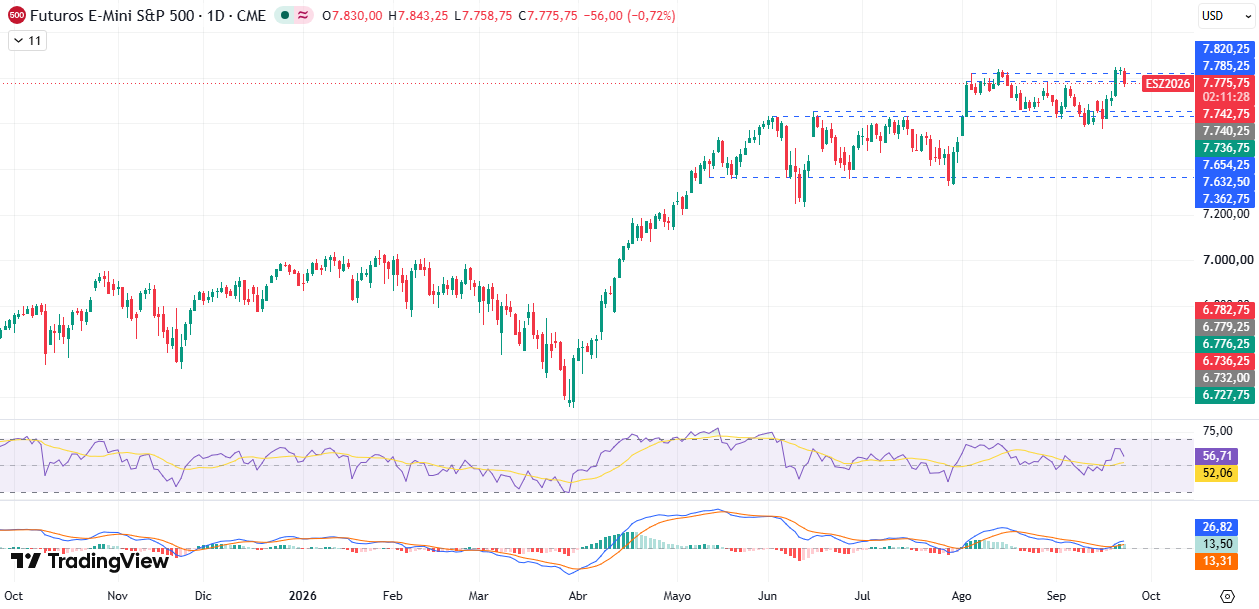
El S&P500 ha subido un 0,81% en lo que va de semana, aunque está formando una vela de rechazo en el gráfico semanal. Las recientes caídas vienen a confirmar que sigue habiendo una resistencia en las inmediaciones de los 7.820 USD y dejan al índice en una situación de lateralización. En la temporalidad diaria se está formando un patrón de estrella del atardecer. Sugiere que el precio estaría rebotando a la baja y podría dirigirse de nuevo hacia la zona de los 7.650 USD a corto plazo.
Una caída bajo el mínimo de ayer reforzaría esta teoría, mientras que si la cotización logra estabilizarse por encima de los 7.820 se incrementarían las probabilidades de ver un nuevo rally.
Análisis Técnico de las 7 Magníficas
Apple (AAPL)
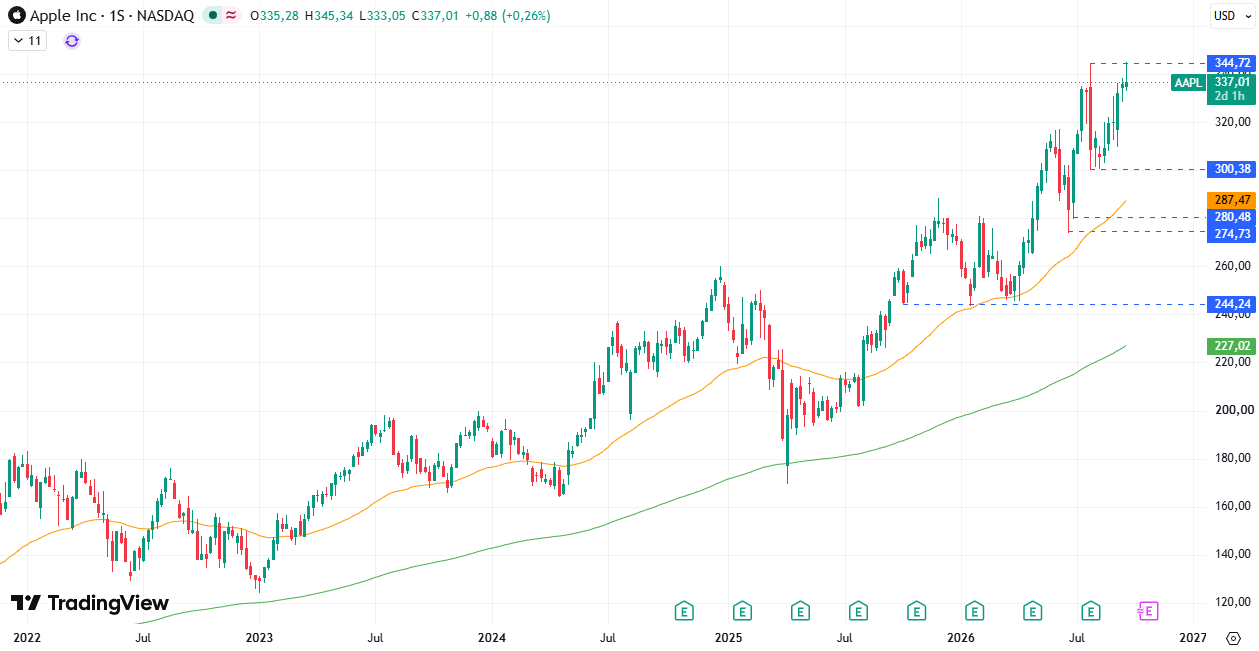
Durante la semana en curso, Apple ha superado por poco el máximo histórico marcado en julio (344,57 USD) y ha retrocedido. El cierre provisional de la vela se encuentra en la parte baja del rango y muy alejado del máximo. Se trata de una vela de rechazo similar a una shooting star y sugiere que la presión vendedora se habría incrementado.
Si el precio cae por debajo del mínimo de la semana pasada, hay una alta probabilidad de que estemos ante un rebote bajo la resistencia de los 337 USD, que llevaría a la cotización de vuelta a las inmediaciones de los 300 USD.
Microsoft (MSFT)
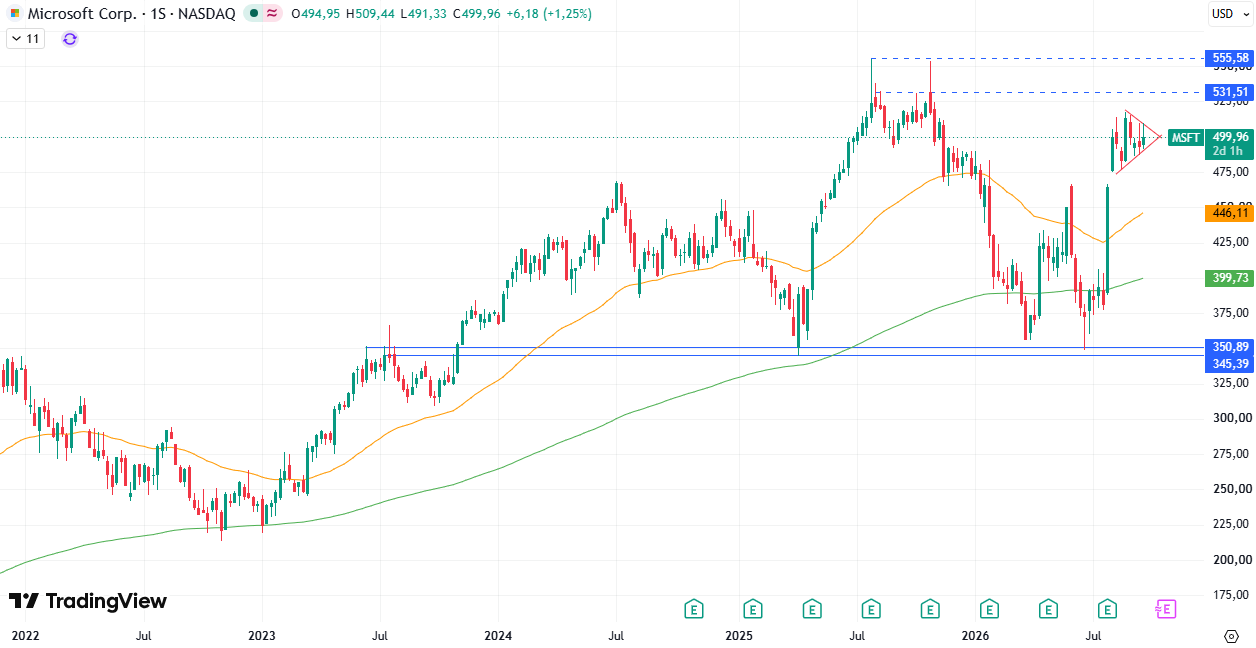
Microsoft acumula una subida del 1,25% en lo que va de semana con una vela cuyo máximo queda por debajo del de la pasada y el mínimo se sitúa por encima. Ese estrechamiento del rango da continuación al patrón de banderín que se viene dibujando en las últimas semanas.
De cara a los próximos días habrá que prestar atención a cual de los lados de la figura se rompe. Si se cruza la directriz de la parte superior, el precio podría seguir subiendo hasta la resistencia de los 531 USD. Por el contrario, una ruptura en la inferior podría llevarlo a las cercanías de la EMA50.
Alphabet (GOOGL)
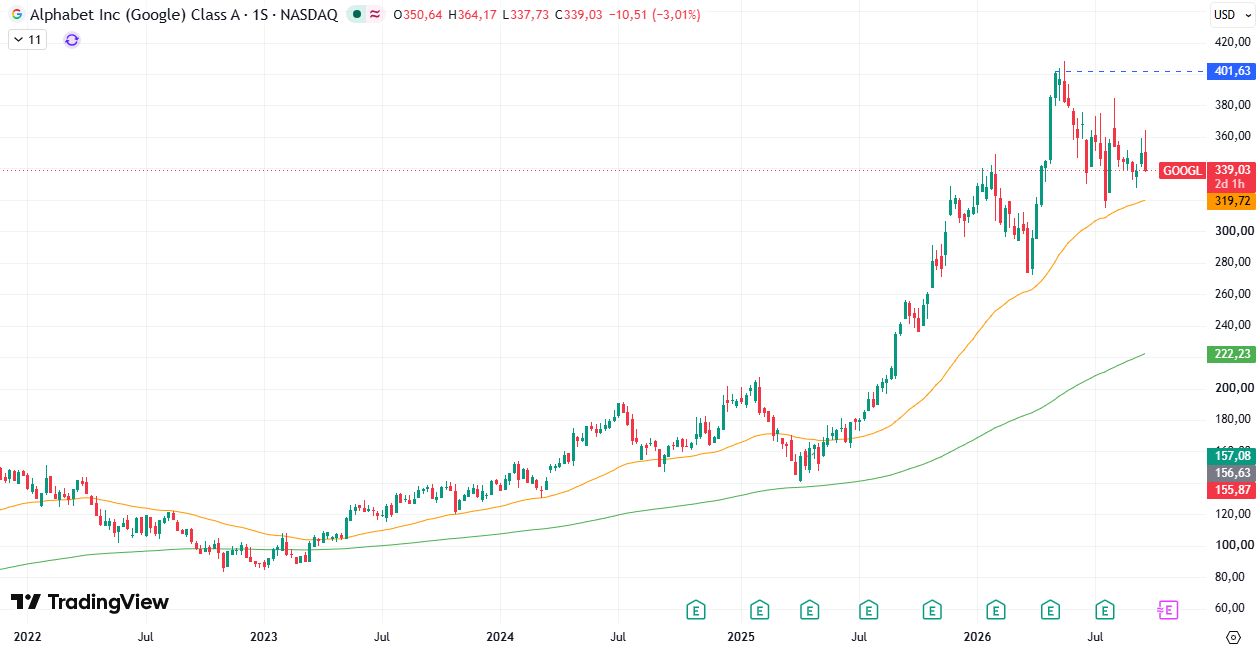
La vela actual de Alphabet acumula un retroceso del 3% y envuelve a la de la semana pasada. El cuerpo bajista es amplio, el cierre provisional se encuentra muy cerca de mínimos y la mecha superior es prácticamente tan grande como el cuerpo (vela de rechazo). Además, durante la semana pasada se formó otra de este tipo.
Estas señales evidencian que la presión vendedora es intensa y podría seguir empujando los precios a la baja en los próximos días.
Amazon (AMZN)
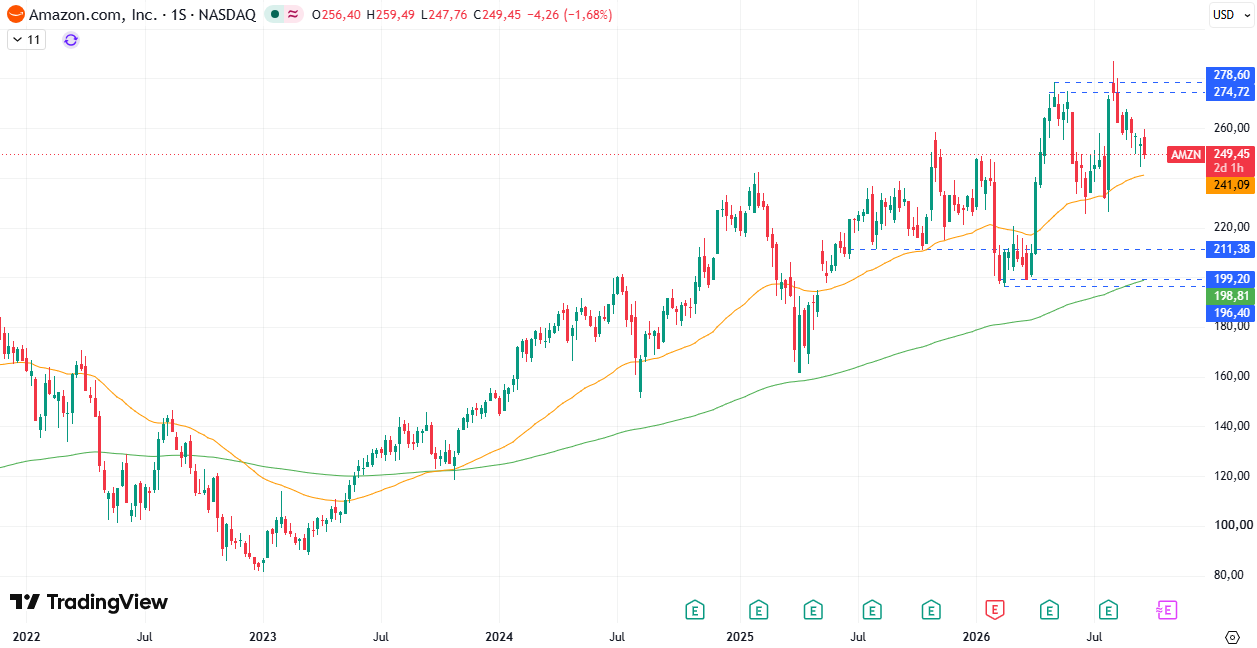
Amazon cede un 1,71% en lo que va de semana. Aunque el máximo y el mínimo de la vela actual están por encima de los de la pasada, el cierre provisional en 249,33 USD se sitúa en la parte baja del rango y por debajo de la apertura, lo que sugiere que la presión vendedora sigue siendo la dominante.
El movimiento da continuación al retroceso que lleva en curso desde que se alcanzó el máximo histórico de 287,20 USD. Sin señales de fortaleza a la vista, hay una alta probabilidad de que el precio se dirija a las inmediaciones de la EMA50 a corto plazo.
Meta (META)
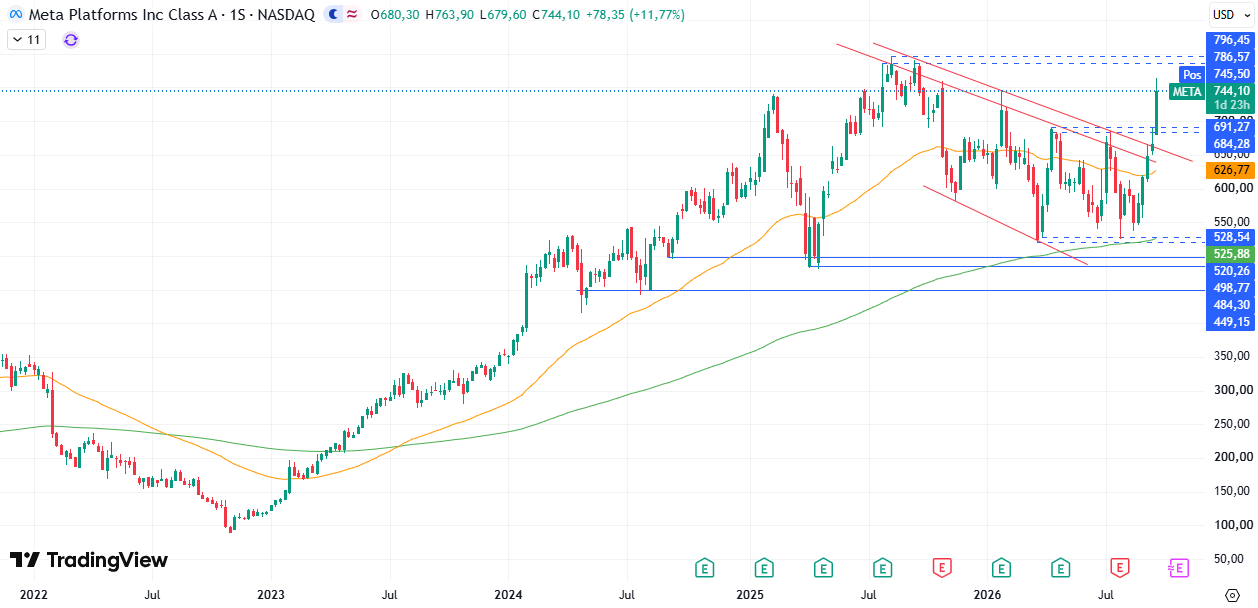
Meta está subiendo con fuerza esta semana (+11,77%). Se trata de la quinta vela alcista consecutiva y presenta un cuerpo mucho más amplio que el de las precedentes. Denota una intencionalidad compradora intensa, que podría seguir empujando el precio al alza en las próximas jornadas.
Los movimientos de las últimas semanas evidencian que la demanda se ha fortalecido hasta anular la estructura bajista. El precio cruzó la EMA50, luego atravesó la directriz de tendencia y finalmente cruzó la resistencia de 684 – 691 USD. Estas señales respaldan las teorías bullish.
Nvidia (NVDA)
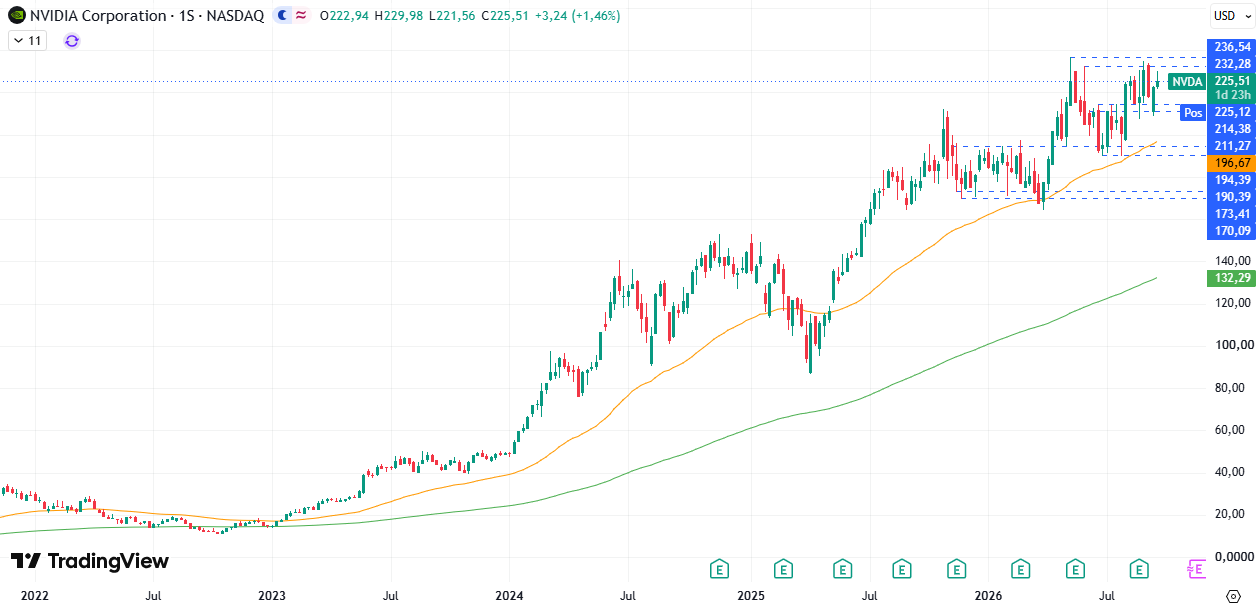
Nvidia ha marcado un máximo y un mínimo por encima de los de la pasada. Sin embargo, tras aproximarse a la resistencia de 232 – 236 USD el precio se ha girado y se está formando una vela de rechazo.
Es un movimiento que da continuidad a la lateralización que lleva en curso desde principios de agosto y que mantiene a la entre el soporte de 207 – 210 USD y la citada zona de resistencia. Si el rechazo se confirma con un nuevo mínimo semanal, el precio podría volver a visitar la parte baja del rango.
Tesla (TSLA)
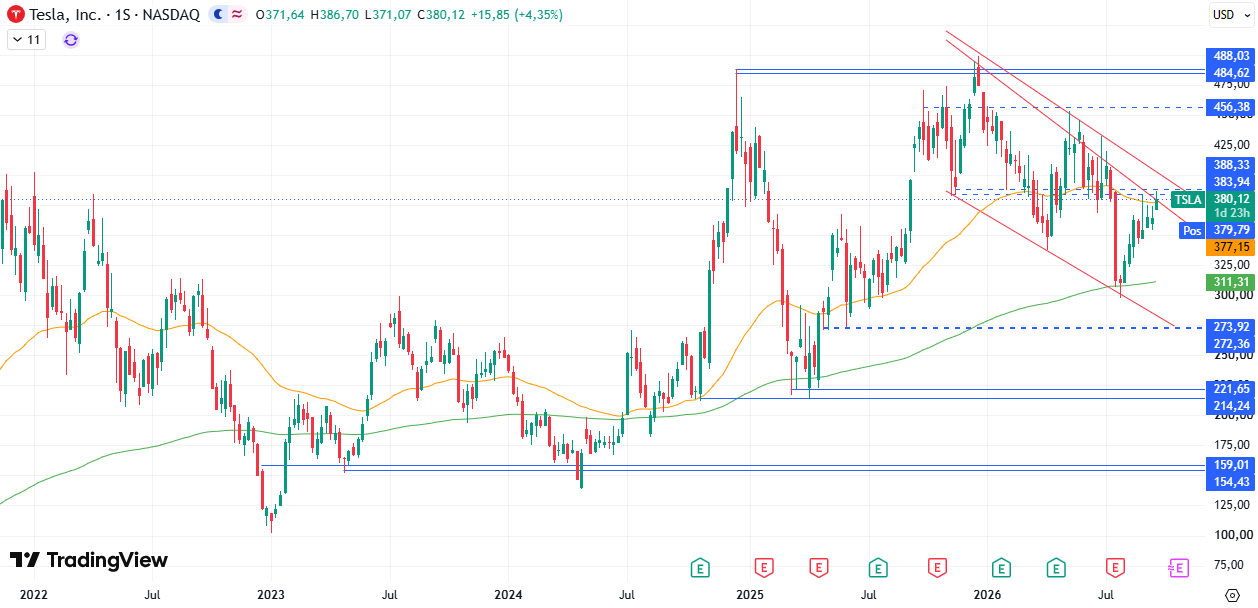
Tesla acaba de alcanzar un un nuevo máximo de los últimos 68 días. Además, la vela en curso tiene el máximo y el mínimo por encima de los de la pasada. El cierre provisional se sitúa por encima de la EMA50, que durante las últimas semanas venía frenando cada intento de subida. Este movimiento resta credibilidad a la hipótesis de giro bajista que sugerían las velas previas.
De cara a los próximos días, una consolidación por encima de la media móvil de 50 períodos indicaría que podría estar iniciándose una fase de recuperación. Por el contrario, un regreso por debajo de la EMA50 evidenciaría que la presión vendedora sigue siendo intensa y podría traer nuevas bajadas.
No te pierdas todos los movimientos del S&P 500, las 7 Magníficas y el mercado bursátil con DailyForex. Además, echa un vistazo a las estrategias ofrecidas por los FP Markets para invertir en acciones. ¡No esperes más!