

Las acciones de Iberdrola afrontan octubre de 2026 intentando consolidarse por encima de los 20,39 €, una resistencia que se ha resistido durante el mes de septiembre. El gran catalizador del mes serán los resultados del tercer trimestre, que se publican el 21 de octubre y decidirán si la acción tiene fuerza para atacar ese máximo.
Dato | Cifra |
Cotización | Alrededor de 20,60 € |
Rango de 52 semanas | 15,88 – 22,08 € |
Distancia al máximo anual | 7,3 % |
Capitalización bursátil | 136 600 millones de euros |
Rentabilidad en lo que va de año | +26,6 % |
Consenso de los analistas | Mantener |
Precio objetivo | 20 € |
Rentabilidad por dividendo | 3,3 % |
Próximo evento destacable | Resultados del tercer trimestre de 2026: 21 de octubre |
Veredicto técnico | Tendencia alcista de fondo, donde la acción intenta consolidarse por encima de los 20,39 €. El siguiente objetivo es el máximo anual de 22,08 €. |
Veredicto fundamental | Crecimiento sólido y visibilidad gracias a su plan de redes, aunque ya cotiza por encima del precio objetivo de consenso |
Calendario de Iberdrola para Octubre de 2026
Fecha | Evento | Por qué importa |
Primera quincena de octubre | Datos operativos de los primeros nueve meses de 2026 (energía distribuida, producción y capacidad instalada) | Es el primer anticipo de los resultados. Por ejemplo, en el primer trimestre la energía creció un 9,7 %, por lo que el mercado buscará confirmar esa tendencia |
21 de octubre | Resultados del 3T 2026 | Es el gran catalizador del mes: el mercado comparará las cifras con el 22 % de beneficio del primer semestre y revisará las previsiones para el conjunto del año |
21 de octubre (por confirmar) | Anuncio del dividendo a cuenta de 2026 | Una subida frente a los 0,253 € del último dividendo a cuenta elevaría la rentabilidad esperada |
29 de octubre | Reunión de política monetaria del BCE | Tras la subida al 2,50 % de septiembre, una nueva alza presionaría la valoración de las utilities y el coste de su deuda |
Análisis Fundamental de Iberdrola
Qué Espera el Mercado de los Resultados del 21 de Octubre
La dirección dejó una pista en la publicación de los resultados de julio: espera cumplir el objetivo anual con holgura y no descartó que haya sorpresas positivas.
Métrica | Referencia del primer semestre | Qué vigilar en los resultados del 3T 2026 |
Beneficio neto reportado | 4336 millones de euros (21,7 % más), con 953 millones de € de plusvalía por México | Volverá a salir alto por la plusvalía. No es la cifra que mide el negocio |
Beneficio neto ajustado | 3565 millones de euros (+7,8 %; +14,4 % sin efecto divisa) | El objetivo anual es crecer más del 8 % (más de 6700 millones de euros). Para cumplirlo, el segundo semestre debe aportar al menos 3135 millones de euros |
EBITDA de redes | 4213 millones de euros (+13 %) | Si mantiene un crecimiento de doble dígito, se confirma la tesis del plan estratégico |
Inversión | 7010 millones de euros (+25 %), de los que 4384 millones de euros fueron a redes (+42 %) | Si el ritmo se mantiene, puede sustentar el crecimiento de 2027 (aunque también presiona a la deuda) |
Deuda neta | 53 972 millones de euros (+3790 millones de € desde diciembre) | Hay que ver si la deuda se estabiliza o sigue creciendo al ritmo de la inversión |
Dividendo a cuenta | 0,253 € | Si esta vez crece en línea con el beneficio ajustado, que está en el 8 %, este puede subir hasta los 0,27 € |
Apuesta por el almacenamiento
Iberdrola adjudicó a principios de septiembre 25 millones de euros a Ingeteam para sistemas de baterías asociados a plantas renovables en España. El almacenamiento es el segmento de generación que más rápido crece dentro del grupo: por ejemplo, su capacidad en baterías aumentó un 117 % en el primer semestre, gracias a nuevos proyectos en España y Australia. Se trata de una señal de que la empresa no solo crece en redes reguladas, sino que también protege la rentabilidad de su generación.
Top Brokers de Forex en línea
¿Es cara la acción de Iberdrola?
Métrica | Dato |
PER estimado 2026 | 20x |
EV/EBITDA | 12x |
Deuda neta/EBITDA | 3,4x |
Rentabilidad por dividendo | 3,3 % |
Un PER de unas 20 veces para un crecimiento del beneficio ajustado de algo más del 8 % es una valoración exigente. El mercado paga una prima por la calidad del negocio: la base de activos regulados crece un 11 %, y más de la mitad del EBITDA ya procede de redes.
Además, la acción ya cotiza en el precio objetivo medio de los analistas (20,54 €), por lo que 16 de 23 recomiendan mantener. Sin embargo, las opiniones de las casas de análisis son dispares, puesto que algunas, como es el caso de Bankinter, sitúan su precio objetivo en 23,60 €.
Riesgos a Vigilar
Divisas: durante el primer semestre, el dólar y la libra débiles restaron 218,6 millones de euros al beneficio, puesto que la mitad de los activos regulados se sitúan en Reino Unido y EE UU. Si el dólar consigue fortalecerse frente al euro, como está sucediendo en estos momentos, puede ser una buena noticia para la empresa.
Eólica marina en EE UU: Vineyard Wind 1 completó su construcción en marzo, tras obtener una suspensión judicial cautelar de la orden de paralización de la Administración de Estados Unidos. Al litigio, que sigue abierto, se le suma la hostilidad federal hacia la eólica marina sobre otros proyectos en la región.
Energía y política fiscal: la tensión Irán mantiene altos el gas y el precio del petróleo. A corto plazo, eso eleva los precios de la electricidad y beneficia a la generación renovable e hidráulica. Sin embargo, si los precios están elevados durante mucho tiempo es posible que se reabra el debate de los impuestos extraordinarios a las eléctricas en España.
Tipos de interés: si la inflación de la eurozona sigue por encima del 3 %, no se descarta que el BCE vuelva a subir los tipos en su reunión del 29 de octubre, un hecho que presionaría la valoración de las utilities.
Análisis Técnico de Iberdrola
Indicador | Valor | Señal |
MA5 | 20,335 € | Compra |
MA50 | 13,954 € | Compra |
MA200 | 7,600 € | Compra |
RSI(14) | 70,115 | Compra |
MACD(12, 26) | 1,991 | compra |
STOCH(9,6) | 71,627 | Compra |
Williams %R | -19,125 | Sobrecompra |
En cuanto a los niveles técnicos, los más relevantes a tener en cuenta durante el mes de octubre son:
Punto pivote | 20,282 € |
Resistencia inmediata | 20,679 € |
Resistencias secundarias | 21,277 y 21,674 € |
Soporte inmediato | 19,684 € |
Soportes secundarios | 19,287 y 18,689 € |
Interpretación de los Análisis Técnico y Fundamental
El precio objetivo de Iberdrola, empresa que hace parte del índice de referencia español IBEX 35, medio de los analistas (20,54) cae justo dentro de la zona técnica que la acción lleva semanas sin superar: entre la resistencia de 20,39 € y la resistencia inmediata de 20,679 €. El techo fundamental y el técnico coinciden, así que no es casualidad que la cotización haya frenado ahí.
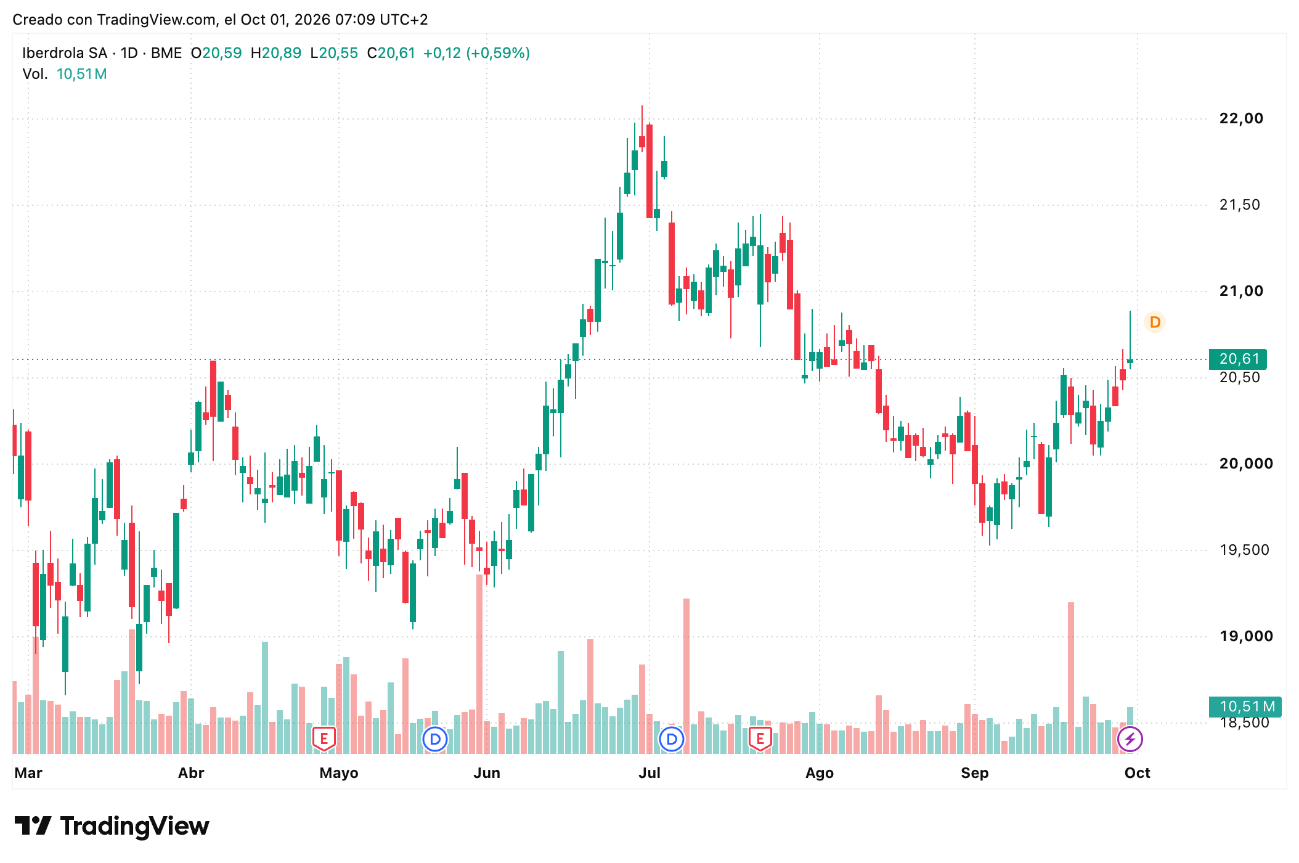
Además, los dos análisis también coinciden en la cautela: los osciladores están en zona de sobrecompra (el indicador RSI por encima de 70 y Williams %R en -19), y la valoración ya es exigente, con un PER de unas 20 veces. Ninguno de los dos indica que la acción está barata, así que sin un catalizador nuevo lo lógico es que se produzca una consolidación.
El catalizador que pueden tener las acciones de Iberdrola son los resultados que se presentan el 21 de septiembre. Para que la acción supere los 20,68 € con fuerza, el mercado necesitará algo más que cumplir con las previsiones:
El beneficio ajustado de los nueve meses se necesitará acercar o superar los 5300 millones de euros, lo que indicaría un crecimiento anual claramente superior al 8 %.
El dividendo a cuenta debe superar los 0,27 € por acción.
La dirección de la compañía tiene que mejorar la previsión anual.
Además, el fortalecimiento momentáneo del dólar juega a favor, ya que reduce el lastre de la divisa.
Escenarios para Iberdrola en Octubre de 2026
Escenario | Disparador técnico | Catalizador fundamental | Nivel objetivo | Invalidación |
Alcista | Cierre semanal por encima de 20,679 € | Resultados por encima de lo esperado: beneficio ajustado de nueve meses superior a 5300 millones de euros y dividendo a cuenta por encima de 0,27 € | 21,277 € | Vuelta por debajo del nivel de 20,282 € |
Bajista | Cierre por debajo de 19,684 € | Resultados sin mejora de previsiones y nueva subida de tipos del BCE | 19,287 € | Recuperación de la zona de 20,282 € |
Lateral | Cotización entre 19,684 – 20,679 € | Resultados en línea con las previsiones (crecimiento del 8 %) y el BCE no sube los tipos | 20,282 € como punto de equilibrio | Cierre semanal fuera de rango, en cualquier dirección |
Conclusión
Con la acción en el precio objetivo del consenso y los osciladores en sobrecompra, uno de los escenarios más probables hasta el 21 de octubre es una consolidación entre los 19,68 – 20,68 €. Si los resultados mejoran las previsiones, además de un dividendo a cuenta que se sitúe por encima de los 0,27 €, se podría dar la situación para que la acción ataque su máximo anual de 22,08 €.
Aprovecha los movimientos del IBEX35 y de las acciones de Iberdrola en tiempo real con nuestros pronósticos sobre el mercado bursátil. Además, echa un vistazo a la lista de los mejores brókers para España recomendados por DailyForex. ¡No esperes más!
