

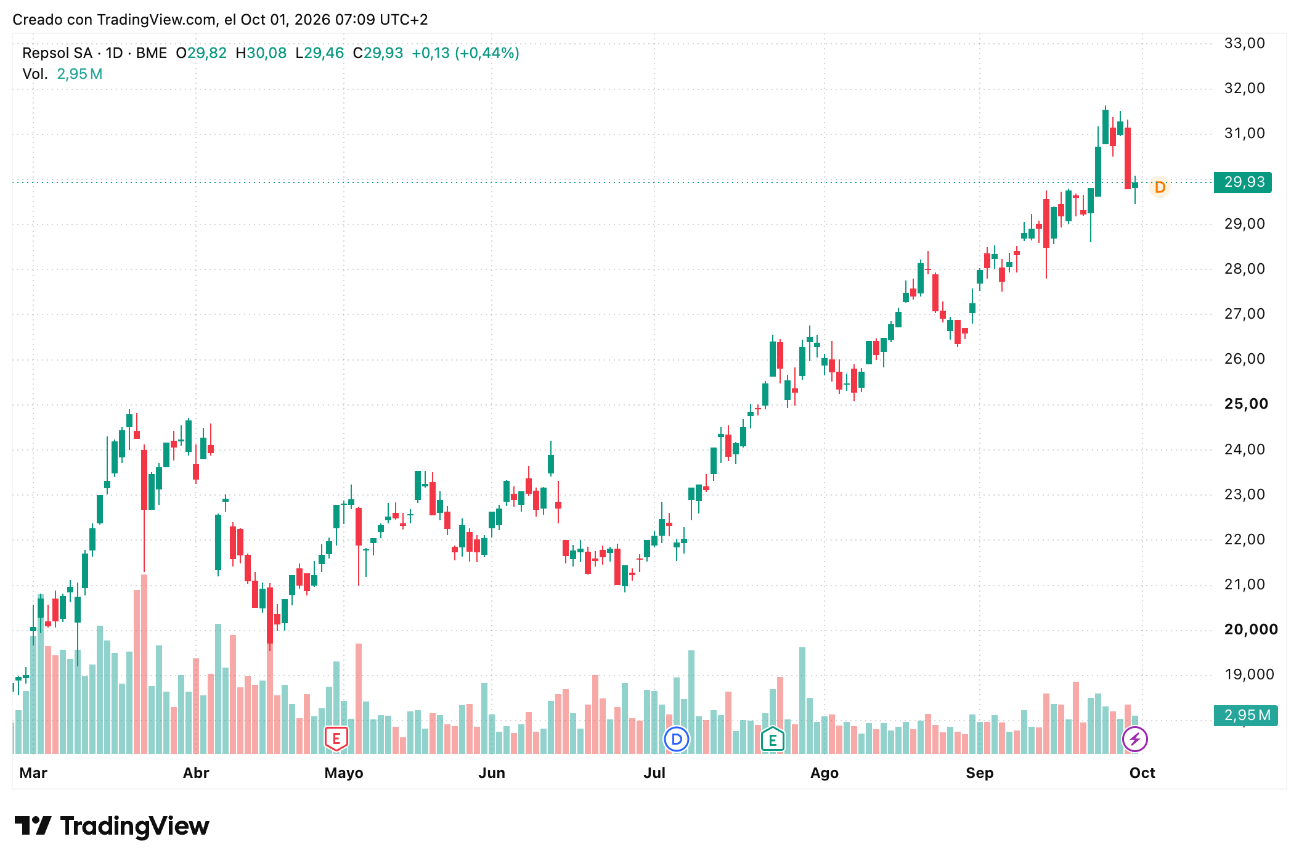
Repsol llega a octubre a menos de un 5 % de su máximo anual, tras duplicar su valor en bolsa en 2026 gracias a unos buenos márgenes de refino. Este mes, la empresa presenta los resultados del tercer trimestre el día 29. Con la cotización de la acción por encima del precio objetivo medio de los analistas, la pregunta del mes es si la coyuntura puede favorecer nuevos máximos o si toca una pausa.
Top Brokers de Forex en línea
Claves de Repsol en Octubre
Cotización: alrededor 30 € al cierre de septiembre, a menos de un 5 % de su máximo anual (31,64 €, alcanzado el 24 de septiembre).
Rentabilidad en 2026: en torno a 96 % desde el cierre de 2025.
Casas de análisis: el objetivo más alto es el de RBC, en 38 € (un 21 % por encima del precio actual). No obstante, el objetivo medio del consenso, que está en 28,51 €, se sitúa por debajo de la cotización actual.
Niveles técnicos: la resistencia inmediata en 31,64 €, mientras que el soporte inmediato en 30,257 €.
Fechas clave: avance operativo en la semana del 5 al 9 de octubre y resultados del tercer trimestre el 29 de octubre.
Cómo Llega Repsol a Octubre: Casi Duplica su Precio en 2026 y Roza Máximos
La acción de Repsol acumula una subida cercana al 96 % desde finales de 2025, además de haber más que duplicado su precio en los doce últimos meses.
Desde agosto, la acción ha ganado alrededor de un 23 %, concentrando las mayores ganancias durante el mes de septiembre, aupadas por el precio del Brent por encima de los 100 $.
Repsol Frente al IBEX 35 y las Petroleras Europeas
El IBEX 35 cosecha una ganancia de en torno al 13 % desde principios de año. Si se compara con Repsol, se observa que la empresa energética supera al índice español por más de 80 puntos porcentuales. En cuanto a la comparación con otras petroleras europeas:
Compañía | Revalorización en 2026 (hasta 23/09) |
Repsol | +87,2 % |
Neste | +76 % |
Eni | +44,9 % |
TotalEnergies | +40,6 % |
Una de las razones por las que Repsol está por encima de sus competidores es que la empresa tiene mucho peso en el refino, justo el segmento que más se ha beneficiado de los cortes de suministro en Oriente Medio. En el primer semestre, su división Industrial ganó 1683 millones de euros ajustados, frente a 235 millones el año anterior.
Análisis Fundamental de Repsol
Antes de los resultados, la empresa publicará su avance operativo en la semana del 5 de octubre. Ese día se conocerán el margen de refino y la producción del trimestre, algo que probablemente moverá la acción antes de que se sepan los resultados oficiales. Las cifras que se deben vigilar son:
Margen de refino: el punto de partida es el de 14 $ por barril del segundo trimestre. RBC, que es la casa más optimista con respecto a las acciones de Repsol, espera un margen total de refino de 50 $ por barril en el tercer trimestre y de 30 $ por barril en el cuarto trimestre. Si el indicador de la compañía baja de los 14 $, el mercado lo interpretará como el inicio de la normalización.
Resultados específicos: en el segundo trimestre restaron 796 millones de euros por deterioros en Química y en renovables en Chile. Nuevos deterioros o provisiones, por ejemplo en Venezuela, podrían empañar el buen resultado operativo de la empresa.
Tercera recompra: se espera que Repsol compre un total de 1800 millones de euros en acciones durante 2026, por lo que el tercer programa que se debería anunciar en la presentación de resultados debe ser de 950 millones de euros. Si la cifra final queda por debajo de lo esperado, la acción podría acusarlo.
Dividendo: este año, Repsol ha pagado 1,051 € brutos por acción. Con la acción en 31,20 €, la rentabilidad por dividendo baja al 3,4 %, lejos del 4,9 % que rondaba a principios de verano, cuando la cotización se situaba en 21,6 €. Es decir, para el comprador actual la acción de la empresa ya no es un valor de alta rentabilidad por dividendo.
Qué Dicen los Analistas
La acción de Repsol cotiza por encima del precio objetivo de consenso, que está en 28,51 €. Sin embargo, la mayoría de recomendaciones siguen siendo positivas.
Casa de análisis | Precio objetivo | Recomendación | Fecha | Potencial frente a 31,20 € |
RBC Capital Markets | 38 € | Sobreponderar | 3 – 4 de septiembre | +21,4 % |
Berenberg | 37,50 € | N/A | 15 de septiembre | +19,8 % |
Alantra | 33,35 € | Sobreponderar | 23 de septiembre | +6,6 % |
Jefferies | 32 € | Comprar | 25 de agosto | +2,3 % |
Barclays | 32 € | N/A | Finales de julio | +2,3 % |
Santander | 31,50 € | N/A | 23 de septiembre | +0,7 % |
Bankinter | 30,10 € | Comprar | Finales de julio | -3,8 % |
Goldman Sachs | 30 € | Comprar | Finales de julio | -4,1 % |
Renta 4 | 23,70 € | Mantener | Julio | -24,3 % |
Las dos casas que han revisado recientemente su valoración ven todavía un potencial cercano al 20 % (ambas se basan en márgenes de refino alto durante más tiempo), teniendo en cuenta que la mayoría de objetivos fijados en julio y agosto ya han sido superados por el precio. Si el avance operativo de octubre confirma los márgenes, es probable que haya una nueva ronda de revisiones al alza.
Riesgos que Pueden Frenar a Repsol
Riesgo | Posible impacto | Qué vigilar |
Normalización de los márgenes de refino | Alto: el refino genera dos tercios del beneficio | Indicador de margen del tercer trimestre (semana del 5 de octubre) y tráfico en Ormuz |
Impuesto a beneficios extraordinarios | Medio – alto: reduciría la caja disponible para recompras | Debate en Bruselas y postura del Gobierno español |
Venezuela | Medio: valor de los activos y posibles provisiones | Publicación del texto del acuerdo y nuevas licencias de la OFAC |
Normativa de metano de la UE | Medio: más coste del crudo desde 2027 | Posible flexibilización de la norma y cambios de proveedores |
Sobreextensión en bolsa | Corrección a corto plazo | Reacción del precio ante el avance operativo y los resultados |
Análisis Técnico de Repsol para Octubre
Indicador | Valor | Señal |
MA5 | 25,636 € | Compra |
MA50 | 15,398 € | Compra |
MA200 | 12,539 € | Compra |
RSI(14) | 81,999 | Sobrecompra |
MACD(12, 26) | 3,535 | Compra |
STOCH(9,6) | 63,034 | Compra |
Williams %R | -6,313 | Sobrecompra |
En lo que se refiere a los niveles técnicos para el mes de octubre, los más relevantes a tener en cuenta son:
Pivote actual | 31,20 € |
Resistencia inmediata | 31,64 € |
Resistencia secundaria | 32,094 € |
Soporte inmediato | 30,257 € |
Soportes secundarios | 28,754 € y 26,917 € |
Como se observa a partir de los datos, el momentum es fuerte, pero en sobrecompra. Es decir, la subida no se está debilitando, pero está muy extendida. Un RSI mensual por encima de 80 no marca un techo por sí solo, aunque sí aumenta la probabilidad de consolidaciones o tomas de beneficios ante cualquier catalizador negativo.
Mientras la acción se mantenga por encima de 30,26 €, el sesgo sigue siendo alcista y el objetivo es la zona de 32 €. Si pierde los 28,75 €, se confirmaría una corrección de la sobrecompra hacia el pivote de septiembre. Qué escenario se active depende de dos catalizadores: el avance operativo de la semana del 5 de octubre y los resultados del 29 de octubre.
Escenarios para Repsol en Octubre
Escenario | Catalizador | Objetivo | Invalidación |
Alcista | Margen de refino del tercer trimestre igual o superior a 14 $ por barril y cierre por encima de 31,64 € con volumen | 32,09 € | Cierre por debajo de 30,26 € |
Bajista | Margen claramente por debajo de 14 $, tercera recompra menor de lo esperado, ruptura del acuerdo en Venezuela o avance del impuesto europeo | 28,75 € y, después, 26,92 € | Recuperación del cierre por encima de 30,26 € |
Lateral | Datos operativos en línea con lo esperado y el mercado a la espera de los resultados | Rango entre 30,26 € y 31,64 € | Cierre por encima de 31,64 € o por debajo de 28,75 € |
Calendario de Octubre para Repsol
Fecha | Evento | Por qué importa para Repsol |
4 de octubre | Reunión de la OPEP+ | Decidirá la producción de noviembre. Si se congela la oferta mantendría el Brent alto |
Semana del 5 de octubre | Avance operativo del tercer trimestre de Repsol | Primera cifra del margen de refino y de la producción del trimestre |
23 de octubre | Resultados del tercer trimestre de Eni | Adelantan cómo está afectando el refino a las petroleras europeas |
29 de octubre | Resultados del tercer trimestre de Repsol y anuncio previsto de la tercer recompra | Confirmará si el beneficio ajustado respalda el precio actual y cuánto destinará a recompras |
Todos los miércoles de octubre | Inventarios semanales de crudo (EIA) | Afectan al Brent y a los márgenes de refino |
Conclusión
Repsol llega a octubre con la tendencia a favor, pero con poco margen de error: cotiza por encima del consenso y en sobrecompra. Las dos fechas que pueden marcar el mes son la semana del 5 de octubre y la presentación de resultados el 29 de septiembre, aunque también se deberá vigilar la situación en Ormuz, Venezuela y el impuesto europeo.
Aprovecha los movimientos Repsol, del IBEX35 y del mercado de divisas en tiempo real con nuestros pronósticos Forex diarios. Además, echa un vistazo a la lista de los mejores brókers para España recomendados por DailyForex.
