

El S&P500 entra en octubre en los 7.750,25 puntos, después de avanzar apenas un 0,67% en septiembre y acumular una revalorización aproximada del 12,5% en lo que va de 2026. La tendencia de fondo continúa siendo alcista, aunque el deterioro de la amplitud del mercado y el repunte de los rendimientos de los bonos estadounidenses plantean un desafío para el rally.
Mientras el índice se mantenga por encima del mínimo marcado en marzo en los 6.353,25, la estructura alcista seguirá vigente. Una ruptura de los 7.823 – 7.850 puntos abriría la puerta hacia los 8.000. En octubre, la reunión de política monetaria de la Fed y los resultados empresariales del tercer trimestre serán los principales catalizadores a tener en cuenta.
Top Brokers de Forex en línea
Pronóstico del S&P500 para Octubre
En la siguiente tabla puedes analizar de un vistazo cuál es la situación del S&P500 de cara al mes de octubre:
Señal | Perspectivas para octubre |
Tendencia mensual | Bullish |
Soporte relevante | 7.579 – 7.597 |
Resistencia relevante | 7.823 – 7.850 |
Nivel de breakout (alcista) | Sobre los 7.850 |
Nivel de breakdown (bajista) | Bajo los 7.579 |
Principales riesgos | Rendimiento de los bonos estadounidenses y expectativas hacia la política monetaria de la Fed |
Principales catalizadores | Resultados empresariales y perspectivas de crecimiento de las acciones de semiconductores e IA |
¿Qué Ocurrió con el S&P500 en Septiembre?
El S&P500 cerró agosto en 7.699 puntos y terminó septiembre en 7.750,25, lo que supone una subida mensual de apenas 0,67%. Durante el mes, el índice osciló entre un mínimo de 7.575 y un máximo de 7.848,50, manteniéndose cerca de sus máximos históricos pese a la volatilidad. En lo que va de año, acumula una revalorización aproximada del 12,5%.
El comportamiento estuvo condicionado por el repunte de las rentabilidades de los bonos, con el Treasury a 10 años llegando al 5,30%, mientras las expectativas de inflación y nuevas subidas de tipos presionaban a la renta variable.
La fortaleza se concentró especialmente en tecnología (+5,5%) y, en menor medida, comunicación, mientras ocho de los once sectores terminaron el mes en negativo. Además, cerca del 75% de los componentes del S&P 500 cayeron en septiembre. El índice equiponderado (RSP) perdió un 4,88%, reflejando una participación muy estrecha del mercado. El NASDAQ100 terminó con unas ganancias del 4,50%, confirmando la fortaleza del sector tecnológico.
El mes de septiembre podría resumirse diciendo que el S&P500 resistió, pero la amplitud se deterioró.
¿Es el Rally del S&P 500 tan Fuerte como Parece?
La debilidad de la amplitud observada en septiembre adquiere mayor relevancia cuando se analiza cómo se distribuye el avance del índice. A finales de mes, menos del 25% de los componentes del S&P500 cotizaban por encima de su media móvil de 50 sesiones, mientras que sólo alrededor del 41% se mantenían sobre la media de 200 sesiones. Esto evidencia que el índice permanece cerca de máximos, pero la mayoría de sus componentes muestran un comportamiento técnico mucho más débil.
Por otra parte, la diferencia entre el rendimiento mensual del S&P500 y el RSP (índice equiponderado) es la mayor vista desde marzo de 2020 y refuerza esta lectura.
Esto apunta a una participación cada vez más estrecha, con las grandes compañías tecnológicas teniendo una influencia desproporcionada sobre el resultado del índice. La línea avance/descenso también refleja este deterioro de fondo. No significa necesariamente que el S&P500 vaya a corregir en octubre, pero sí que el mercado se está volviendo más vulnerable. Cuanto menor es el número de compañías que sostienen el índice, mayor es el impacto si alguno de sus principales líderes pierde impulso.
Análisis Técnico del S&P500 para Octubre
Gráfico mensual:
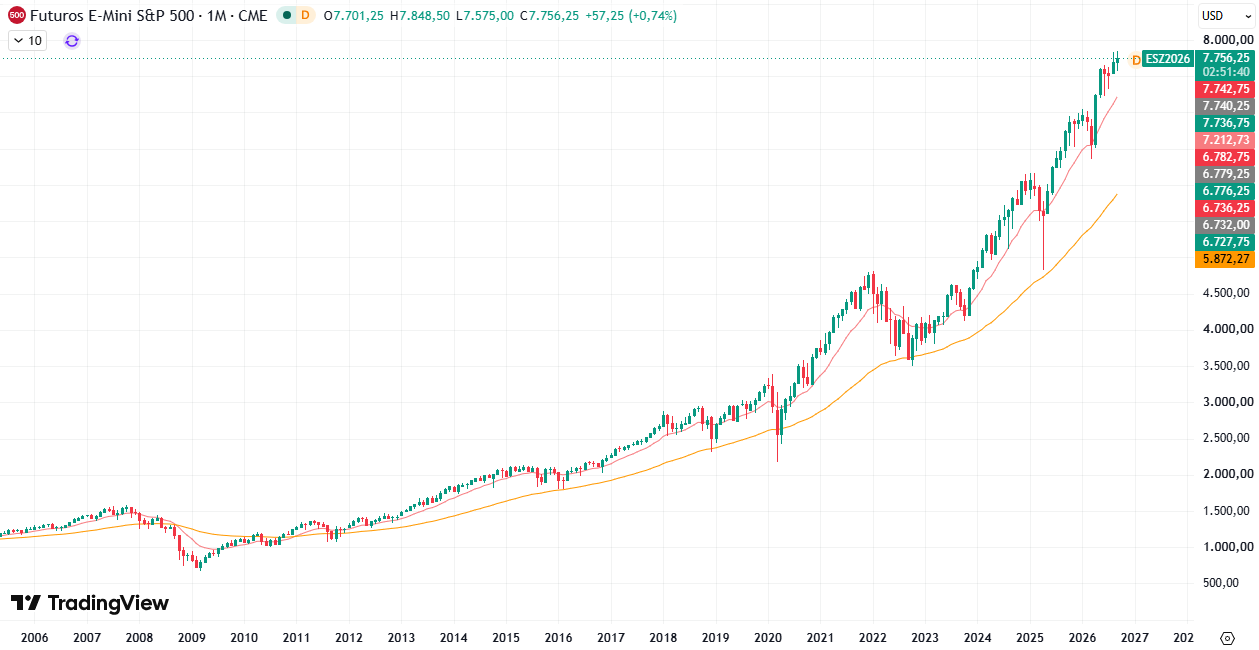
El gráfico mensual del S&P500 exhibe una tendencia alcista de fondo. En estos momentos, el precio se mantiene por encima de la media móvil anual (12 períodos) y muy por encima de la de 50 meses.
Durante el mes de septiembre se alcanzó el actual máximo histórico (7.848,50), aunque la vela presenta un cuerpo pequeño y mechas relativamente largas por ambos lados. Señalan equilibrio entre la oferta y la demanda y sugieren que el mercado podría consolidarse o efectuar un retroceso antes de iniciar un nuevo rally.
Gráfico semanal:
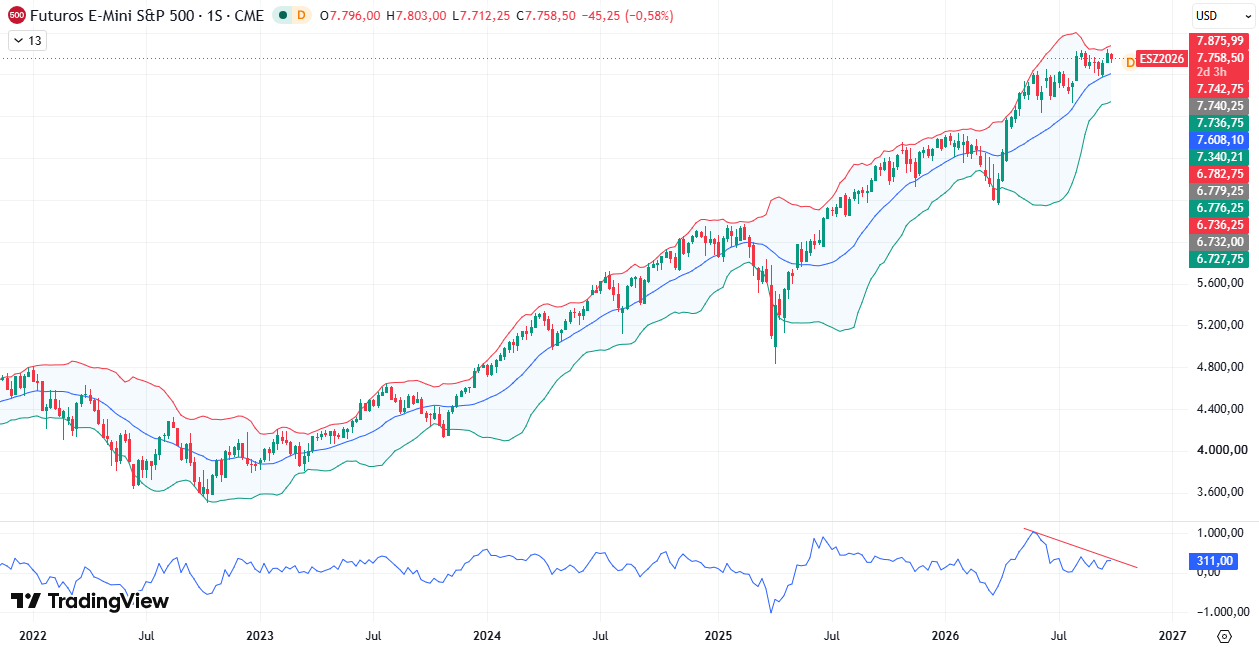
La cotización del S&P se mantiene por encima de la media móvil de 20 semanas y en la parte alta del canal marcado por las Bandas de Bollinger. Es indicio de que el precio estaría extendido hacia arriba y podríamos ver una caída en cualquier momento.
Durante la semana pasada, el precio interactuó con la banda superior y se formó una vela de rechazo, seguida de una vela bajista en la semana en curso. Es un patrón que sugiere un retroceso a corto plazo. Además, el indicador momentum presenta una divergencia, señalando que las subidas de los últimos meses no han estado respaldadas por un incremento en la negociación y el precio podría caer.
Gráfico diario:
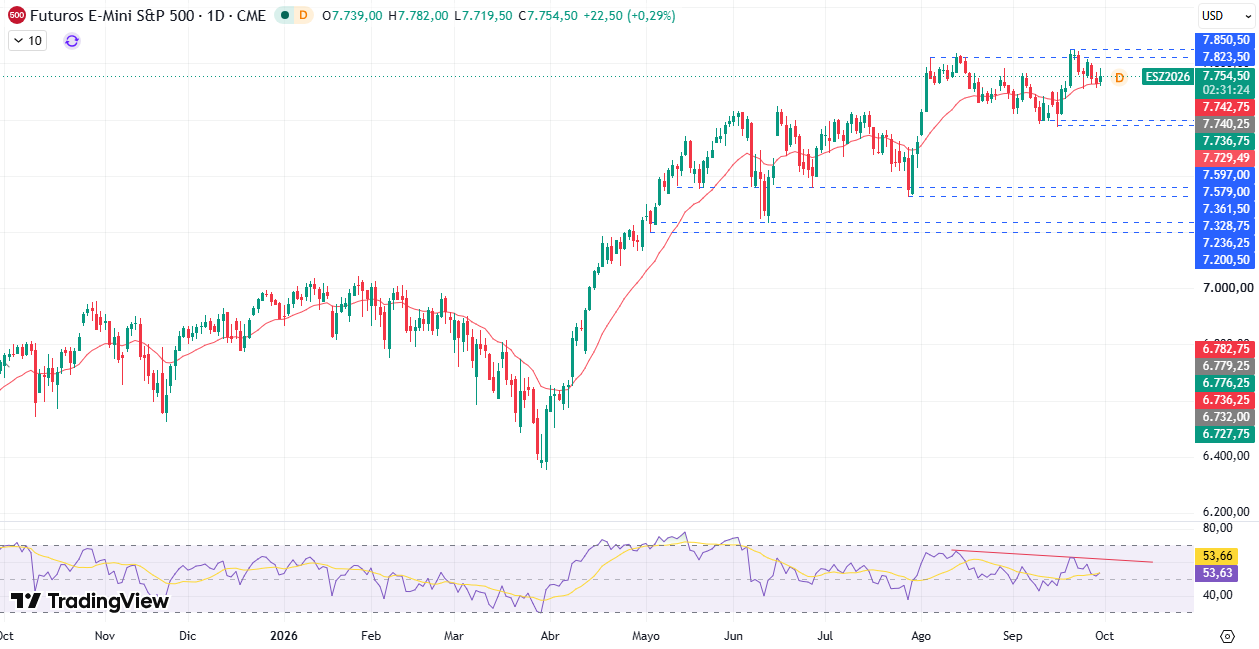
En el gráfico diario, la cotización del S&P500 está por encima de las medias móviles de 20, 50 y 200 períodos. Por un lado, es una señal que sugiere fortaleza, pero también indica que tarde o temprano podría producirse una reversión a la media.
También se observa un posible doble techo formado por los máximos de 7.838,50 (13 de agosto) y 7.848,50 (22 de septiembre), cuya línea de centro se encuentra en los 7.579 – 7.597. Un breakdown en este nivel estaría completando una figura bajista que podría traer un retroceso al S&P500.
Por su parte, el índice de fuerza relativa (RSI) presenta una divergencia bajista desde el 13 de agosto, señalando que aunque el mercado esta lateralizado, la fuerza de la demanda es cada vez más baja. Se trata de otra señal que apuntaría a una posible bajada en el índice de referencia estadounidense de cara a las próximas semanas.
Niveles de Soporte en el S&P500
Los niveles de soporte más cercanos son:
Primer soporte: 7.579 – 7.597. Un breakdown aquí completaría una figura de doble techo en el gráfico diario y podría atraer presión vendedora al S&P500 a corto plazo
Soporte relevante: 7.200 – 7.235. Una caída por debajo de este nivel estaría cruzando la EMA50 del gráfico semanal a la baja y dejaría un retroceso de más del 8%. Hay que recordar que, a partir del 10% se considera que el índice ha entrado en una situación de corrección técnica
Invalidación de la tendencia en curso: 6.353,25. Se trata del swing low de la última corrección que efectuó el S&P500 en marzo. Una ruptura de este nivel invalidaría la estructura de máximos crecientes que se observa en el gráfico semanal y estaría dejando una caída del 19,05% (muy cerca del 20% que se suele considerar como inicio de un mercado bajista)
Niveles de Resistencia en el S&P 500
En estos momentos, el único nivel de resistencia por encima del precio actual es la zona de 7.823 – 7.850 puntos. El precio rebotó en sus inmediaciones 3 veces desde principios de agosto.
Por encima de este nivel está la barrera psicológica de los 8.000. No se trata de un nivel de resistencia técnico igual al anterior pero es un punto en el que muchos traders podrían cerrar posiciones largas o abrir cortos, por lo que puede darse un rebote a la baja la primera vez que la cotización llegue a él.
El Rendimiento de los Bonos podría ser Decisivo en Octubre
El comportamiento de los bonos del Tesoro será uno de los factores a tener en cuenta en octubre. En septiembre, el rendimiento del Treasury a 10 años subió hasta el 5,285%, un 11,21% más que en agosto, mientras que el bono a 2 años alcanzó el 4,881%, tras avanzar un 12,40%. El movimiento fue todavía más significativo en términos reales: el rendimiento real a 10 años aumentó hasta el 2,9%, un 18,85% más que el mes anterior.
Unos rendimientos más elevados incrementan la tasa utilizada para descontar los beneficios futuros de las empresas, reduciendo el valor presente de esos flujos de caja. El efecto puede ser especialmente relevante para las compañías de crecimiento, cuyas valoraciones dependen en mayor medida de beneficios esperados a largo plazo. Además, unos bonos más atractivos pueden competir con la renta variable por el capital de los inversores, al tiempo que unos costes de financiación mayores presionan a empresas y consumidores.
Si los rendimientos continúan subiendo en octubre, las grandes tecnológicas que han sostenido buena parte del avance del S&P 500 podrían enfrentarse a una presión adicional.
La Decisión de la Fed: El Mayor Riesgo en Octubre para el S&P500
La política monetaria de la Fed será uno de los principales focos de atención para el S&P 500 en octubre. En septiembre, el banco central subió los tipos en 25 puntos básicos, hasta el rango del 3,75% - 4,00%. Al mismo tiempo, sus nuevas proyecciones apuntaron a un crecimiento del PIB del 2,3%, una tasa de desempleo del 4,1% y una inflación PCE del 3,7% al cierre de 2026. En promedio, los miembros del Comité Federal de Mercado Abierto opinan que los tipos de interés estarán en el 4,1% a finales de año.
Este mes habrá dos citas clave a tener en cuenta. La primera es la publicación de las actas de la reunión de septiembre, que tendrá lugar el 7 de octubre. La segunda (y más importante) es la reunión de política monetaria del 27 y 28 de octubre. FedWatch asigna un 37,1% de probabilidad a otra subida de tipos.
Más que la decisión en sí misma, el impacto en los mercados dependerá de lo que diga Kevin Warsh en la rueda de prensa posterior al anuncio del resultado. Un tono dovish podría provocar una caída en los rendimientos de los bonos y favorecer al S&P500. En cambio, un mensaje más hawkish de lo esperado podría tener el efecto opuesto, impulsando aún más los rendimientos y aumentando la presión sobre la renta variable.
Los Resultados Empresariales del Q3 podrían Determinar si el Rally se Extiende
La temporada de resultados del tercer trimestre será otro de los grandes catalizadores del S&P 500 en octubre. Entre las fechas más relevantes destacan:
JPMorgan: martes 13
Tesla: miércoles 21
Como ha venido ocurriendo últimamente, el mercado no solo reaccionará al crecimiento de los ingresos y al beneficio por acción (EPS). Otros datos como los márgenes y las previsiones para los próximos trimestres pueden ser todavía más determinantes. En el sector tecnológico, las perspectivas del gasto en inteligencia artificial y centros de datos, junto con los datos de demanda de servicios en la nube serán clave. Determinarán si el fuerte gasto efectuado en IA está generando frutos que respalden los altos precios a los que cotizan las empresas.
La cuestión central para el S&P 500 será si el crecimiento de los beneficios puede justificar las valoraciones actuales y, al mismo tiempo, ampliar la participación del rally más allá de las compañías que actualmente concentran buena parte de las ganancias.
La IA Continúa Siendo un Catalizador Importante para el S&P500
La inteligencia artificial seguirá siendo un factor relevante para el S&P 500 en octubre. Como se ha visto a lo largo de los últimos meses cuando el sector sube, suele empujar con él al índice. Cualquier muestra de fuerza en sus acciones se tomará como una señal alcista para el S&P500.
De cualquier manera, el foco de los inversores ha pasado del interés por el supuesto potencial de la tecnología a interrogantes sobre la capacidad de convertir la enorme inversión realizada en ingresos y beneficios. Por ello, el mercado analizará con lupa lo que se diga en las ruedas de prensa de presentación de resultados. Si se muestran pruebas de que las inversiones están generando beneficios y crecimiento, los inversores reaccionarán con optimismo y el S&P500 podría iniciar un nuevo rally.
Por el contrario, si las compañías vinculadas a la IA decepcionan en ingresos, márgenes, rentabilidad del capex o previsiones futuras, el impacto sobre el índice podría ser desproporcionado debido a su elevada ponderación.
Geopolítica y Petróleo: Un Riesgo Infravalorado
La falta de acuerdo entre EE. UU. e Irán para normalizar el tráfico marítimo a través del Estrecho de Ormuz mantiene abierto un riesgo importante para los mercados en octubre. El estrecho es una de las principales rutas energéticas del mundo, por lo que cualquier prolongación de las restricciones mantendrá la presión sobre el precio petróleo.
La IEA (Agencia Internacional de la Energía) acaba de ajustar al alza su estimación del déficit mundial de petróleo hasta los 1,7 millones de barriles diarios (antes hablaba de 1,3 millones). También retrasó hasta 2027 el retorno a un mercado con superávit. Con esta situación de fondo, el crudo WTI subió un 5,36% en septiembre.
Un petróleo más caro puede afectar negativamente al S&P500 desde varios frentes. Por un lado, contribuye a alimentar la inflación y dificulta una eventual relajación monetaria, lo que mantendría elevados los rendimientos de los bonos. Al mismo tiempo, aumenta los costes de las empresas y reduce el poder adquisitivo de los consumidores, presionando márgenes y demanda.
Aunque el entorno general sería negativo para el mercado, dejaría una situación favorable para las compañías del sector energético. Un petróleo más caro podría incrementar sus beneficios.
Calendario Económico para Octubre
Los informes macroeconómicos son uno de los factores que pueden afectar el comportamiento del S&P500 a corto plazo. Una concatenación de resultados positivos o negativos también puede dar lugar al inicio de un nuevo rally o provocar una corrección, respectivamente.
Para el mes de octubre habrá que prestar atención a los siguientes:
Fecha | Dato | ¿Por qué importa para el S&P500? |
Jueves 1 | Informe semanal de nuevas peticiones de subsidio por desempleo | Niveles de desempleo por encima de lo esperado pueden contribuir a que la Fed suavice su discurso hawkish, reduciendo las perspectivas de nuevas subidas de tipos |
Jueves 1 | PMI manufacturero de septiembre | Cifras por encima de lo esperado demuestran fortaleza en la economía estadounidense y viceversa |
Viernes 2 | Nóminas no agrícolas de septiembre | Niveles de desempleo por encima de lo esperado pueden contribuir a que la Fed suavice su discurso hawkish, reduciendo las perspectivas de nuevas subidas de tipos |
Viernes 2 | Tasa de desempleo en septiembre | Niveles de desempleo por encima de lo esperado pueden contribuir a que la Fed suavice su discurso hawkish, reduciendo las perspectivas de nuevas subidas de tipos |
Lunes 5 | PMI de servicios de septiembre | Cifras por encima de lo esperado demuestran fortaleza en la economía estadounidense y viceversa |
Miércoles 7 | Minutas de la Fed | Un sentimiento hawkish en los oficiales de la Fed durante la última reunión de política monetaria incrementa las perspectivas de subidas de tipos y viceversa |
Jueves 8 | Informe semanal de nuevas peticiones de subsidio por desempleo | Niveles de desempleo por encima de lo esperado pueden contribuir a que la Fed suavice su discurso hawkish, reduciendo las perspectivas de nuevas subidas de tipos |
Martes 13 | Ventas de viviendas de segunda mano en septiembre | Cifras por encima de lo esperado demuestran fortaleza en la economía estadounidense y viceversa |
Miércoles 14 | IPC | Inflación por encima de lo esperado contribuye a que la Fed mantenga o endurezca su discurso hawkish |
Jueves 15 | Ventas minoristas de septiembre | Cifras por encima de lo esperado demuestran fortaleza en la economía estadounidense y viceversa |
Jueves 15 | IPP de septiembre | Inflación por encima de lo esperado contribuye a que la Fed mantenga o endurezca su discurso hawkish |
Miércoles 28 | Decisión de tipos de interés | Un tono hawkish durante la rueda de prensa incrementa las perspectivas de subidas de tipos y viceversa |
Tres Escenarios para el S&P 500 en Octubre
Escenario bullish
Desencadenante: el S&P500 cierra por encima de los 7.848,50
Objetivo potencial: 8.000
Factores que confirmarían la hipótesis alcista: retroceso en los rendimientos de los bonos, enfriamiento de la inflación, resultados empresariales mejores de lo esperado, la amplitud del merado mejora o las tecnológicas se mantienen fuertes
Un breakout soportado por varios sectores es más sólido que uno provocado únicamente por unas pocas empresas de gran capitalización
Escenario de consolidación
Rango potencial: entre 7.579 y 7.850
Condiciones: una mezcla de factores positivos y negativos. Por ejemplo, resultados empresariales sólidos, aunque sin sorpresas, los rendimientos de los bonos se mantienen altos, varios sectores se debilitan y el tecnológico consigue sostener al S&P500…
Escenario bearish
Desencadenante: el S&P500 cierra por debajo de los 7.579
Objetivos potenciales: 7.400 (caída del 5,71%), 7.236 (caída del 7,80%), 6.700 (caída del 14,63%)
Factores que confirmarían la hipótesis bajista: nuevas subidas en el rendimiento de los bonos, sorpresas al alza en los indicadores de inflación, la Fed mantiene su postura hawkish, el crudo sigue subiendo, resultados empresariales y previsiones para el resto del año peores de lo esperado, debilidad en las grandes tecnológicas o la amplitud del mercado continúa siendo reducida
¿Puede Llegar el S&P500 a 8.000 en Octubre?
Sí, el S&P500 puede llegar a 8.000 en octubre, pero necesitaría superar primero la zona de resistencia de 7.823 – 7.850 y después mantener el impulso. Desde el cierre de septiembre en 7.750,25, alcanzar 8.000 supondría aproximadamente una subida del 3,12%. En base a lo ocurrido en meses anteriores, es algo totalmente posible si se dan las circunstancias adecuadas.
Una bajada en los rendimientos de los bonos o un incremento en la participación más allá de las grandes tecnológicas podrían hacerlo posible.
¿Es Posible que se Produzca una Corrección en el Mercado en Octubre?
Sí. Existe la posibilidad de que se produzca una corrección en el S&P500 durante el mes de octubre. De acuerdo a nuestro análisis y al escenario bearish planteado arriba, no sería extraño ver un retroceso de entre el 5 y el 10% si se diesen algunas de las siguientes condiciones:
Ruptura del soporte de 7.579 – 7.597
La amplitud del mercado sigue deteriorándose
Las grandes tecnológicas se debilitan
Los rendimientos de los bonos siguen subiendo
Las perspectivas de beneficios empresariales se debilitan
Pronóstico del S&P500 para Octubre: Conclusión
El sesgo para el S&P 500 en octubre sigue siendo alcista, aunque con una vulnerabilidad creciente por el deterioro de la amplitud de mercado y los elevados rendimientos de los bonos. De todas maneras, mientras el índice respete el soporte de 7.579 – 7.597 puntos, no hay motivos para pensar en un pullback.
Una ruptura y cierre por encima de 7.850 confirmaría la continuación del rally y abriría la puerta a una subida hacia los 8.000 puntos. En cambio, un cierre por debajo de 7.579 activaría un escenario bajista, con las zonas de 7.400 y 7.236 como siguientes referencias.
¿Cuál será la tendencia del S&P500 durante el mes de octubre? Entérate de la respuesta en nuestro análisis del mercado bursátil. Además, aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!
