

El S&P500 perdió un 1,98% la semana pasada y afronta un entorno marcado por las dudas sobre la rentabilidad de las inversiones en inteligencia artificial, el repunte del petróleo y una inflación superior a lo esperado. El caso de CoreWeave ha reavivado la preocupación por el endeudamiento del sector tecnológico, mientras que los datos de inflación refuerzan las expectativas de una nueva subida en los tipos de interés.
Top Brokers de Forex en línea
La Narrativa Alrededor del S&P500 es Mayoritariamente Bearish
La narrativa de mercado de cara a la semana que comienza es mayoritariamente bajista para el S&P 500, con tres focos de preocupación: las dudas sobre la rentabilidad del gasto en inteligencia artificial, el repunte de los precios del petróleo y una inflación más elevada de lo esperado.
Dudas sobre el gasto en inteligencia artificial
La preocupación por el coste de desarrollar infraestructuras de inteligencia artificial volvió a pesar sobre el sector tecnológico durante la semana pasada. El caso de CoreWeave ilustra los riesgos que empiezan a preocupar a los inversores: la compañía acumula más de 51.000 millones de dólares en deuda para financiar su expansión, mientras que el rendimiento de sus bonos se ha disparado hasta el 15%. Además, los mercados de swaps de incumplimiento crediticio (CDS) llegaron a descontar una probabilidad de impago superior al 60% a cinco años.
Estas cifras han reavivado las dudas sobre la sostenibilidad financiera del despliegue de infraestructuras de IA y la capacidad de las empresas para obtener una rentabilidad suficiente de las inversiones. Las compañías tecnológicas volvieron a ser las mayores perdedoras del mercado durante la semana pasada, por segunda semana consecutiva. Esta evolución apunta a una pérdida de confianza que podría prolongarse si los próximos resultados empresariales no justifican las valoraciones actuales y el volumen de inversión previsto.
Volatilidad en los precios del petróleo
El mercado energético añadió otra fuente de incertidumbre para la renta variable. El crudo WTI subió un 7,81% durante la semana pasada y alcanzó su nivel más alto de los últimos 28 días, en un contexto marcado por las tensiones geopolíticas y las dificultades para restablecer el tránsito marítimo por el estrecho de Ormuz.
El conflicto con Irán sigue sin una solución visible, mientras que el bloqueo del estrecho y el aumento de los ataques contra los buques que intentan atravesarlo mantienen en riesgo el suministro energético. A ello se suman los ataques con drones y misiles de los rebeldes hutíes de Yemen contra objetivos en Arabia Saudí, incluidas infraestructuras petroleras.
Además, los legisladores estadounidenses han presentado una propuesta para bloquear el acuerdo del presidente Donald Trump con Rusia destinado a liberar varios cientos de millones de barriles de diésel.
Para el S&P 500, el principal riesgo es que el encarecimiento del petróleo termine trasladándose a los precios que pagan los consumidores y las empresas. Esto podría reducir el poder adquisitivo de los hogares, elevar los costes empresariales y dificultar la moderación de la inflación.
El repunte de la inflación complica las perspectivas en torno a los tipos de interés
Los últimos datos de inflación publicados en Estados Unidos reforzaron las preocupaciones sobre la evolución de los precios. Tanto el índice de precios al consumidor (IPC) como el índice de precios al productor (IPP) de septiembre mostraron un repunte respecto a agosto y superaron las previsiones del mercado.
El dato que más llemó la atención fue el avance mensual del IPP, que alcanzó el 1,3%, más del doble del 0,6% esperado. El repunte de los precios al productor también plantea el riesgo de que las empresas trasladen parte de sus mayores costes a los consumidores en los próximos meses.
Estos resultados refuerzan la idea de que la Fed mantendrá los tipos de interés altos durante más tiempo. Según FedWatch, el mercado asigna actualmente una probabilidad del 91,8% a una nueva subida de los tipos de interés antes de finalizar el año.
Para el S&P 500, la combinación de una inflación persistente y unos tipos de interés potencialmente más elevados constituye un obstáculo por partida doble. Por un lado, el encarecimiento de la financiación puede reducir el atractivo de las acciones, especialmente de las compañías tecnológicas cuyas valoraciones dependen en gran medida de beneficios futuros. Por otro, una inflación elevada puede presionar los márgenes empresariales y limitar la capacidad de consumo de los ciudadanos.
El Rendimiento de los Bonos Retrocede, pero Podría Seguir Presionando al S&P500
Los rendimientos de los bonos del Tesoro estadounidense registraron una segunda semana consecutiva de descensos, un movimiento que ofrece cierto alivio al S&P500 tras varios meses de presión.
El rendimiento del bono a 10 años cerró la semana pasada en el 5,081%, frente al 5,242% de la semana anterior. Pese a este retroceso, todavía no se ha anulado la tendencia alcista en curso desde finales de febrero y su valor sigue en niveles elevados. Hace 2 semanas alcanzó un nuevo máximo de los últimos 24 años y medio.
El bono a 2 años también prolongó su corrección por tercera semana consecutiva. Su rendimiento descendió al 4,715%, desde el 4,791% de la semana anterior. Al igual que en el tramo largo de la curva, este movimiento no invalida la tendencia alcista iniciada a finales de febrero. Hace 3 semanas, el rendimiento a 2 años había marcado su nivel más alto de los últimos dos años y cuatro meses.
La caída de los rendimientos suele favorecer a las acciones, ya que reduce el atractivo de los bonos frente a la renta variable y puede aliviar los costes de financiación de las empresas. En principio, el retroceso de ambos rendimientos es una señal ligeramente bullish. Sin embargo, el contexto de fondo invita a la cautela. Los bonos siguen ofreciendo rentabilidades elevadas y siguen constituyendo una señal bearish para el S&P500.
Los Resultados Empresariales del Q3 podrían mover al S&P500 esta semana
La temporada de presentación de resultados del tercer trimestre comienza a ganar protagonismo y podría determinar la dirección del S&P500 durante esta semana. En términos generales, los inversores mantienen una visión optimista sobre los beneficios empresariales y esperan un crecimiento interanual cercano al 29% en el beneficio por acción del índice. Sin embargo, este optimismo convive con las dudas sobre las elevadas valoraciones de las grandes tecnológicas, el coste de las inversiones en inteligencia artificial y el impacto de la inflación sobre los márgenes empresariales.
En este escenario, no bastará con que las compañías superen las previsiones de beneficios. Los inversores también prestarán atención a sus perspectivas para los próximos trimestres, especialmente en aquellos sectores donde las expectativas de crecimiento son más exigentes.
¿Conseguirán las Tecnológicas Justificar el gasto en IA?
El miércoles, tras el cierre del mercado, presentarán sus resultados Meta, Texas Instruments y Lam Research. Sus cifras ofrecerán información relevante sobre la evolución de la demanda tecnológica y, en particular, sobre los pedidos de equipos utilizados en la fabricación de semiconductores.
Los resultados de Lam Research y Texas Instruments podrían ayudar a determinar si la demanda de chips y de equipos para producirlos mantiene suficiente fortaleza. Unas cifras sólidas y unas perspectivas favorables podrían estabilizar el sector, que ha experimentado una elevada volatilidad en las últimas semanas. Por el contrario, unas previsiones débiles alimentarían las dudas sobre la rentabilidad futura de las inversiones en infraestructura de inteligencia artificial.
Meta también será una referencia importante para evaluar la confianza de los inversores en el gasto tecnológico. El mercado buscará señales de que las fuertes inversiones en IA pueden traducirse en un crecimiento sostenible de los ingresos y los beneficios. Si las compañías no consiguen justificar esas expectativas, el S&P500 podría seguir encontrando dificultades para recuperar el impulso de sus principales motores tecnológicos.
Consumo, automoción y defensa mostrarán cómo evoluciona la economía estadounidense
La agenda también incluye resultados que permitirán evaluar la fortaleza del consumo y la evolución de otros sectores sensibles al contexto económico y geopolítico.
El martes subirán a la palestra Netflix y General Motors. Los resultados de Netflix ayudarán a valorar si la demanda de servicios de streaming mantiene su solidez, mientras que los de General Motors ofrecerán pistas sobre la demanda de automóviles y la capacidad de los fabricantes para mantener sus precios.
El jueves, Procter & Gamble aportará información adicional sobre el gasto de los hogares a través de la evolución de sus ventas y sus márgenes. Sus resultados serán especialmente relevantes después de los últimos datos de inflación, que apuntan a un encarecimiento persistente de los precios.
En conjunto, unos resultados dispares en las compañías vinculadas al consumo podrían reforzar el debate sobre la estanflación, un escenario caracterizado por una inflación elevada y un crecimiento económico débil. Si los precios continúan subiendo mientras los consumidores reducen su gasto, las empresas podrían afrontar mayores costes y dificultades para mantener sus ingresos y márgenes
¿Qué Factores Pueden Aumentar la Volatilidad del S&P 500 esta Semana?
Más allá de los resultados del Q3 otro factor que puede generar volatilidad en torno al S&P500 son los informes macroeconómicos. Esta semana habrá que prestar atención a:
Inicios de viviendas en septiembre (martes)
Permisos de construcción de septiembre (martes)
Venta de viviendas pendientes en septiembre (martes)
Nuevas peticiones de subsidios por desempleo (jueves)
Renovaciones de subsidios por desempleo (jueves)
PMI de servicios de octubre (viernes)
PMI manufacturero de octubre (viernes)
Expectativas de inflación de la Universidad de Michigan en octubre (viernes)
Confianza del consumidor de la Universidad de Michigan en octubre (viernes)
En el contexto actual, la interpretación de estas cifras puede volverse compleja. En principio, valores mejores de lo esperado tenderían a generar optimismo hacia la economía estadounidense y serían señales bullish para la cotización del índice de referencia. Sin embargo, una economía fuerte y un desempleo bajo reducirán la necesidad de que la Fed abandone su postura hawkish, lo que limitaría el recorrido de cualquier posible movimiento alcista.
Análisis Técnico del S&P500
Gráfico semanal:
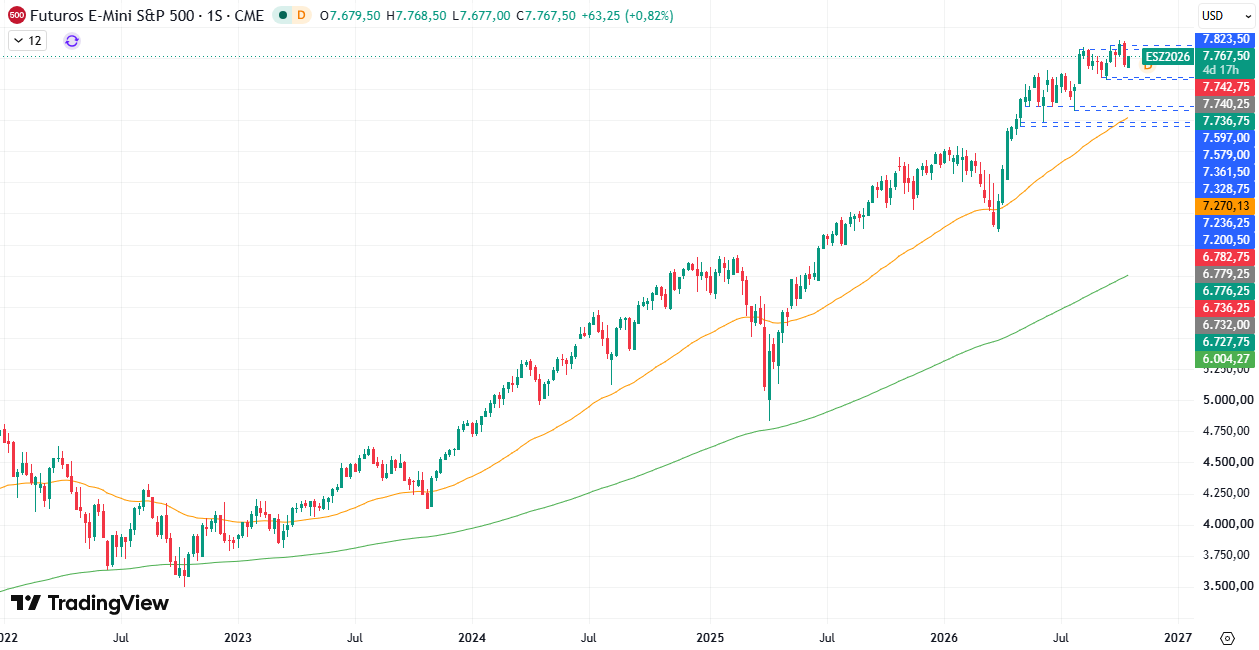
Gráfico diario:
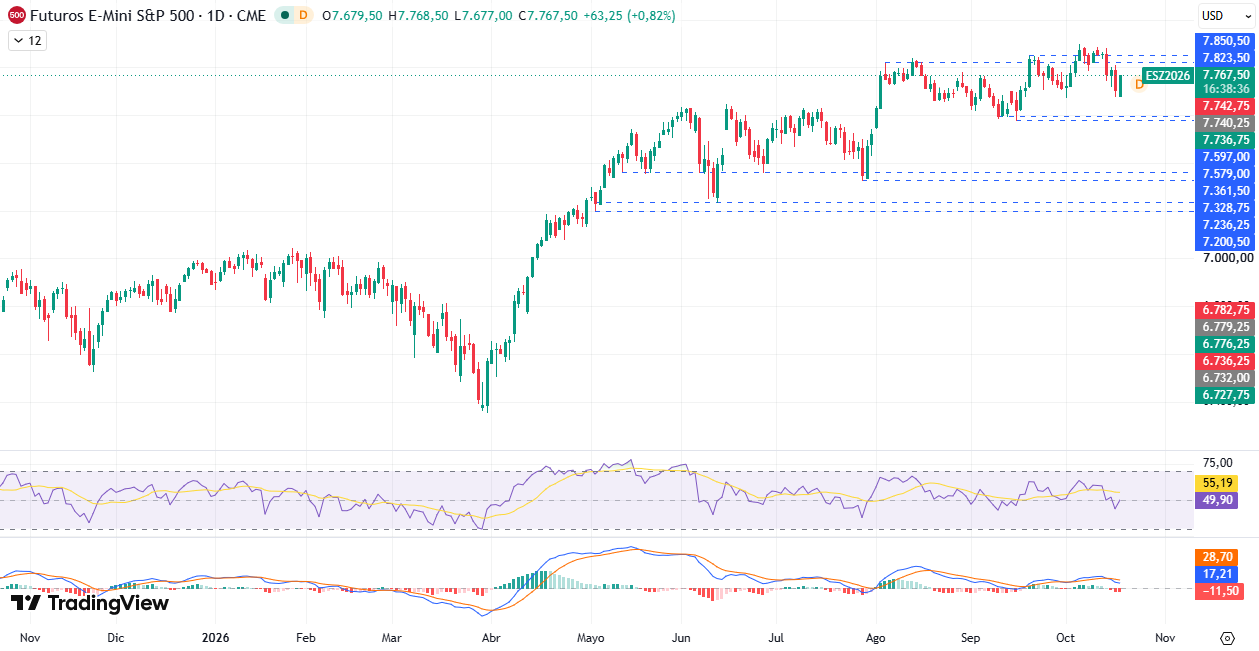
El S&P500 continúa en un estado de lateralización y la semana pasada perdió un 1,98%. En el gráfico diario predominan las señales bearish, con un RSI que mantiene una trayectoria alcista desde el 6 de octubre y un MACD que acaba de dar un cruce de líneas bajista.
Un breakdown en la zona de mínimos de 7.579 – 7.597 confirmaría que la oferta está siendo más intensa que la demanda y abriría la puerta a un posible retroceso hacia la media móvil de 50 semanas.
Análisis Técnico de los 7 Magníficos
Apple (AAPL)
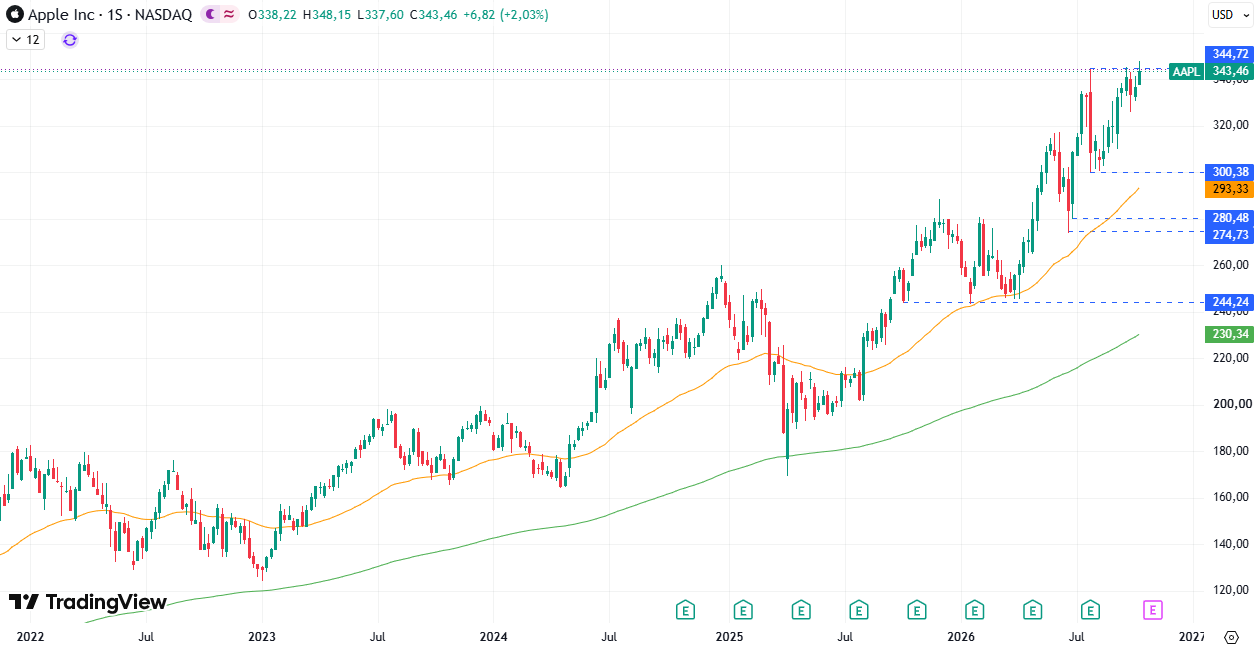
Apple alcanzó un nuevo máximo histórico durante la semana pasada. Sin embargo, el precio cerró por debajo del anterior techo, formando una vela de rechazo. Si continuase bajando y superase el mínimo de hace 3 (325 USD), se estaría rompiendo la estructura alcista de los últimos meses y la caída podría continuar hasta las inmediaciones de la EMA50.
Microsoft (MSFT)
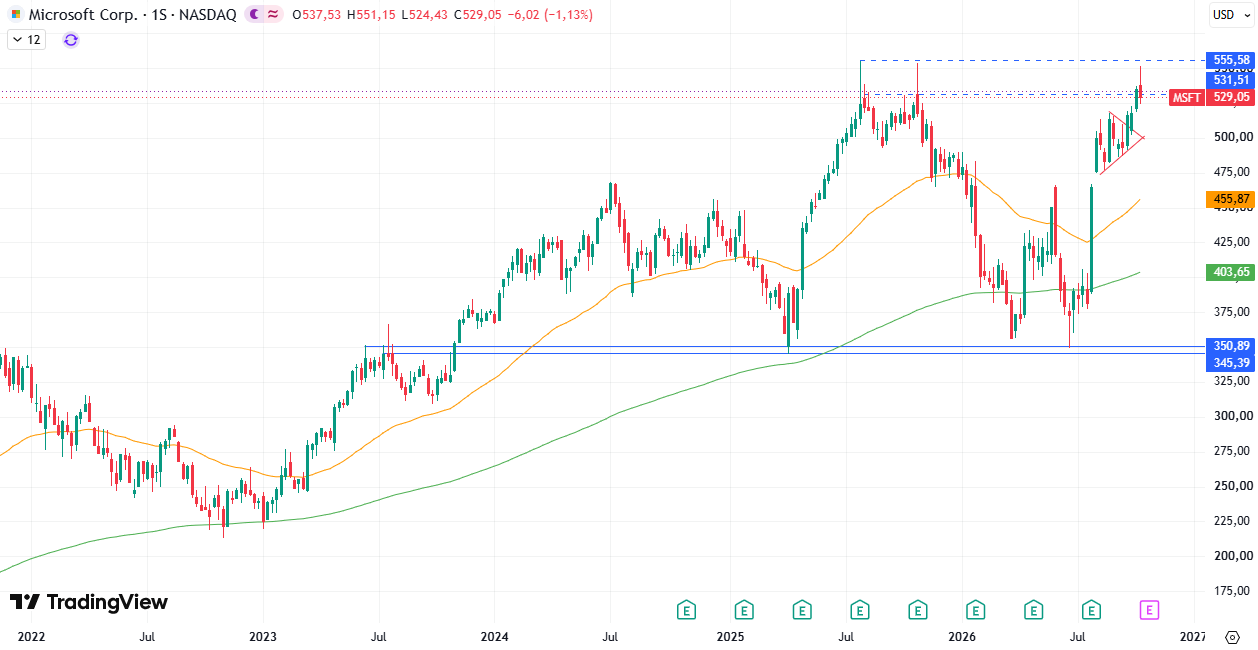
Microsoft cayó un 1,13% durante la semana pasada, luego de aproximarse a la resistencia de los 553 – 555 USD. La mecha amplia que se formó en la parte superior de la vela indica que la oferta se habría incrementado y podría absorber a la demanda, lo que daría lugar a una caída.
Si el precio retrocediese por debajo del nivel psicológico de los 500 USD, podría seguir bajando hacia las inmediaciones de la EMA50.
Alphabet (GOOGL)
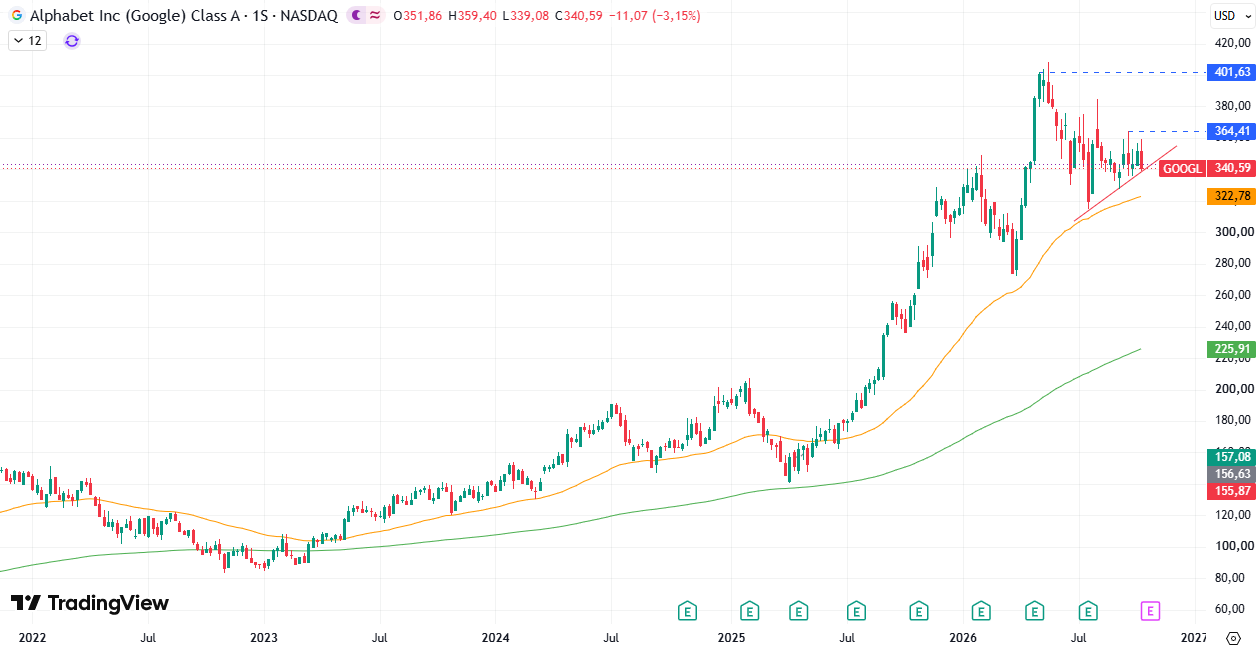
Durante la semana pasada, Alphabet perdió un 3,15% y superó el mínimo de la anterior, lo que indica debilidad. Sin embargo, no llegó a romper la proyección de la directriz alcista que delimita los máximos ascendentes de los últimos meses.
Si el precio continúa por encima, se fortalecería la idea que apunta a una recuperación. Esta se confirmaría en cuanto se cruzase la zona de máximos de 364 USD. En cambio, si cae por debajo, hay cierta probabilidad de que continúe retrocediendo hacia las inmediaciones de la media móvil de 50 semanas.
Amazon (AMZN)
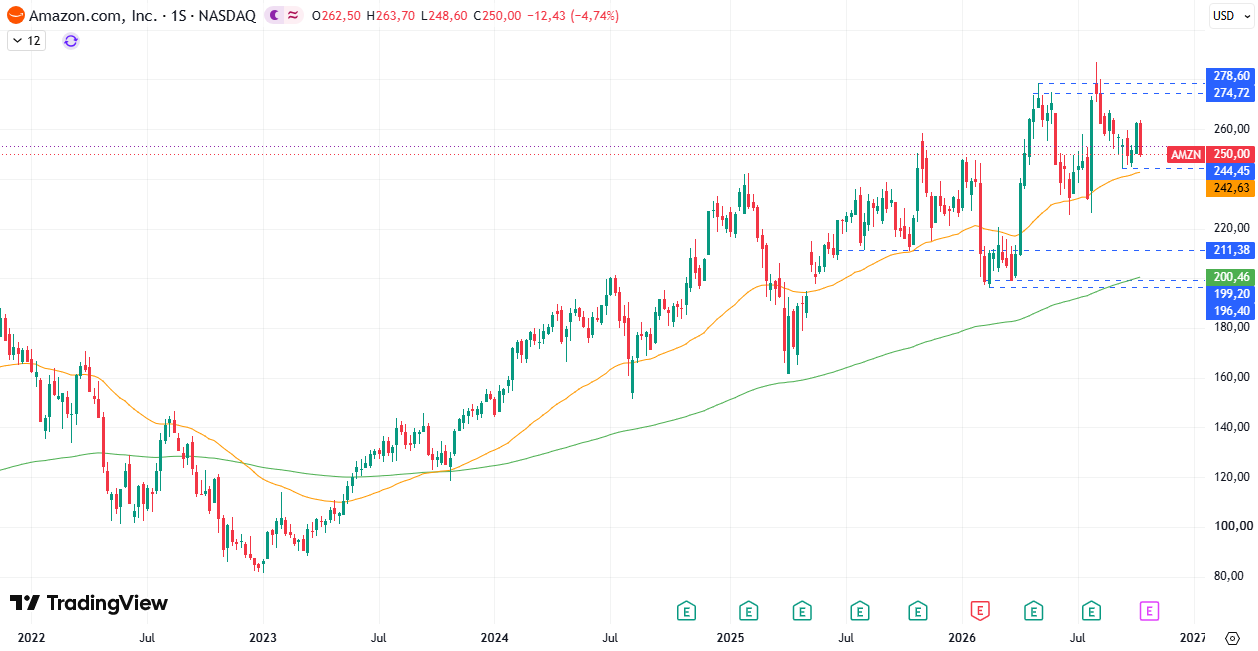
La semana pasada, Amazon retrocedió un 4,74% y anuló las ganancias conseguidas durante la anterior, además de dejar un mínimo más bajo. Este movimiento avisa de que la tendencia bajista iniciada en agosto podría continuar. Una ruptura en el soporte de los 244 USD y un cruce bajista en la EMA50 respaldarían esta teoría.
Meta (META)
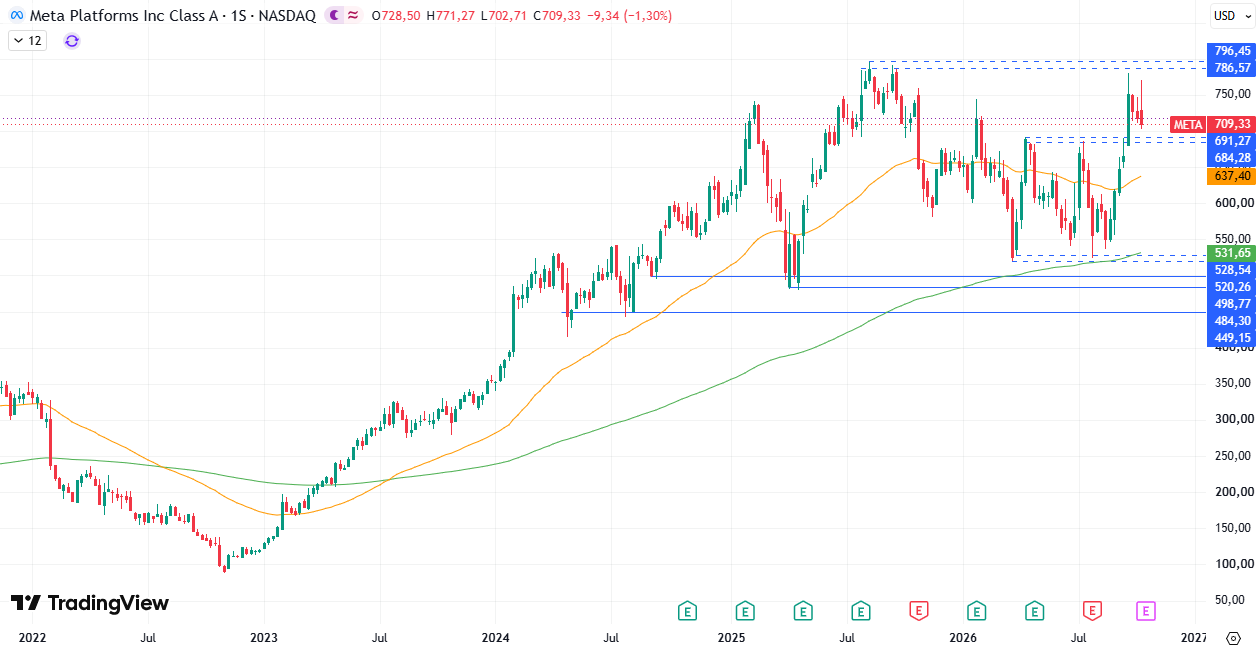
Meta acumula 3 semanas consecutivas de bajadas. La última vela dejó un nuevo mínimo de las últimas 3 semanas y presenta una mecha amplia por la parte superior (vela de rechazo). Denota la presencia de una presión vendedora intensa en el mercado, que podría seguir empujando los precios a la baja. Una ruptura en la antigua resistencia de 684 – 691 USD fortalecería esta hipótesis y podríamos ver una nueva visita a la EMA50 a corto – medio plazo.
Nvidia (NVDA)
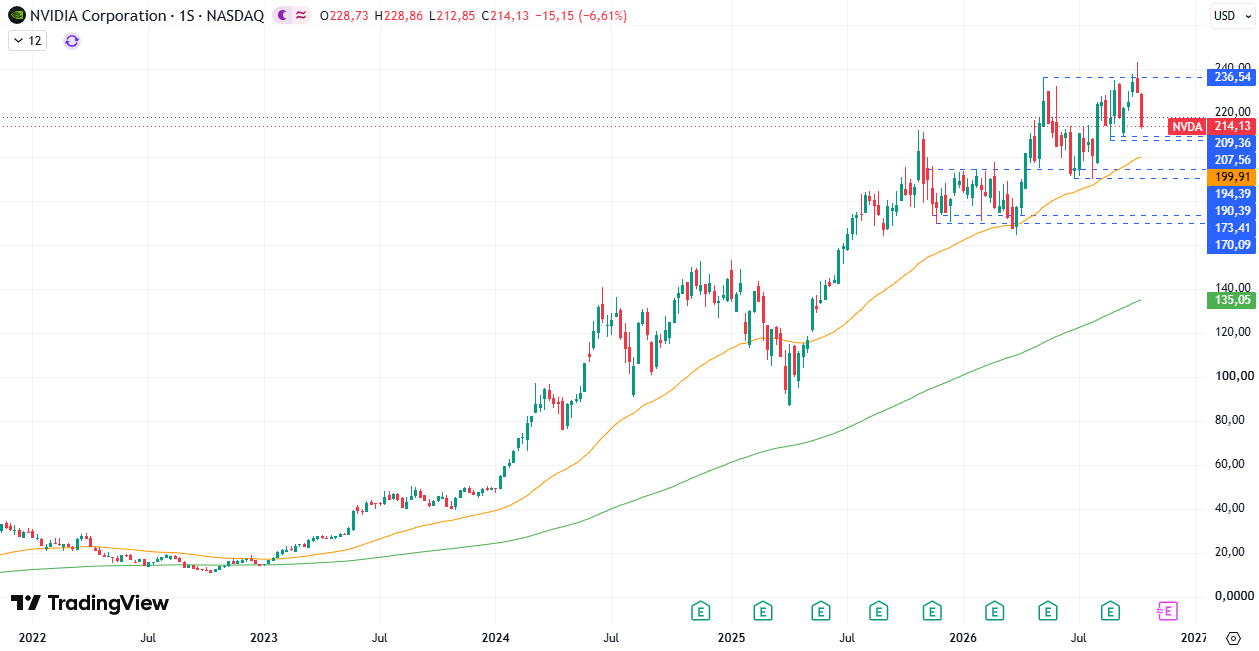
A lo largo de las 2 últimas semanas, Nvidia ha perdido un 12%. El cuerpo alargado y el cierre cerca de mínimos de la vela más reciente evidencian que la presión vendedora es intensa y los precios podrían seguir bajando a corto plazo. Esta teoría se vería fortalecida si se rompiese el soporte de los 207 – 209 USD.
Tesla (TSLA)
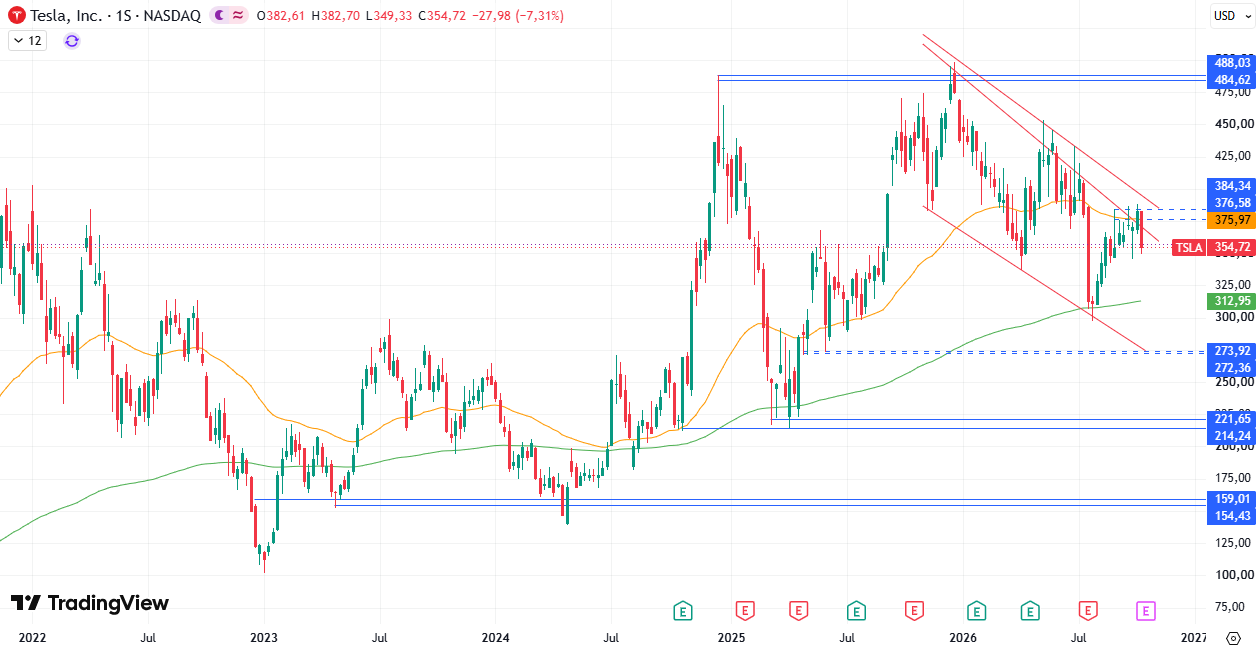
La vela de la semana pasada dejó un máximo y un mínimo inferiores a los de la anterior y una caída del 7,31%. Respalda la idea de que el precio de Tesla podría estar girándose en las inmediaciones de la directriz de tendencia, para dar continuación a la estructura bajista. Una caída por debajo del mínimo de hace 3 semanas (345,88 USD) confirmaría esta hipótesis y podría dejar una nueva visita a la EMA200 a medio plazo.
¿Cuál es la tendencia del S&P500 y las 7 Magníficas hoy? Entérate de la respuesta en nuestro análisis técnico. Además, aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!