

El S&P500 ha marcado un nuevo máximo histórico pese a que varios factores bearish condicionan nuevos avances. El liderazgo de las grandes tecnológicas mantiene el impulso alcista, pero los flujos hacia los principales ETF del índice no muestran una entrada de capital consistente.
Al mismo tiempo, el rendimiento del bono estadounidense a 10 años ha alcanzado niveles no vistos desde 2002, mientras las expectativas de una nueva subida de tipos de la Fed antes de final de año siguen siendo elevadas.
Top Brokers de Forex en línea
La Narrativa en Torno al S&P500 se Mantiene sin Cambios
Al inicio de la semana, la narrativa del S&P 500 descansaba sobre cuatro pilares: el liderazgo de la inteligencia artificial y las grandes tecnológicas, una menor probabilidad de una subida de tipos de la Fed en octubre, la incertidumbre geopolítica en Oriente Medio y unos rendimientos de los bonos estadounidenses que seguían limitando el potencial de la bolsa.
A medida que avanzó la semana, estos factores se han reforzado, manteniendo un panorama moderadamente bearish para el índice de referencia estadounidense.
Las grandes tecnológicas conservan el liderazgo
El Nasdaq ha registrado una subida superior a la del S&P500 y del S&P 500 equiponderado (RSP) en lo que va de semana. Además, seis de los 7 Magníficos han estado cotizando al alza. El índice de semiconductores de Filadelfia ha mostrado un comportamiento errático y acumula una caída del 0,54%. Sin embargo, acaba de marcar un nuevo máximo de los últimos 93 días.
En conjunto, estos movimientos sugieren que los inversores siguen teniendo un interés alto por las grandes compañías vinculadas a la IA.
Se fortalece la hipótesis de unos tipos de interés altos por más tiempo
El panorama respecto a los tipos de interés sigue siendo poco favorable para el S&P500. Las minutas de la última reunión de la Fed mostraron que la mayoría de los oficiales consideran apropiada una nueva subida de tipos antes de que termine el año.
Esto refuerza las expectativas de que van a mantenerse unos tipos de interés altos por más tiempo. A pesar de que las perspectivas de una subida en la reunión de política monetaria de este mes son bajas (FedWatch asigna un 18,3%), la probabilidad de que ocurra de aquí a fin de año ronda el 79,7%.
Oriente Medio sigue siendo una fuente de incertidumbre
La situación geopolítica no ha mejorado y sigue lastrando a la bolsa estadounidense. El UK Maritime Trade Operations ha informado de un aumento de los ataques iraníes contra buques en el Estrecho de Ormuz, con nueve embarcaciones atacadas durante los últimos días. Al mismo tiempo, las negociaciones entre Estados Unidos e Irán para restablecer el tráfico marítimo en la zona continúan estancadas. Las últimas informaciones apuntan a una posible reanudación de los bombardeos estadounidenses sobre la región en noviembre.
Esto sigue manteniendo cierta presión sobre el precio del crudo, que puede contribuir a que continúen subiendo las expectativas de inflación. Se trata de un factor que contribuiría a reforzar la postura hawkish de la Fed.
Los bonos son el principal factor bearish para el S&P500
El rendimiento del bono estadounidense a 10 años ha subido un 0,61% durante la semana y se encuentra en sus niveles más altos desde abril de 2002. Esto refuerza uno de los principales obstáculos que ya existían al comenzar la semana.
Unos rendimientos más elevados hacen que los bonos resulten relativamente más atractivos frente a las acciones y, además, aumentan la presión sobre las valoraciones bursátiles, especialmente en las compañías de crecimiento cuyas expectativas de beneficios están más alejadas en el tiempo.
El Posicionamiento Confirma el Liderazgo de las Tecnológicas, pero los Flujos No Evidencian Entradas de Capital en el S&P500
En la última semana, los sectores con mayores avances han sido el de servicios públicos (+4,16%), tecnología (+2,72%) y consumo cíclico (+2,66%), mientras que bienes raíces (-1,28%), salud (-0,43%) y materiales básicos (-0,28%) han sido los mayores perdedores.
El comportamiento sectorial refuerza la idea de que el liderazgo de las tecnológicas no es algo puntual y confirma que el mercado sigue manteniendo una fuerte exposición a las grandes compañías tecnológicas y a la temática de la IA. En el último mes, el sector tecnológico acumula una subida del 6,04%, la mayor entre los sectores del S&P500, mientras que en los últimos tres meses también ocupa la segunda posición, con un avance del 9,58%, sólo por detrás de energía (+12,16%).
Los flujos hacia ETFs no muestran nuevas entradas de dinero al S&P500
Los flujos de capital ofrecen una señal poco favorable para el S&P500. Durante la última semana se produjeron salidas en el SPY (-7.955 millones), IVV (-1.086 millones) y RSP (-666 millones). La principal excepción fue VOO, que registró entradas de 8.205 millones. De cualquier manera, el cómputo global de los principales ETFs sobre este índice muestra salidas netas.
Estos datos evidencian que no se está produciendo una retirada generalizada de la renta variable. Pero tampoco hay una entrada de capital suficientemente consistente que demuestre que los inversores están incrementando de forma agresiva su exposición al S&P 500.
¿Qué Factores Pueden Aumentar la Volatilidad del S&P 500 en los Próximos Días?
De cara a lo que resta de semana, todavía van a publicarse algunos informes macroeconómicos que podrían influir sobre la cotización del S&P500:
Renovaciones de subsidios por desempleo (jueves)
Nuevas peticiones de subsidios por desempleo (jueves)
Confianza del consumidor en octubre de la Universidad de Michigan (viernes)
Previsiones de inflación de la Universidad de Michigan (viernes)
Datos mejores de lo esperado en los datos del mercado laboral pueden reforzar la idea de que la economía estadounidense está fuerte y contribuirán a que la Fed mantenga su postura hawkish, lo que resulta bearish para la bolsa. Por el contrario, datos peores de lo previsto podrían reducir las perspectivas de una nueva subida en lo que queda de año y se tomarán como una señal ligeramente bullish para el S&P500.
En lo que respecta a los informes de la Universidad de Michigan, unas perspectivas de inflación a la baja y una mayor confianza del consumidor serán señales alcistas y viceversa.
Análisis Técnico del S&P500
Gráfico semanal:
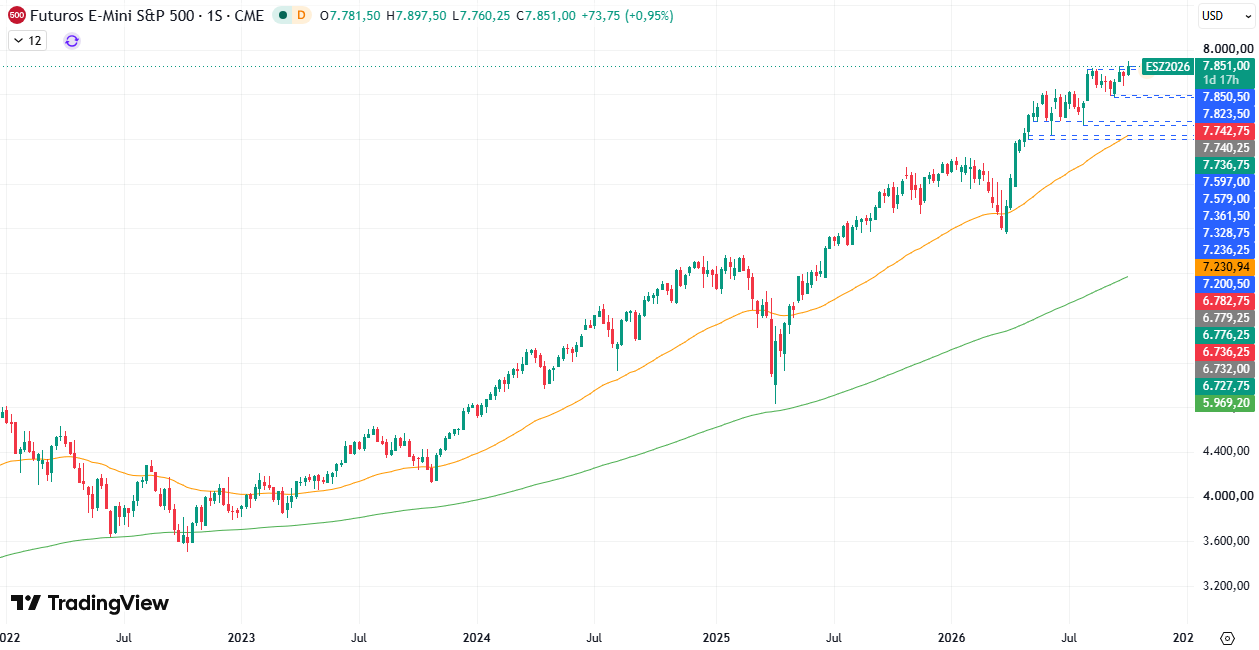
Gráfico diario:
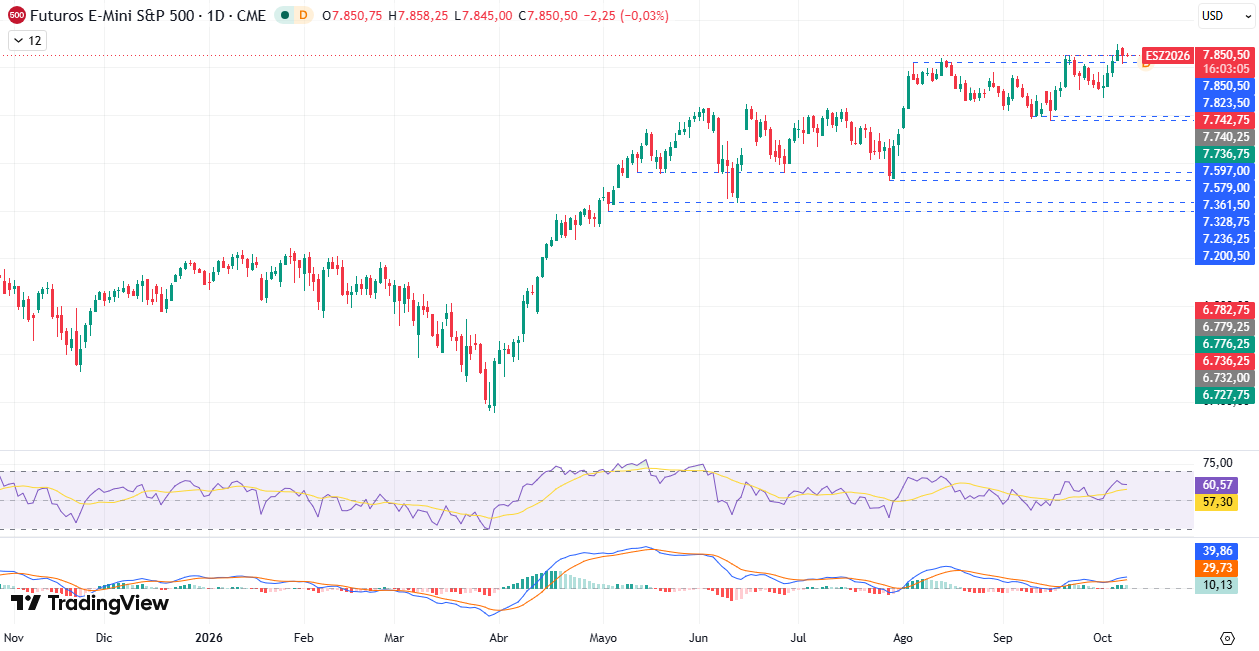
En lo que va de semana, el S&P500 ha avanzado un 0,94% y ha alcanzado un nuevo máximo histórico. Las últimas subidas han estado acompañadas por pendientes ascendentes en el RSI y el MACD. Además, este último dejó un cruce alcista en sus líneas antes de la ruptura del anterior techo histórico.
Estas señales sugieren que la demanda está siendo intensa y podrían traer nuevas subidas al S&P500. Si el precio logra mantenerse por encima de los 7.823 – 7.850 USD en las próximas sesiones, se fortalecerá esta hipótesis. En caso de que esto ocurra, hay que tener en cuenta que la zona psicológica de los 8.000 USD puede actuar como resistencia.
Análisis Técnico de los 7 Magníficos
Apple (AAPL)
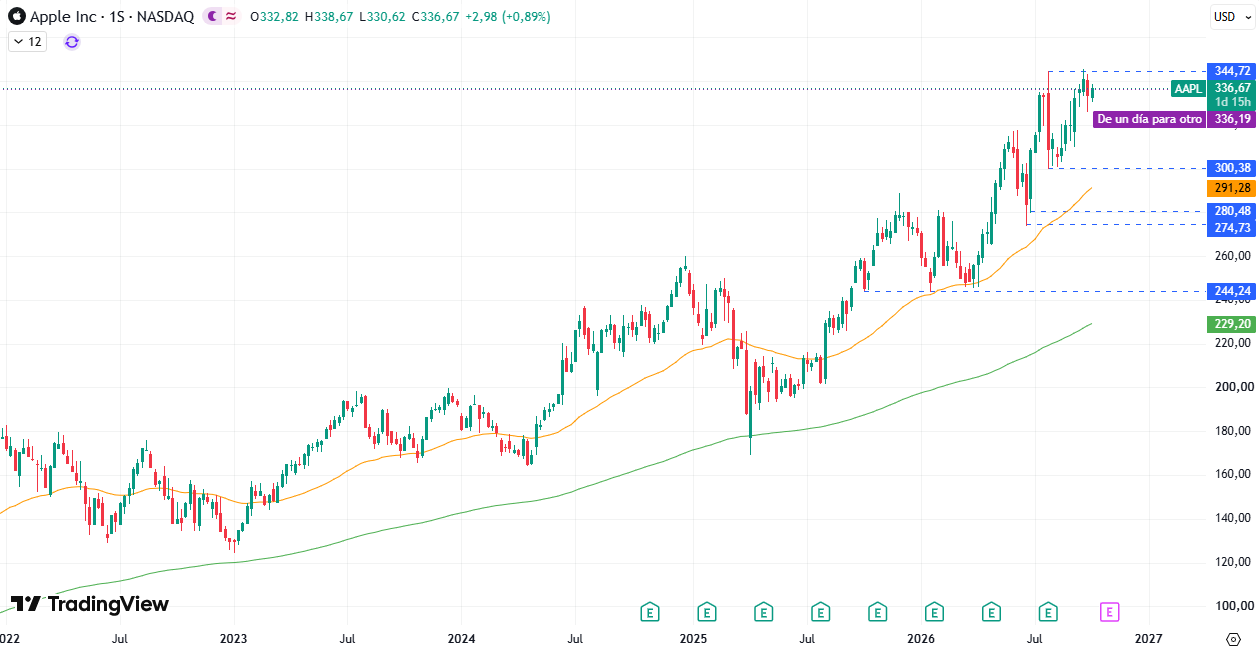
Hace 2 semanas, la cotización de Apple rompió el anterior máximo histórico y marcó un nuevo techo. El movimiento contó con muy poco margen sobre el anterior y el precio rebotó a la baja. Si durante la semana en curso se superase el mínimo de la pasada, es posible que el giro tenga continuación y el mercado pase a una fase de lateralización.
Para valorar entradas largas en Apple tendría que producirse un breakout claro en el máximo histórico.
Microsoft (MSFT)
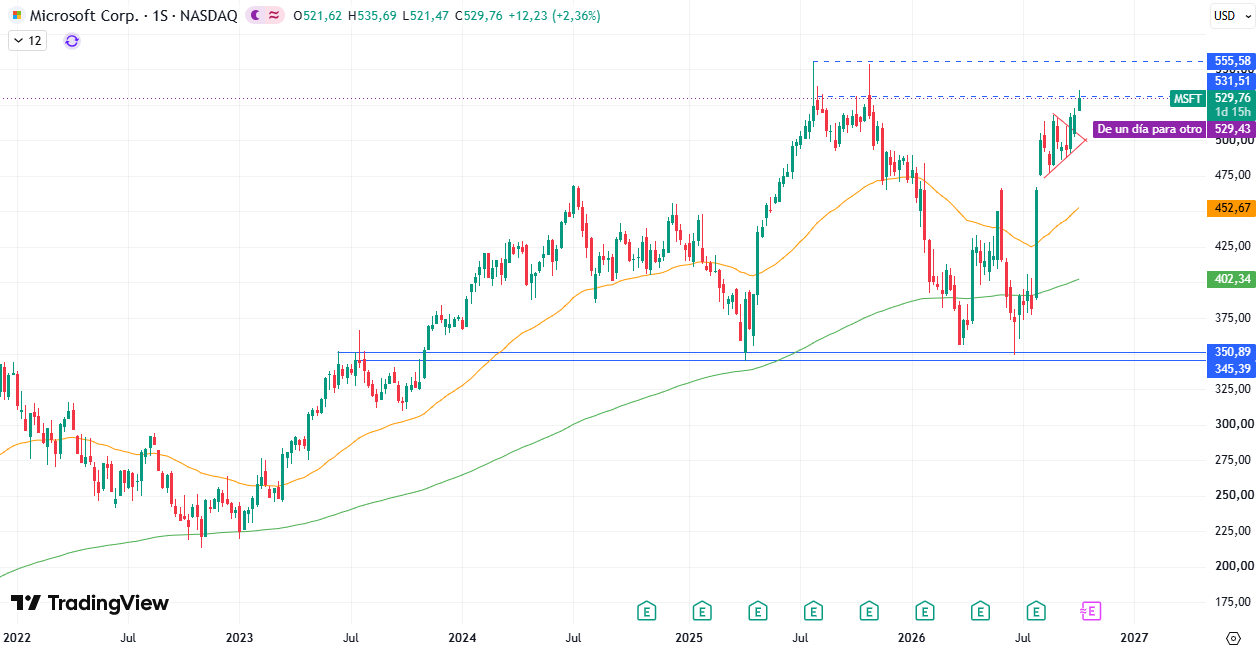
Tras la ruptura del banderín, la cotización de Microsoft ha seguido subiendo. En estos momentos se encuentra interactuando con la resistencia de 531 USD. El cierre provisional de la vela se encuentra alejado del máximo, indicando que se ha incrementado la presión vendedora. Si la semana terminase con una vela de rechazo estaríamos ante un viso temprano de posible rebote a la baja, que tendría que ser confirmado.
Aunque la cotización superase los 531 USD, la situación no sería buena para buscar entradas largas en Microsoft. La zona comprendida entre este nivel y los 555 es un espacio amplio en el que podría incrementarse la presión vendedora.
Alphabet (GOOGL)
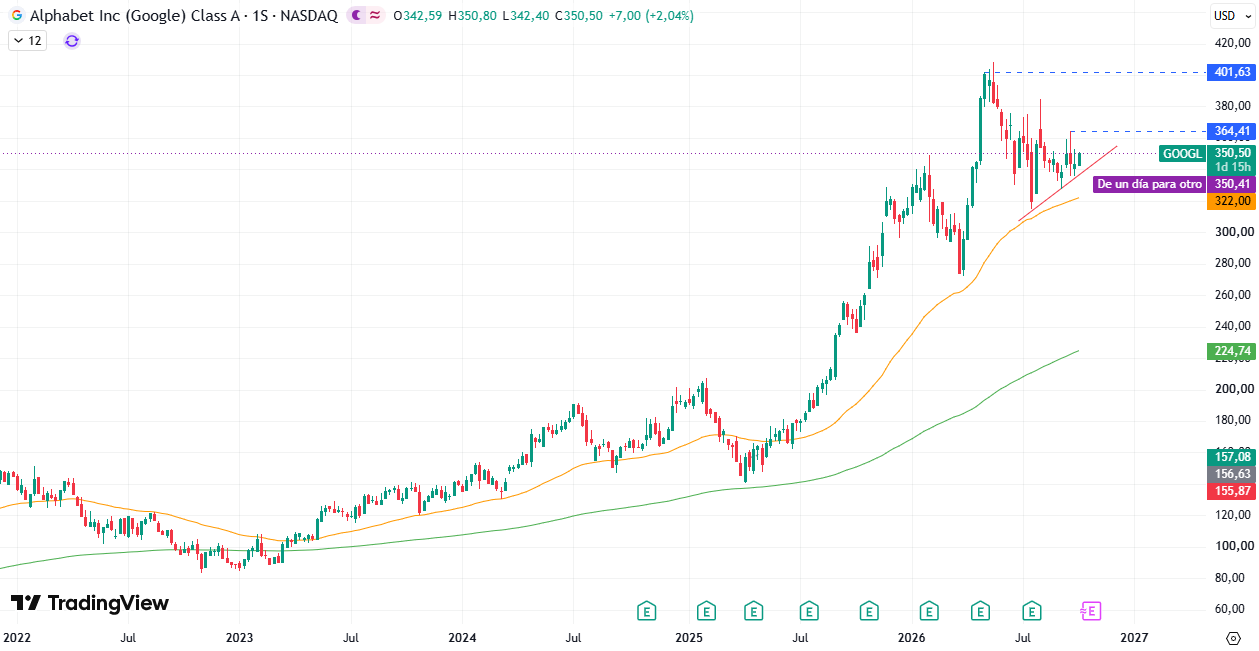
La cotización de Alphabet ha subido un 2,04% esta semana, aunque el movimiento de las últimas semanas ha sido errático. Entre todo el ruido se observa una sucesión de mínimos ascendentes. Indicaría que la corrección podría haber terminado y el mercado se estaría preparando para iniciar una recuperación.
Una ruptura en el máximo de hace 2 semanas (364 USD) reforzaría esta hipótesis, mientras que una caída por debajo del mínimo de hace 4 (327 USD) la invalidaría.
Amazon (AMZN)
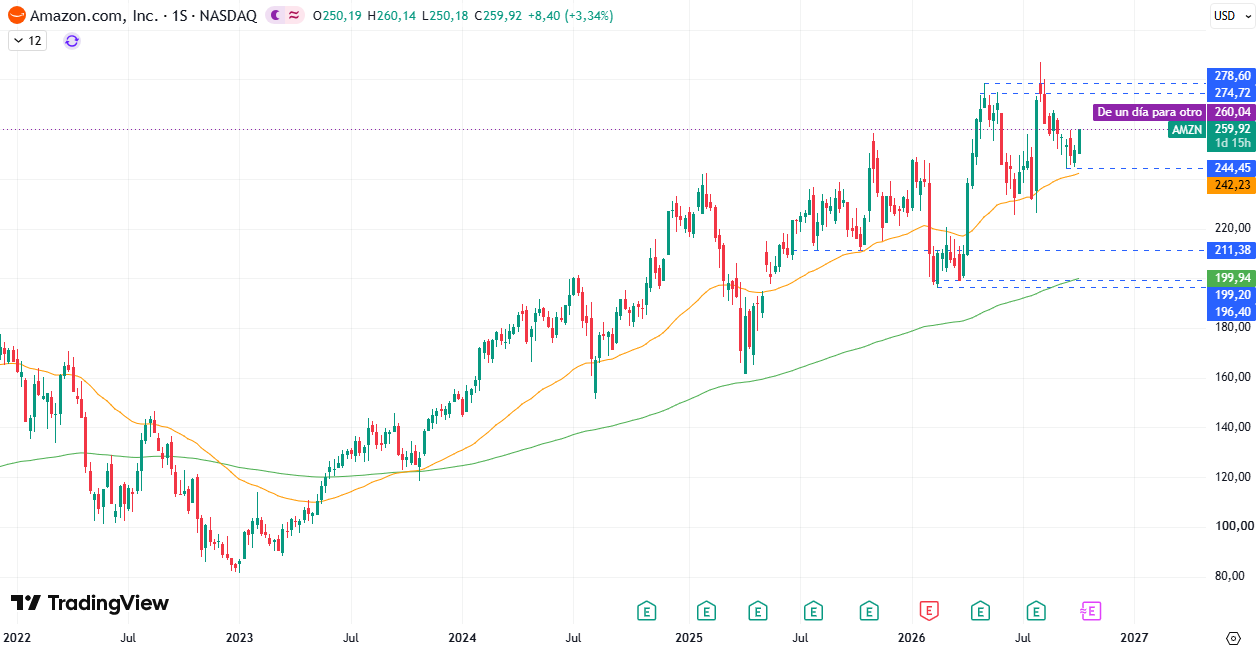
En estos momentos, predominan las señales de fortaleza en el gráfico semanal de Amazon. La vela de en curso acumula unas ganancias del 3,34% y tiene un cuerpo amplio con el cierre temporal cerca del máximo. Además, se ha marcado un nuevo máximo de los últimos 33 días.
Esto refuerza la idea de que el rebote contra los 244 USD habría sido el fin de la corrección y Amazon ya se encontraría en una fase de recuperación.
Meta (META)
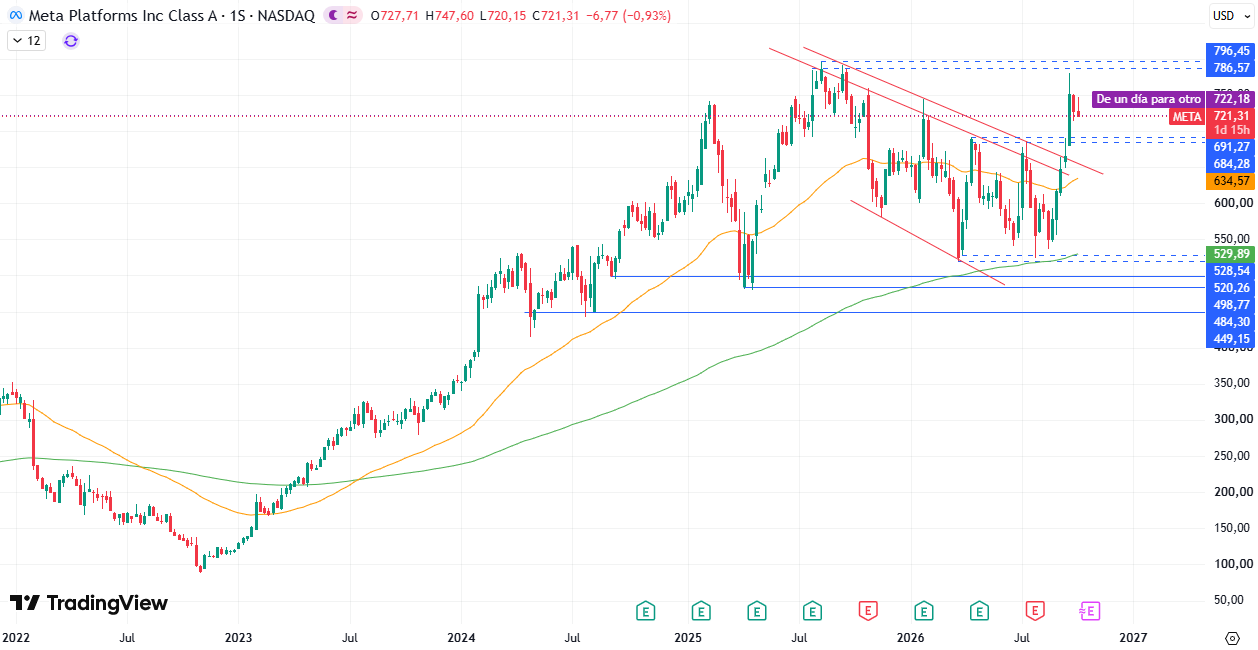
Meta subió con mucha fuerza entre el 24 de agosto y el 24 de septiembre. A partir de ese momento, la cotización se acercó a la resistencia de 786 USD y pasó a moverse a la baja. Tanto la semana en curso como la pasada dejaron máximos por debajo de los anteriores, indicando que el mercado podría estar rebotando a la baja.
Sin embargo, estos movimientos también podrían ser una corrección normal tras las fuertes subidas previas, por lo que habrá que esperar por más señales que fortalezcan una u otra teoría. Una caída bajo el mínimo de la semana pasada reforzaría la primera.
Nvidia (NVDA)
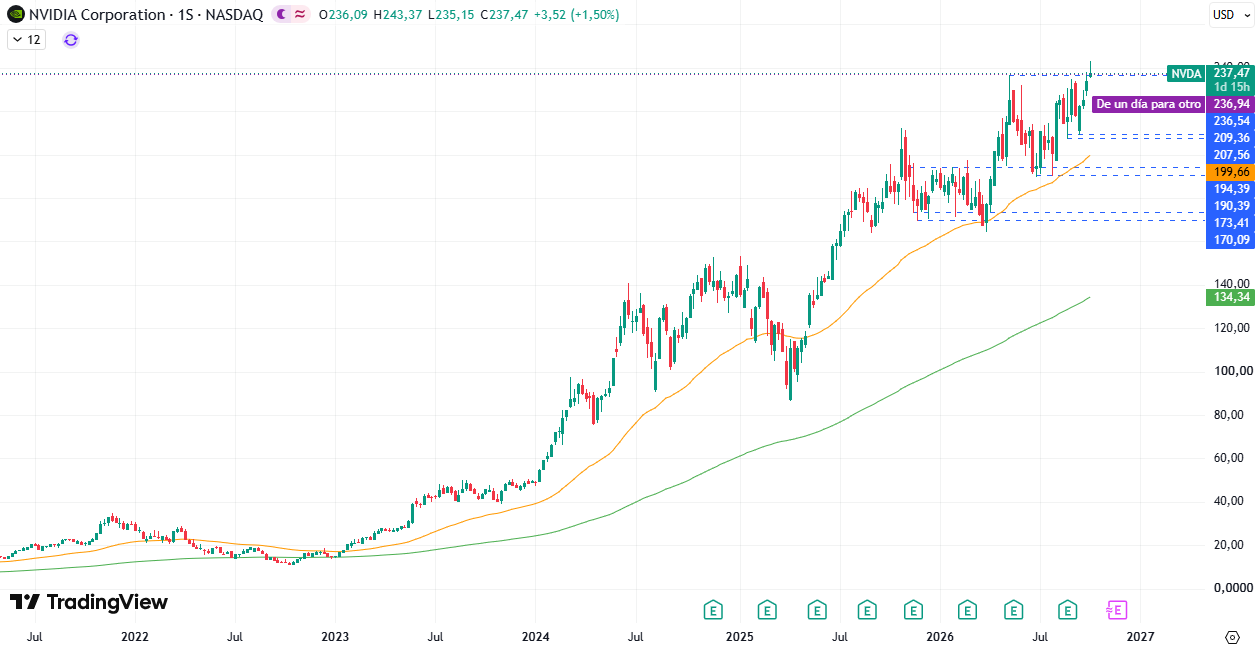
Durante la semana en curso, Nvidia alcanzó un nuevo techo histórico, llegando a los 243 USD. Aunque el precio ha retrocedido y se encuentra alejado de tal valor. La vela actual se ha quedado casi sin cuerpo y tiene una mecha amplia por la parte superior, sugiriendo rechazo.
Si el precio continuase bajando y la semana terminase en pérdidas, podríamos estar ante un fakeout, que vendría seguido de nuevos movimientos a la baja.
Tesla (TSLA)
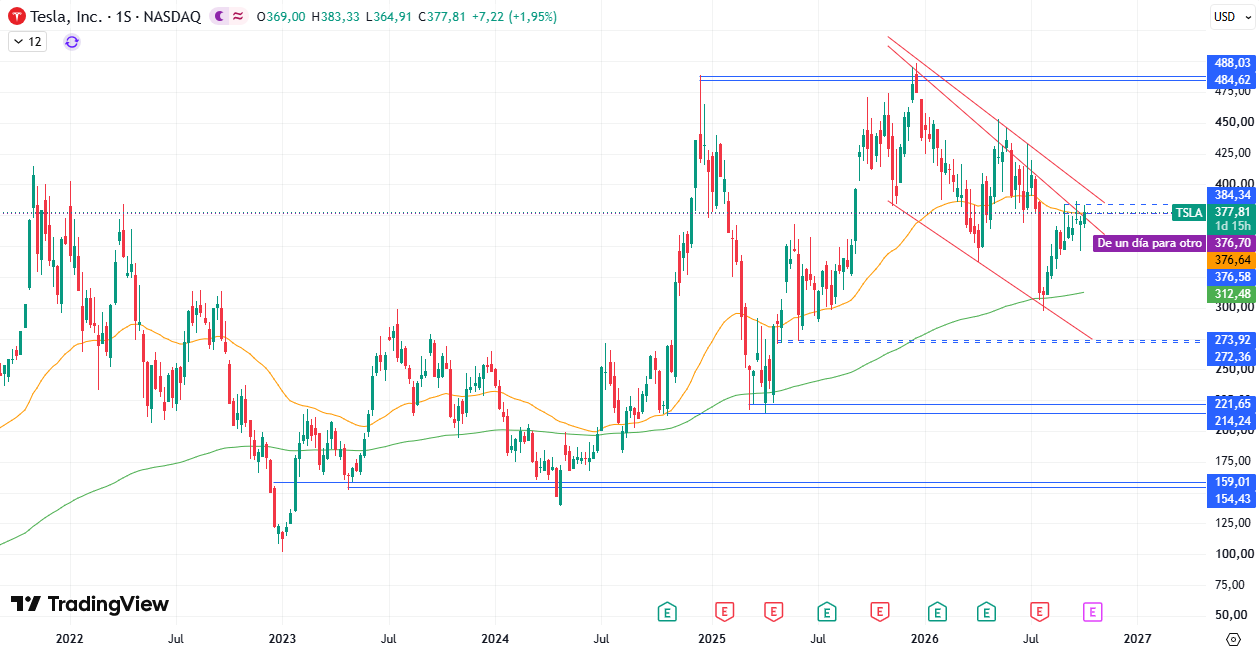
Tesla acumula unas ganancias del 1,95% durante la semana en curso y ya ha marcado un máximo y un mínimo por encima de los de la anterior. Sin embargo, sigue sin ser capaz de consolidarse por encima de la media móvil de 50 períodos, lo que sugiere cierta debilidad.
Esta falta de fortaleza alimenta la teoría de que el precio podría girarse de un momento a otro, dando continuación a la estructura bajista. Una caída por debajo de los 345 (mínimo de la semana pasada) reforzaría esta hipótesis, mientras que una consolidación sobre el máximo de hace dos (386 USD) le restaría credibilidad.
Aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!