

Los inversores vuelven a mirar al S&P500 con cierto optimismo gracias al repunte de los semiconductores, provocado por los resultados récord de SK Hynix durante el Q3. Al mismo tiempo, la bajada en los rendimientos de los bonos y la ausencia de nuevas señales restrictivas por parte de la Fed también favorecen a la bolsa.
Sin embargo, no todo es positivo. El riesgo de una escalada en Oriente Medio mantiene viva la amenaza de nuevas subidas en el precio del petróleo, que podrían reforzar la inflación.
Top Brokers de Forex en línea
Mejora la Narrativa en Torno al S&P500, pero Persisten Algunos Riesgos
Del temor al gasto en IA al entusiasmo por los semiconductores
Al inicio de la semana, el S&P 500 afrontaba un entorno marcado por las dudas sobre la rentabilidad de las inversiones en inteligencia artificial. El elevado gasto que están realizando las grandes tecnológicas en centros de datos e infraestructura, unido a la incertidumbre sobre cuándo se traducirá en beneficios suficientes, alimentaba el temor a que las valoraciones del sector se hubieran adelantado demasiado a sus resultados.
Sin embargo, el sentimiento ha mejorado a lo largo de la semana gracias a los resultados de SK Hynix, que registró cifras récord en el tercer trimestre y presentó unas perspectivas sólidas para el cuarto trimestre y 2027. La compañía destacó que la demanda de memoria para IA continúa superando a la oferta y que los pedidos de productos avanzados, como la memoria HBM, ofrecen una elevada visibilidad de ingresos para los próximos años.
Estas señales han devuelto el optimismo al sector de los semiconductores, al reforzar la idea de que las inversiones en IA siguen generando una demanda creciente de infraestructura. El Índice de Semiconductores de Filadelfia acumula una subida del 8,39% en lo que va de semana, reflejando la recuperación del apetito inversor por uno de los sectores más expuestos al desarrollo de esta tecnología. No obstante, la solidez de la demanda de chips no elimina las dudas sobre la rentabilidad final de las inversiones multimillonarias que están realizando las grandes tecnológicas.
Los bonos y la Fed traen cierto optimismo
La evolución de los rendimientos de la deuda estadounidense deja otra señal positiva para el S&P500. Tanto el bono a 10 años como el bono a 2 empezaron la semana moviéndose al alza. Sin embargo, se han evaporado todas las ganancias. En estos momentos, el primero se mantiene sin cambios respecto al cierre de la semana anterior. El segundo acumula un retroceso del 0,02% tras haber estado en un +2,15% y se encuentra en la quinta semana consecutiva de caídas.
Por otro lado, durante la jornada de ayer, la Fed hizo pública su decisión respecto a los tipos de interés. Tal y como se esperaba, no hubo cambios. Aunque el posterior discurso de Kevin Warsh sorprendió a algunos analistas y dejó una señal ligeramente positiva para el S&P500. Se esperaba una intervención marcadamente hawkish en la que se dejase claro que habría una nueva subida de tipos en diciembre. Pero no hubo indicios que apuntasen en esta dirección.
La situación en Oriente Medio sigue limitando al S&P500
Al comienzo de la semana, la inestabilidad en Oriente Medio presionaba al alza los precios del crudo y alimentaba el temor a un repunte adicional de la inflación. Desde entonces, el petróleo ha mostrado un comportamiento errático, a pesar de que las noticias procedentes de la región han seguido deteriorándose.
En particular, EE. UU. ha comunicado a varios países del Golfo Pérsico que deben prepararse para una ofensiva corta pero intensa contra Irán. Esta posibilidad mantiene el riesgo de nuevas interrupciones en el suministro energético y de un encarecimiento del petróleo, que podría trasladarse a los precios de la economía y complicar la labor de la Fed.
¿Qué nos Dice el Posicionamiento del Mercado Respecto al S&P500?
El sector energético resiste, pero los defensivos siguen ganando protagonismo
La distribución de las rentabilidades por sectores muestra que el posicionamiento de los inversores sigue siendo selectivo. En la última semana, Tecnología lidera los avances con un 1,26%, seguida de Salud (+0,86%) y Servicios públicos (+0,51%). En el lado negativo, Servicios de comunicación registra una caída del 4,76%, mientras que Industriales retrocede un 1,09% y Materiales básicos pierde un 0,70%.
Esta divergencia resulta relevante para el S&P 500. Aunque la tecnología continúa avanzando, el retroceso de los Servicios de comunicación, un sector que incluye grandes compañías vinculadas a internet, publicidad digital y plataformas de contenido, refleja que el interés por las acciones “growth” no se está extendiendo de forma uniforme. Por tanto, la fortaleza de algunos valores tecnológicos no implica necesariamente que exista una recuperación generalizada del mercado.
La perspectiva mensual refuerza esta lectura. Energía acumula una subida del 9,80%, Consumo defensivo avanza un 6,57% y Servicios públicos gana un 6%. En cambio, Servicios de comunicación cae un 7,09%, Tecnología retrocede un 1,97% y Materiales básicos pierde un 1,21%. El protagonismo de Energía y de sectores defensivos sugiere que los inversores han mantenido cierta preferencia por compañías capaces de beneficiarse de un petróleo más caro o de negocios cuya demanda suele resistir mejor las desaceleraciones económicas.
En conjunto, la lectura sectorial es mixta: la tecnología conserva cierto protagonismo y vuelve a liderar en la semana, pero el comportamiento mensual revela una preferencia por Energía y sectores defensivos. Esto apunta a un mercado que sigue buscando oportunidades de crecimiento, aunque mantiene cierta cautela ante los riesgos macroeconómicos y geopolíticos.
Los flujos de capital refuerzan la idea de diversificación hacia sectores defensivos
Durante la última semana, SPY registró salidas netas de 2.237,95 millones de USD e IVV anotó pérdidas de 1.363,81. En contraste, VOO recibió entradas de 7.222,18, mientras que RSP registró un saldo positivo de 63,36.
Las entradas en VOO, pese a las salidas de SPY e IVV, indican que no existe una retirada uniforme de capital de todos los ETF que replican al S&P500. Parte de la divergencia podría responder a diferencias de preferencia entre productos.
El contraste con las 4 semanas anteriores es significativo. Antes de la última semana, SPY había registrado entradas netas medias de 2.727,42 millones de USD, IVV de 1.352,55 y VOO de 4.109,86. RSP presentaba una media positiva de 87,47. La última semana rompe ese patrón en SPY e IVV, mientras que VOO mantiene entradas superiores a su media reciente. Esto indica que los inversores están comprando algunos ETF del S&P 500, pero retirando dinero de otros, en lugar de aumentar o reducir su inversión en bolsa de forma generalizada.
También resulta interesante analizar lo que está ocurriendo con el QQQ (ETF del Nasdaq100). Durante la última semana, perdió 3.701,53 millones de USD, mientras que durante las 4 semanas previas había mantenido una media positiva. Estas salidas apuntan a una menor demanda de las grandes compañías tecnológicas y refuerzan la idea de que el mercado estaría diversificando sus posiciones en sectores defensivos.
¿Qué Podría Aumentar la Volatilidad del S&P500 en lo que Queda de Semana?
De cara a la recta final de la semana, los inversores estarán atentos a los siguientes informes macroeconómicos:
PCE de septiembre (jueves)
PIB del tercer trimestre (jueves)
Renovaciones de subsidios por desempleo (jueves)
Nuevas peticiones de subsidios por desempleo (jueves)
Previsión del PIB del cuarto trimestre de la Fed de Atlanta (jueves)
PMI de Chicago de octubre (viernes)
El dato del PCE será especialmente relevante, pues es la métrica preferida de la Fed para analizar el comportamiento de la inflación. Una lectura por encima de lo esperado reforzaría la idea de que podrían subirse los tipos en diciembre y resultaría negativa para el S&P500. Por el contrario, un enfriamiento en la inflación, reduciría estas expectativas y podría generar optimismo en torno a la bolsa, además de reducir el rendimiento de los bonos.
En lo que respecta al resto de los datos, valores mejores de lo esperado se tomarán como señales bullish para el S&P500 y viceversa.
Análisis Técnico del S&P500
Gráfico semanal:
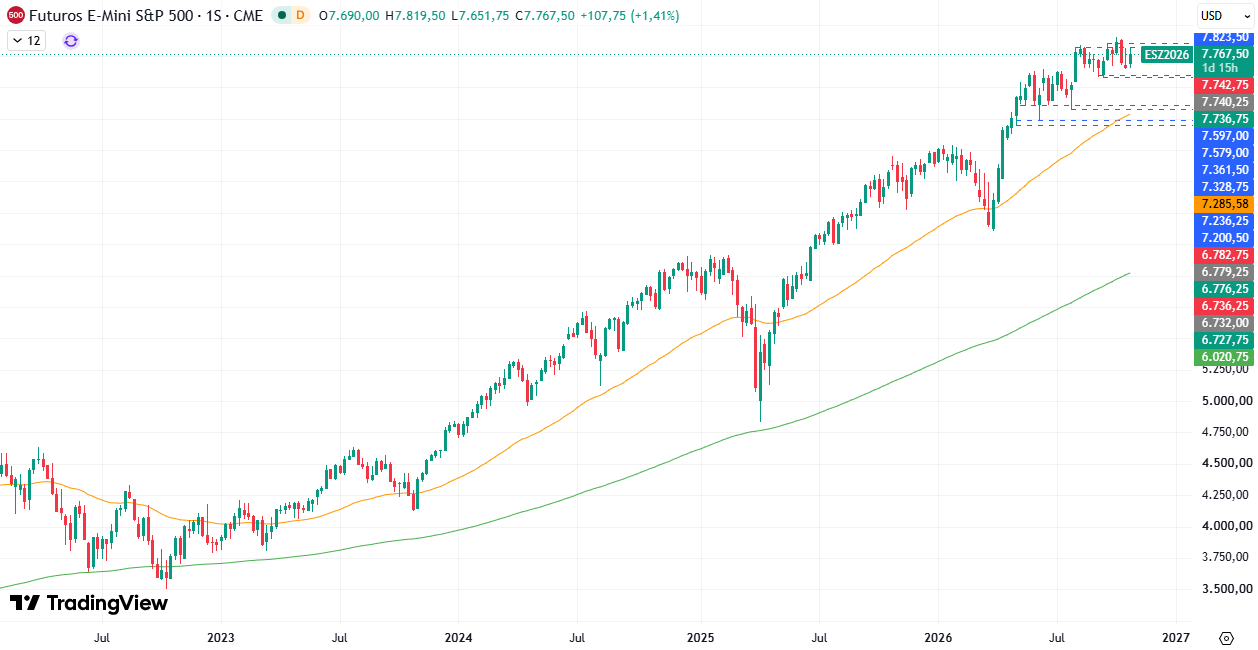
Gráfico diario:
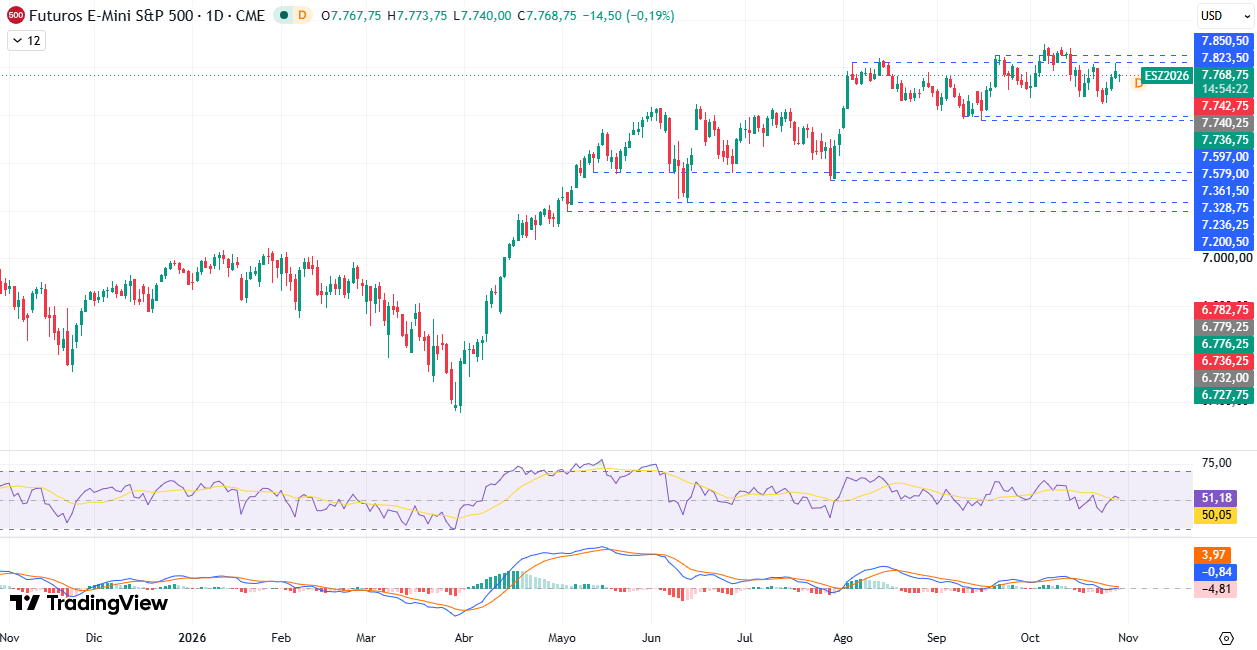
El S&P500 continúa lateralizado. En la jornada de ayer, el precio volvió a acercarse a la resistencia de 7.823 $ – 7.850 $ y dejó una vela de rechazo, sugiriendo que podría volver a rebotar a la baja. El índice de fuerza relativa (RSI) y MACD mantienen pendientes descendentes y el histograma de este último se encuentra en territorio bearish. Indican que la oferta está ejerciendo más presión que la demanda en estos momentos y refuerzan la idea de que se producirían nuevas caídas a corto plazo.
Análisis Técnico de las 7 Magníficas
Apple (AAPL)
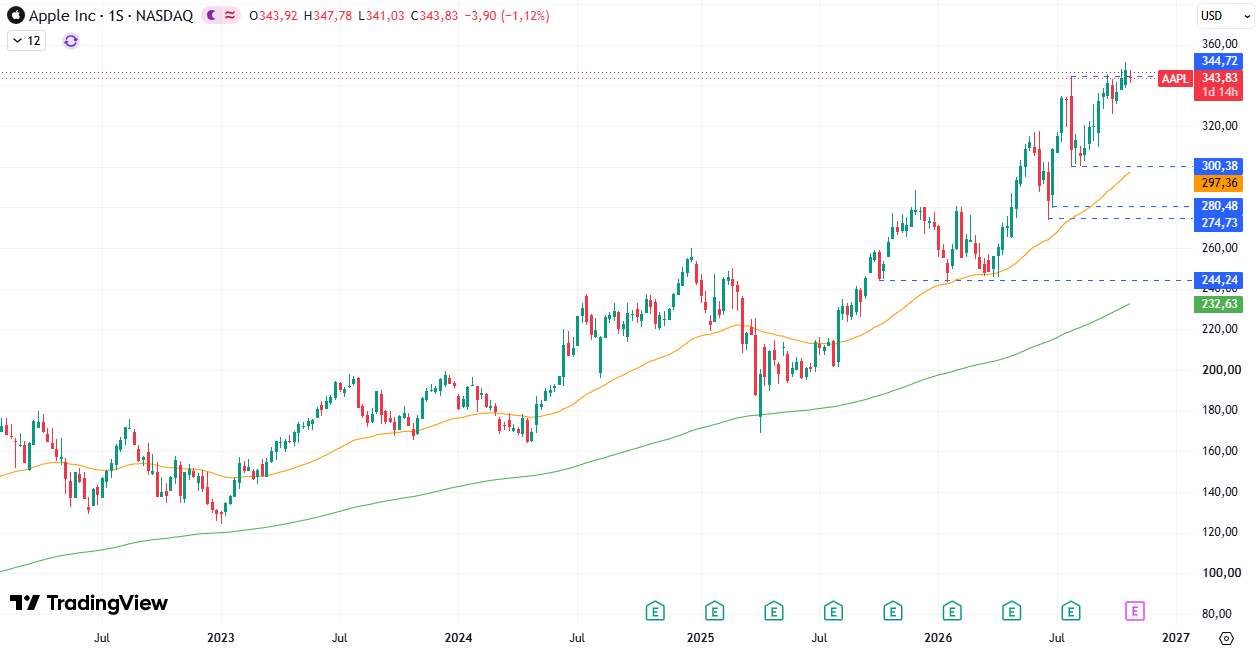
Apple ha perdido un 1,12% en lo que va de semana y se ha estado moviendo de forma errática, tal y como demuestra la vela de tipo doji que se ha formado en el gráfico. Esto sugiere que la demanda se habría debilitado tras las subidas de las últimas 3 semanas y podría producirse un pullback a corto plazo. Una caída por debajo del mínimo de hace 2 semanas reforzaría esta idea.
Microsoft (MSFT)
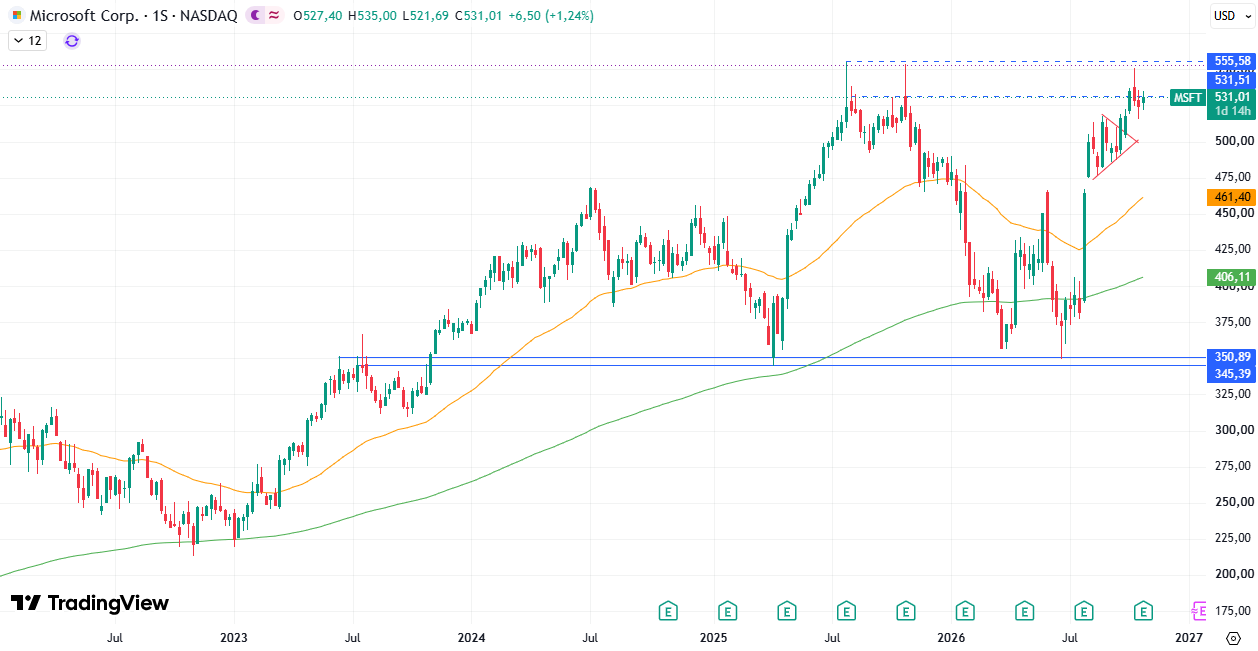
Microsoft ha subido ligeramente en lo que va de semana, aunque sin llegar a marcar un máximo por encima del de la pasada. Tras las caídas de las dos previas y el rechazo en la zona de resistencia, esta falta de presión compradora indicaría que los precios pueden seguir bajando a corto plazo. Si se rompe el mínimo de la semana pasada, el precio podría dirigirse hacia la zona de 500 $ en las próximas sesiones.
Alphabet (GOOGL)
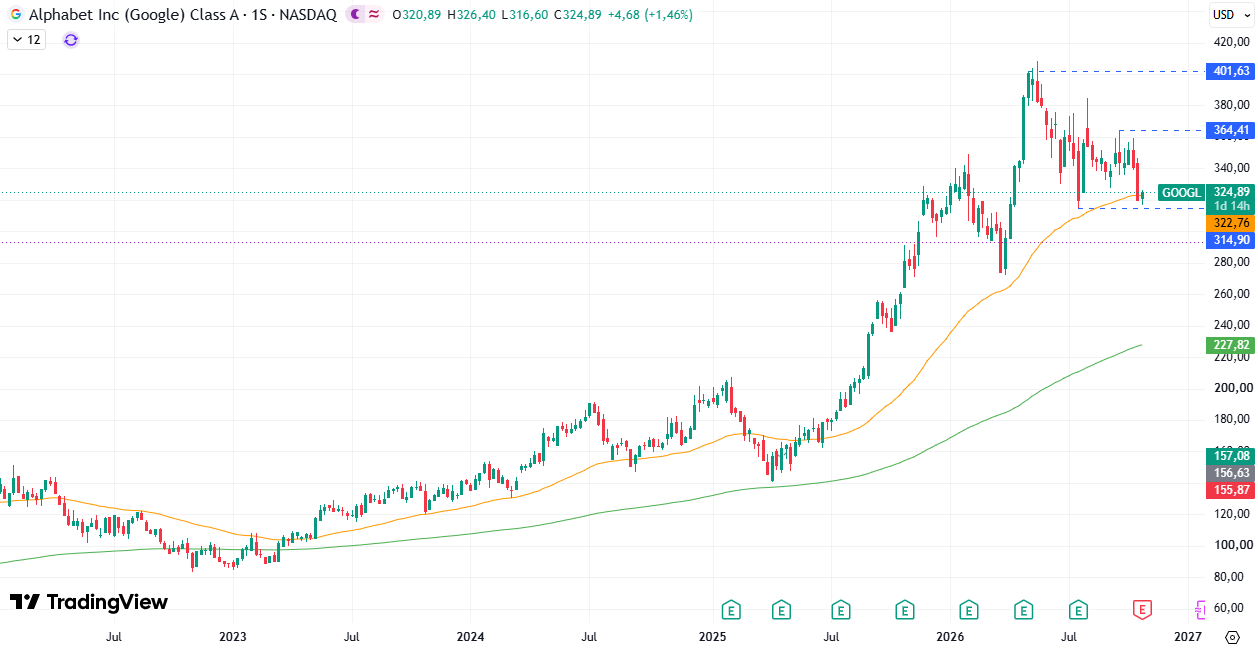
La fuerte caída de la semana pasada colocó a la cotización de Alphabet por debajo de la media móvil de 50 semanas. Durante la semana en curso ya se ha marcado un mínimo más bajo, aunque el precio se ha movido ligeramente al alza.
Si la cotización se estabiliza por encima de la EMA50, podríamos estar ante un rebote, que la llevaría hacia la zona de los 350 $. Por el contrario, una caída por debajo de los 314,90 $ daría continuación a la corrección y podría dejar un descenso hacia el nivel psicológico de los 300 $.
Amazon (AMZN)
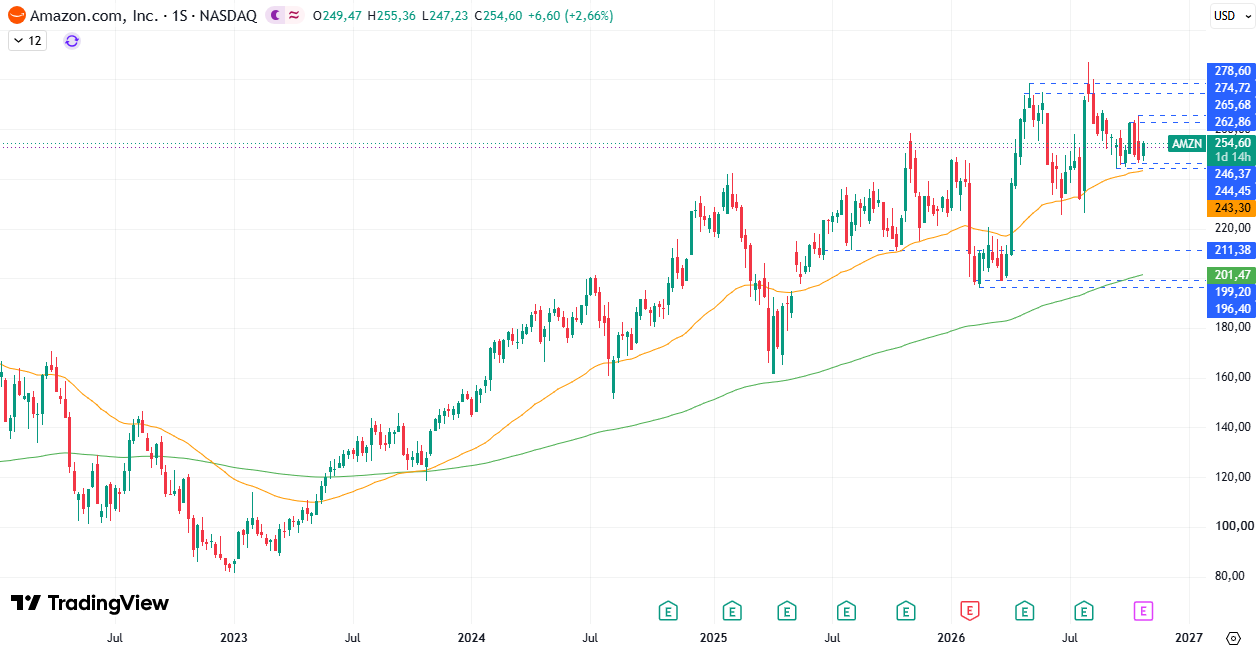
Tras la caída y rechazo de la semana pasada, en lo que va de esta, Amazon ha subido un 2,66%. El rebote se produjo un poco por encima del soporte de los 246 $. Esto hace pensar en que la situación de lateralización va a mantenerse a corto plazo y es probable una nueva visita a la zona de los 262 $. Un cruce bajista con la EMA50 debilitaría esta teoría y abriría la puerta a una caída hacia la zona de los 233 $.
Meta (META)
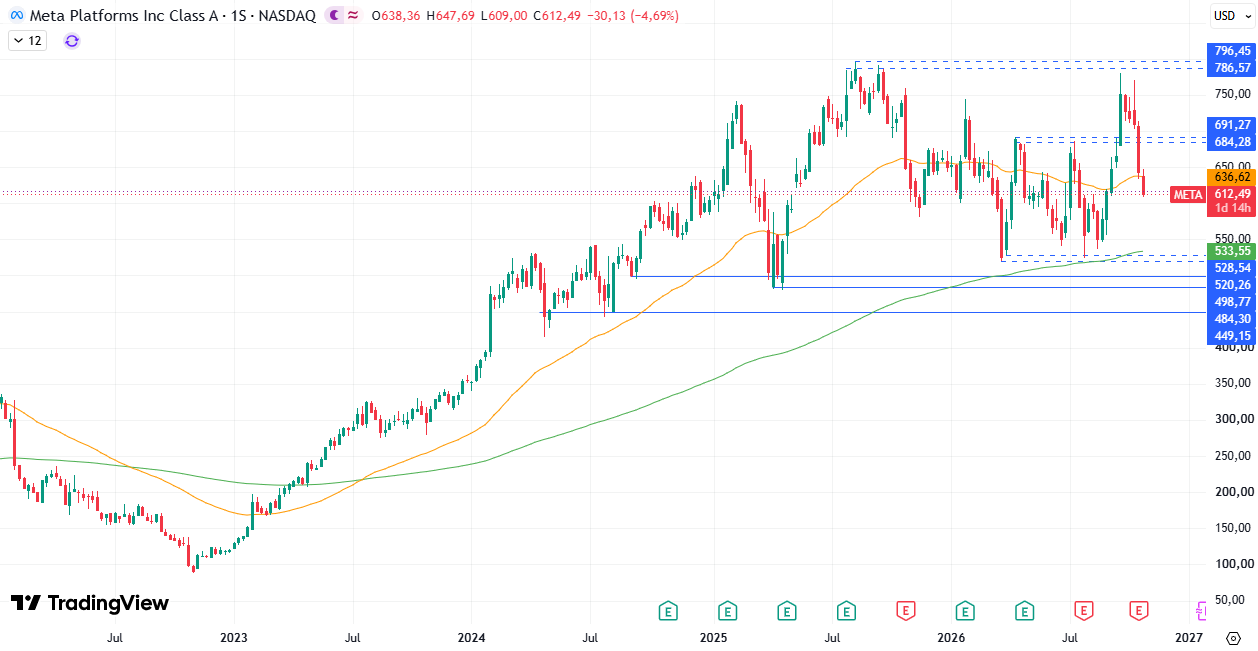
Meta acumula una caída del 4,69% y se encuentra en su quinta semana perdedora consecutiva. Después de que la zona de 684 $ – 691 $ (antigua resistencia) no hubiese actuado como soporte y tras el cruce bajista con la EMA50 queda claro que la presión vendedora está siendo muy superior a la compradora en estos momentos. La próxima zona que podría actuar como soporte se encuentra en las inmediaciones de los 550 $.
Nvidia (NVDA)
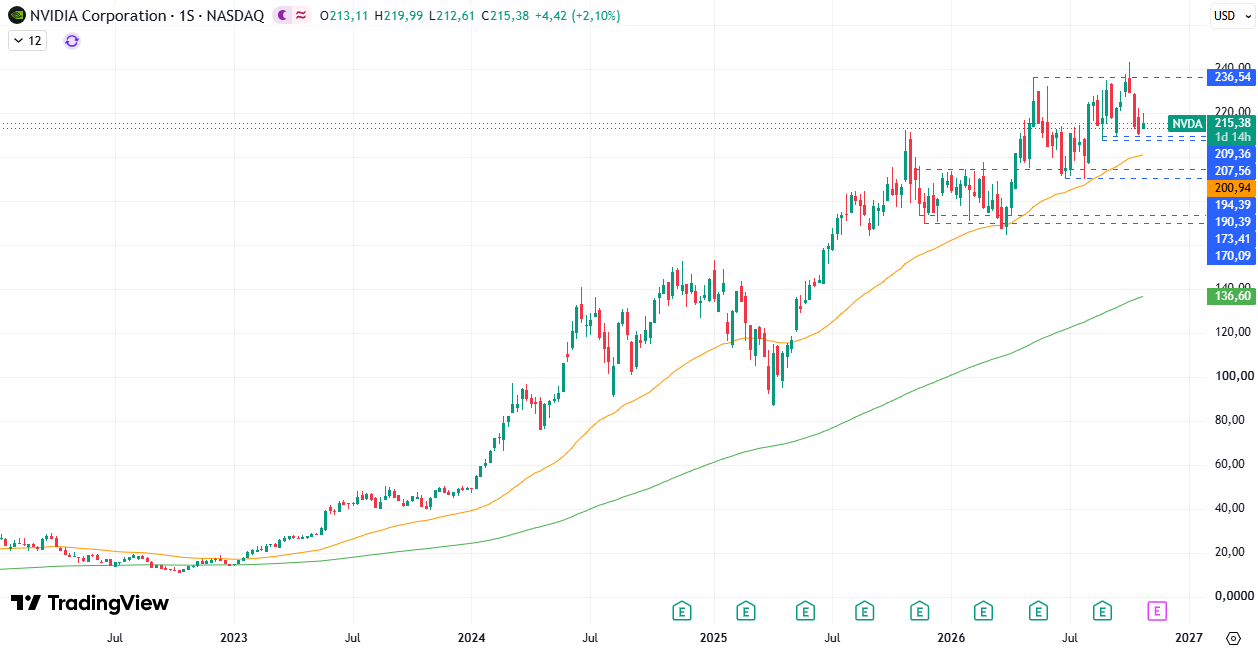
Después de 3 semanas consecutivas moviéndose a la baja, la cotización de Nvidia rebotó en las cercanías del soporte de 207 $ – 209 $. Aunque el precio ha subido durante la semana en curso, se está formando una vela de rechazo, indicando que la presión de la oferta sigue siendo superior a la de la demanda.
Un breakdown en el citado soporte podría llevar al precio hacia la zona de la EMA50 (que coincide con el nivel psicológico de los 200 $) o hasta el siguiente nivel relevante, que se encuentra en los 190 $. Por el contrario, un nuevo máximo semanal reforzaría la idea del rebote y podría dejar una subida hacia los 236 $ a medio plazo.
Tesla (TSLA)
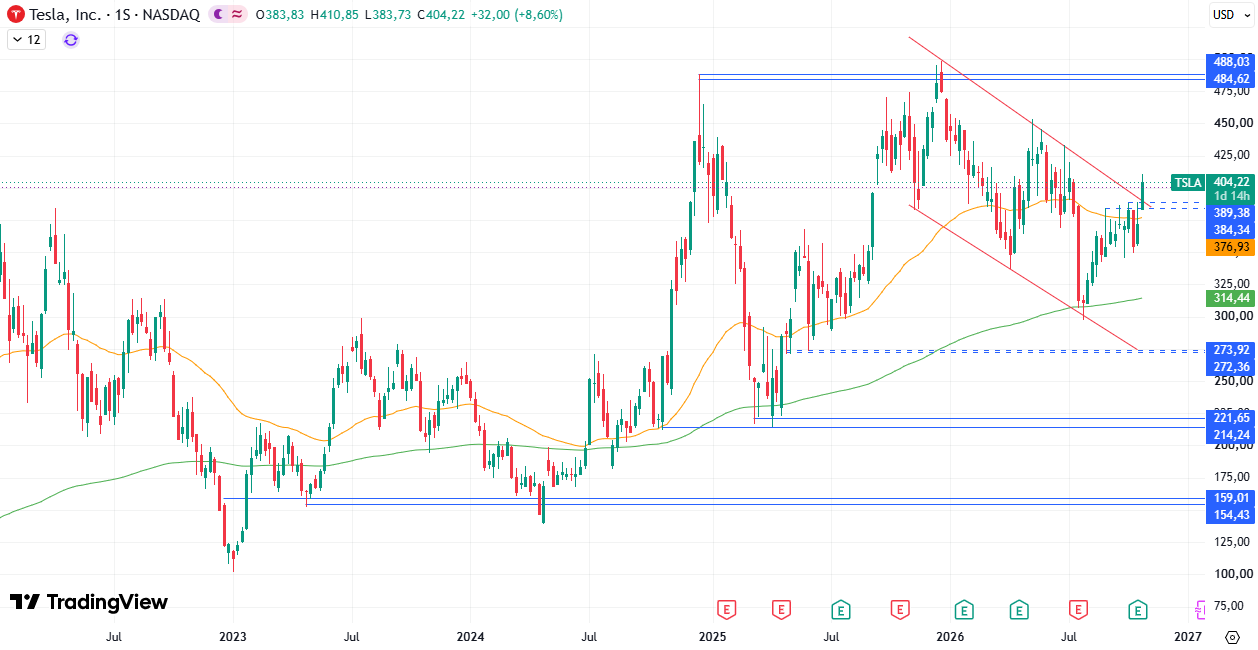
Tesla ha roto la resistencia que se había formado en torno a los 384 $ – 389 $ y acumula un +8,60% en lo que va de semana. Además, el precio se ha instalado por encima de la EMA50 y ha cruzado la directriz de tendencia bajista. Estas señales de fortaleza hacen pensar en que la corrección iniciada en diciembre de 2025 podría haber terminado.
¿Cuál es la tendencia del S&P500 y de las 7 Magníficas hoy? Entérate de la respuesta en nuestro análisis técnico. Además, aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!