

Durante la semana en curso se están viendo señales negativas para el S&P500. Por un lado, las tecnológicas están perdiendo terreno y recuerdan la gran dependencia que el índice tiene de este sector. Por otro, la inflación se ha calentado en septiembre, elevando la probabilidad de que la Fed suba los tipos de interés este mes. La inestabilidad en Oriente Medio y las subidas en el precio del petróleo continúan generando preocupación y aversión al riesgo.
En este contexto, algunos inversores están moviendo su capital hacia sectores defensivos y muchas voces se preguntan hasta cuando podrá seguir resistiendo el S&P500 si las tecnológicas continúan debilitándose.
Top Brokers de Forex en línea
¿Cómo está Evolucionando la Narrativa en Torno al S&P500?
Señales de debilidad en las tecnológicas confirman la baja amplitud de mercado
Al inicio de la semana, la inteligencia artificial (IA) seguía siendo el principal motor alcista del S&P500. En el mercado estaban apareciendo dudas sobre la solidez de las últimas subidas, puesto que dependían en gran medida de las grandes tecnológicas y no reflejaban una fortaleza generalizada.
En lo que llevamos de semana, el sector tecnológico es el que acumula mayores pérdidas. El índice de semiconductores de Filadelfia ha caído un 7,06%, mientras que el Nasdaq ha registrado un retroceso superior al del S&P 500. El Dow Jones, por su parte, ha mostrado una mayor resistencia que ambos. Además, sólo dos de los Siete Magníficos mantienen un saldo positivo en lo que va de semana.
El panorama no implica necesariamente que el impulso de la IA haya desaparecido, pero recuerda que si las tecnológicas fallan, la bolsa estadounidense cae. La señal viene a confirmar la baja amplitud de mercado que preocupaba a los inversores en las últimas semanas.
La Inflación Refuerza la Postura Hawkish de la Fed
La publicación del IPC ha evidenciado un calentamiento en la inflación estadounidense. El dato interanual subió al 3,7%, frente al 3,4% de agosto y el 3,6% esperado. Según los datos de FedWatch, la probabilidad de una nueva subida de tipos en octubre ha pasado del 17,2% al 26%. La posibilidad de que se produzca otra subida antes de terminar el año también ha aumentado, aunque de forma más moderada, del 85,8% al 86,1%.
Estas cifras indican que el mercado ya contemplaba ampliamente un nuevo endurecimiento monetario antes de finalizar 2026, pero el dato de inflación ha vuelto a poner sobre la mesa la posibilidad de que la Fed actúe este mes.
Los bonos retroceden, aliviando ligeramente la presión bajista sobre el S&P500
El descenso de los rendimientos de los bonos del Tesoro estadounidense está siendo la única nota bullish para el S&P500 en lo que va de semana. La rentabilidad del bono a 10 años ha caído un 2,75% y la del bono a 2 años ha retrocedido un 1,67%.
Si esta tendencia continúa, podría aliviar parte de la presión sobre las valoraciones. Sin embargo, habrá que determinar si responde a una moderación de las expectativas sobre los tipos de interés o a una mayor cautela de los inversores ante las perspectivas económicas.
El petróleo y las tensiones geopolíticas siguen generando pesimismo
El mercado energético y la situación en Oriente Medio continúa generando cierta aversión al riesgo en los mercados y preocupación por la inflación. En los últimos días se ha producido una escalada en las hostilidades en la zona, con los hutíes de Yemen atacando distintos objetivos en Arabia Saudí, entre ellos infraestructuras petrolíferas. El mercado del petróleo ha reaccionado al alza, con el crudo WTI subiendo un 2,46% en lo que va de semana.
El Posicionamiento Muestra Rotación hacia Sectores Defensivos esta Semana
El comportamiento sectorial revela un cambio significativo en las preferencias de los inversores. Durante la última semana, energía (+5,77%) y consumo defensivo (+5,63%) han liderado las ganancias, seguidos de salud (+1,90%). En el extremo opuesto, tecnología ha sufrido la mayor caída, con un retroceso del 5,63%, por delante de industriales (-2,31%) y materiales básicos (-0,90%).
Este patrón apunta a una mayor cautela a corto plazo. El sector energético se beneficia del encarecimiento del petróleo, mientras que el consumo defensivo y la salud suelen mostrar una mayor resistencia cuando aumenta la incertidumbre, ya que la demanda de muchos de sus productos y servicios tiende a ser menos sensible al ciclo económico.
La debilidad tecnológica resulta especialmente relevante para el S&P 500, dado el peso de las grandes compañías del sector en el índice. Por tanto, aunque la rotación hacia energía y consumo defensivo puede amortiguar parte de las pérdidas, no garantiza que el índice pueda mantener su tendencia alcista si las empresas de mayor capitalización continúan retrocediendo.
Los flujos de los ETFs apuntan a posibles compras durante las caídas de esta semana
Durante la última semana se han visto entradas de capital en el SPY, VOO, RSP y QQQ. El aumento de posiciones en SPY, VOO y QQQ indican que algunos inversores han aprovechado la caída para aumentar su exposición o que se han producido otros movimientos de cartera que han favorecido al fondo.
La entrada de capital en el RSP (S&P500 equiponderado) podría indicar interés por diversificar las carteras más allá de las grandes empresas que dominan el índice tradicional. No obstante, una sola semana de entradas no basta para confirmar una rotación sostenida hacia las compañías de menor peso.
Sin embargo, las entradas no demuestran por sí solas que los compradores esperen una recuperación inmediata: para confirmar esa interpretación habría que observar si los flujos positivos persisten durante las próximas semanas.
Elementos que Podrían Generar Movimiento en el S&P500 en lo que Queda de Semana
Para los próximos días habrá que prestar atención a los datos de los siguientes informes macroeconómicos:
IPP de septiembre (jueves): una inflación por encima de lo esperado reforzará las probabilidades de que la Fed suba los tipos de interés y podría incrementar la presión bajista sobre el S&P500. Datos por debajo de lo previsto tendrían el efecto opuesto
Ventas minoristas en septiembre (jueves): cifras mejores de lo esperado pueden generar optimismo en torno a la economía estadounidense y mover el índice al alza. Valores peores de lo previsto pueden generar la reacción contraria
También será muy relevante la presentación de resultados del Q3 de Taiwan Semiconductor Manufacturing Company (TSMC), que tendrá lugar durante la sesión del jueves. Datos que evidencien una fuerte demanda de chips, así como ajustes al alza en las previsiones de ganancias para el resto del año confirmarán que el rally de la IA sigue teniendo fuerza y podrían traer presión compradora al sector tecnológico, dando lugar a una recuperación en el S&P500.
Análisis Técnico del S&P500
Gráfico semanal:
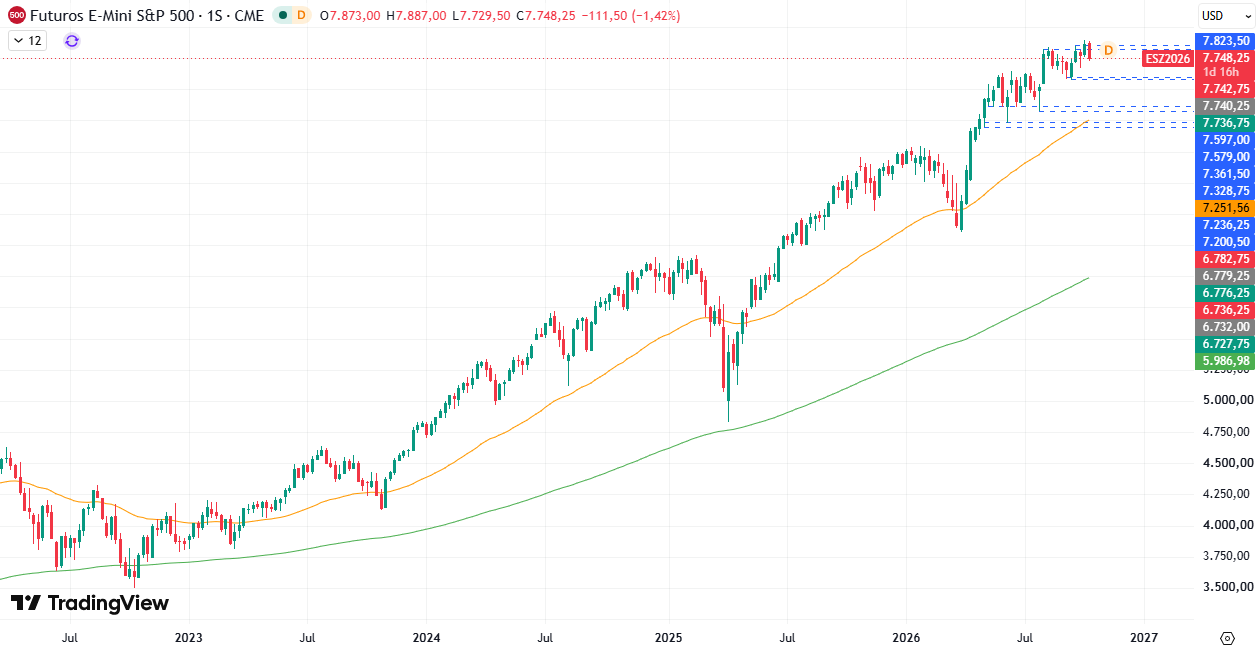
Gráfico diario:
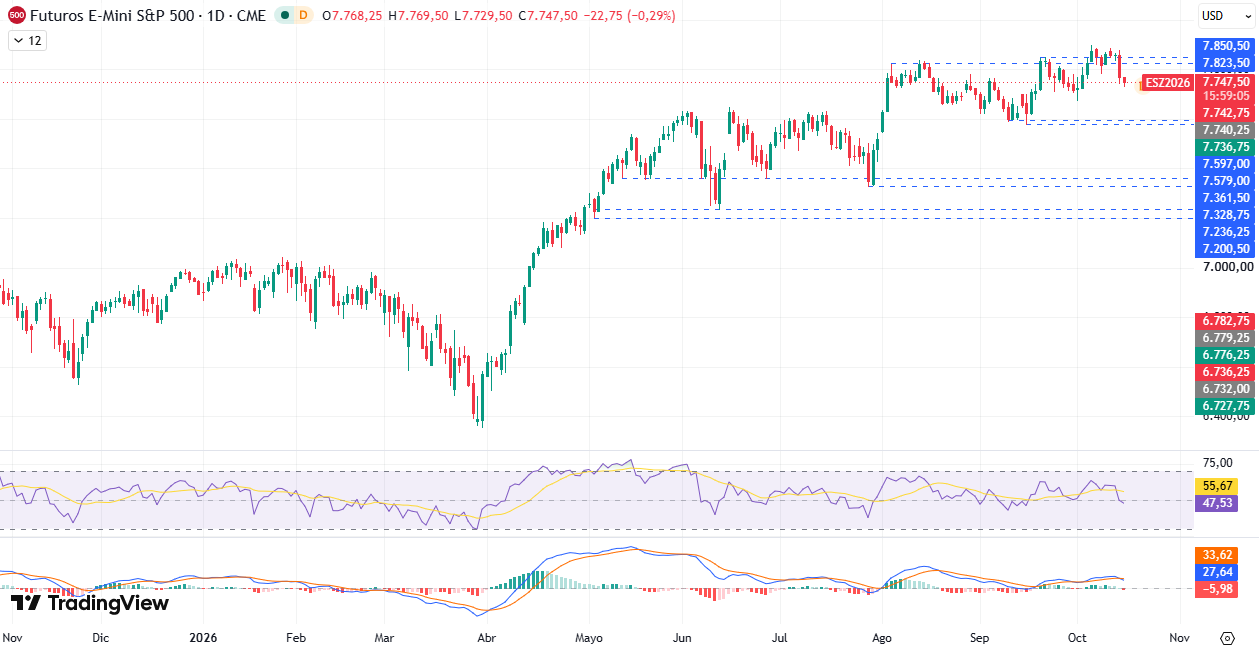
El S&P500 ha retrocedido un 1,45% en lo que va de semana y está dejando un máximo y un mínimo por debajo de los de la anterior. En el gráfico diario se observa que el precio no consiguió estabilizarse por encima de la resistencia de 7.823 – 7.850 y ha vuelto a caer por debajo.
Además, el RSI lleva moviéndose a la baja desde el 6 de octubre y el MACD acaba de dar un cruce bearish. Estas señales indican que la demanda se estaría incrementando y el S&P500 podría continuar lateralizado.
Análisis Técnico de las 7 Magníficas
Apple (AAPL)
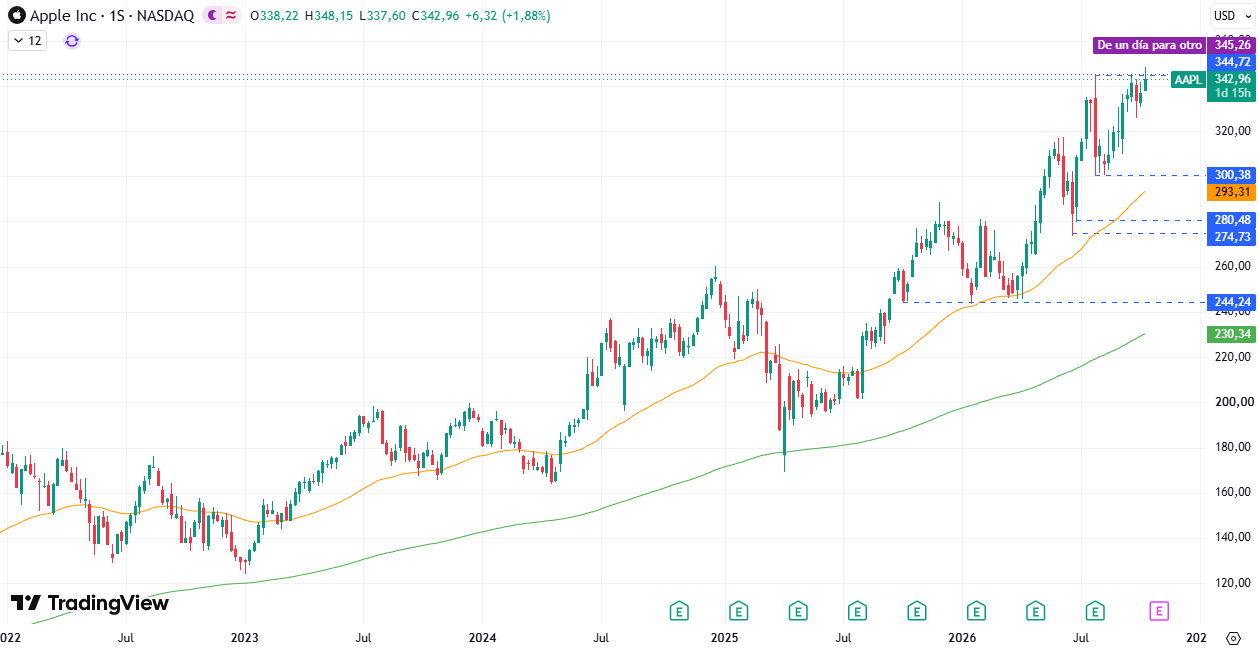
Durante la semana en curso, Apple rompió la resistencia de los 344$ – 345$. Sin embargo, el precio retrocedió y está dejando una vela de rechazo. Sugiere que la presión compradora sería insuficiente para sostener el breakout.
De cara a los próximos días, si el precio cayese por debajo de los 325$, podría darse un nuevo retroceso hasta las cercanías de los 300$. Para pensar en abrir posiciones largas, tendría que romperse el máximo semanal y producirse una consolidación por encima.
Microsoft (MSFT)
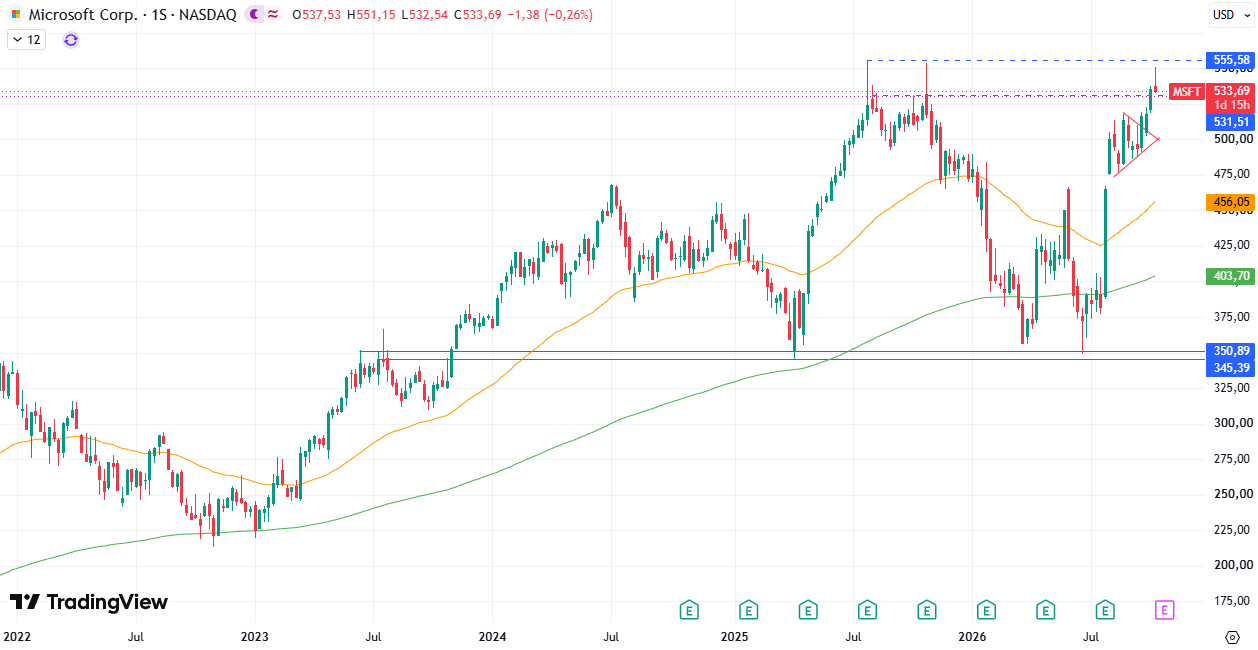
Microsoft ha marcado un nuevo máximo de los últimos 11 meses y medio esta semana. Aunque, después de llegar a los 551,15$, se incrementó la presión vendedora y el precio retrocedió, dejando una vela bajista con una mecha amplia por la parte superior.
Si la cotización bajase por debajo del mínimo de la semana pasada, es probable que estemos a las puertas de nuevas caídas, como ocurrió a finales de julio y octubre de 2025. Por el contrario, si la semana cerrase en verde, se incrementarían las probabilidades de que se produjese un breakout en el máximo histórico a medio plazo.
Alphabet (GOOGL)
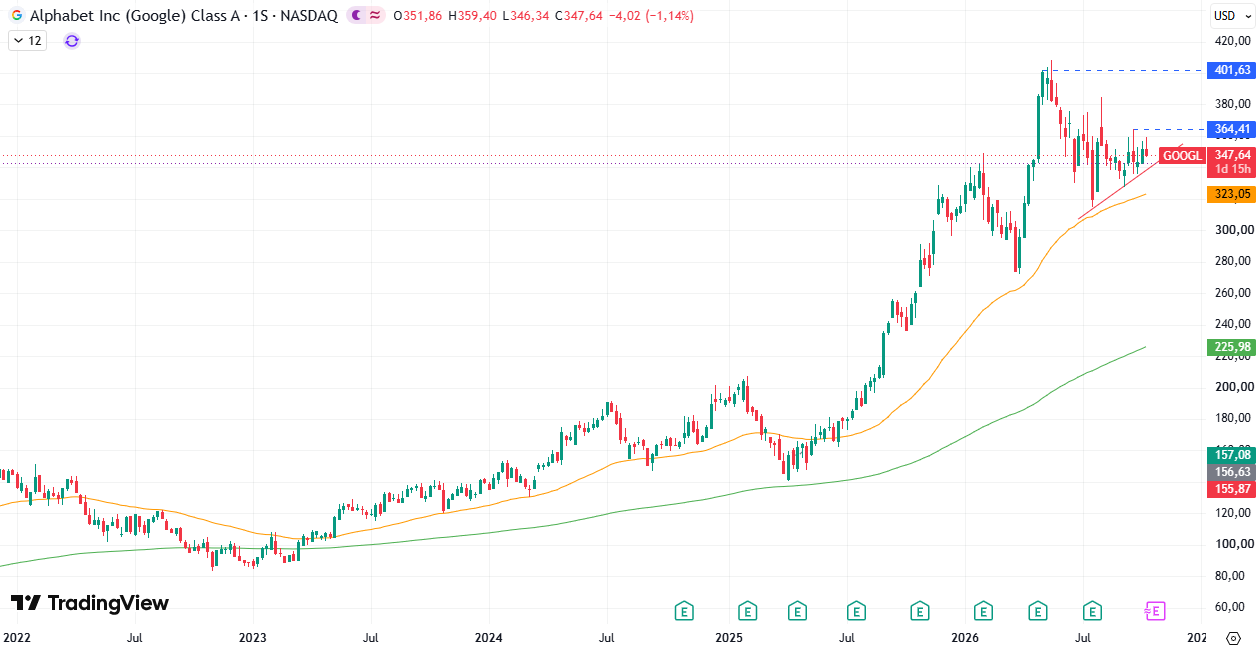
Aphabet continúa moviéndose de manera errática, sin señales claras de que la demanda esté siendo más intensa que la oferta o viceversa. Por el momento, se ha estado formando una sucesión de máximos crecientes, pero el precio no consigue superar los 364$.
Una ruptura en este nivel reforzaría la idea de que Alphabet ha terminado la corrección y pasaría a una fase de recuperación.
Amazon (AMZN)
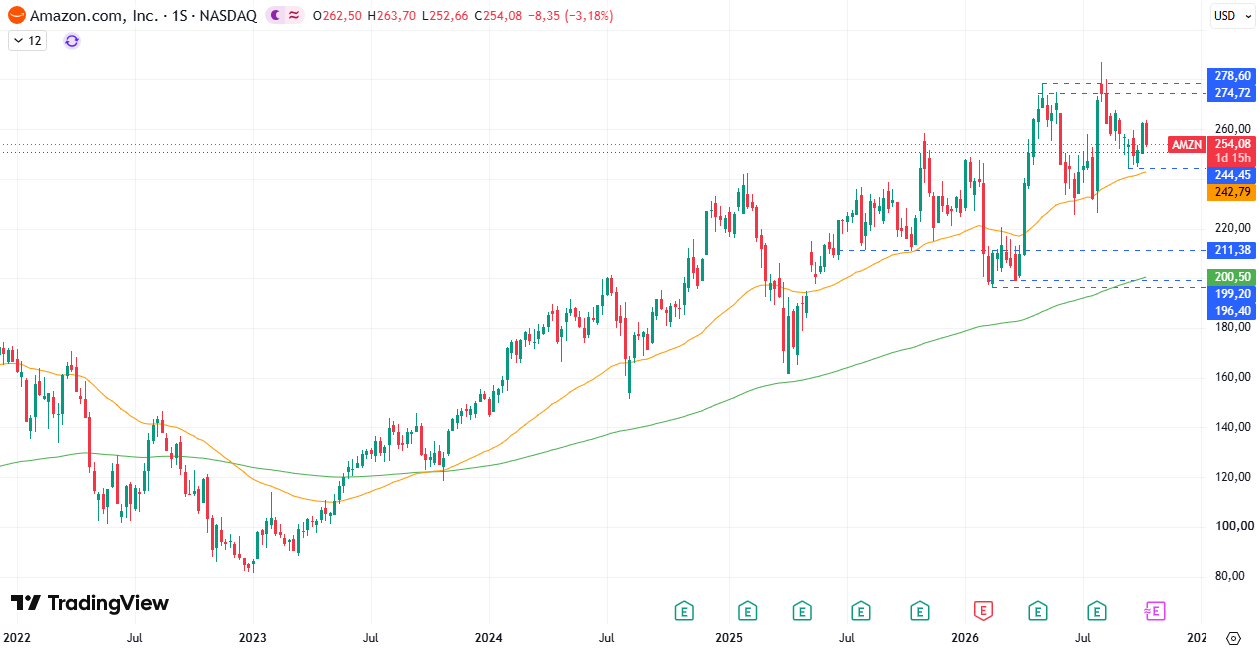
Amazon acumula una caída del 3,18% en lo que va de semana, pero su máximo y su mínimo aún se mantienen por encima de los de la pasada, lo que señala cierta fortaleza. Si el precio no cruza su mínimo se mantendrá vigente la tesis que apuntaba a una recuperación.
Por el contrario, si cae por debajo, habrá que prestar atención a la zona de los 244$ y a la media móvil de 50 semanas. Un cruce a la baja indicaría que la corrección continúa y podría llevar a la cotización hacia los 225$ – 230$.
Meta (META)
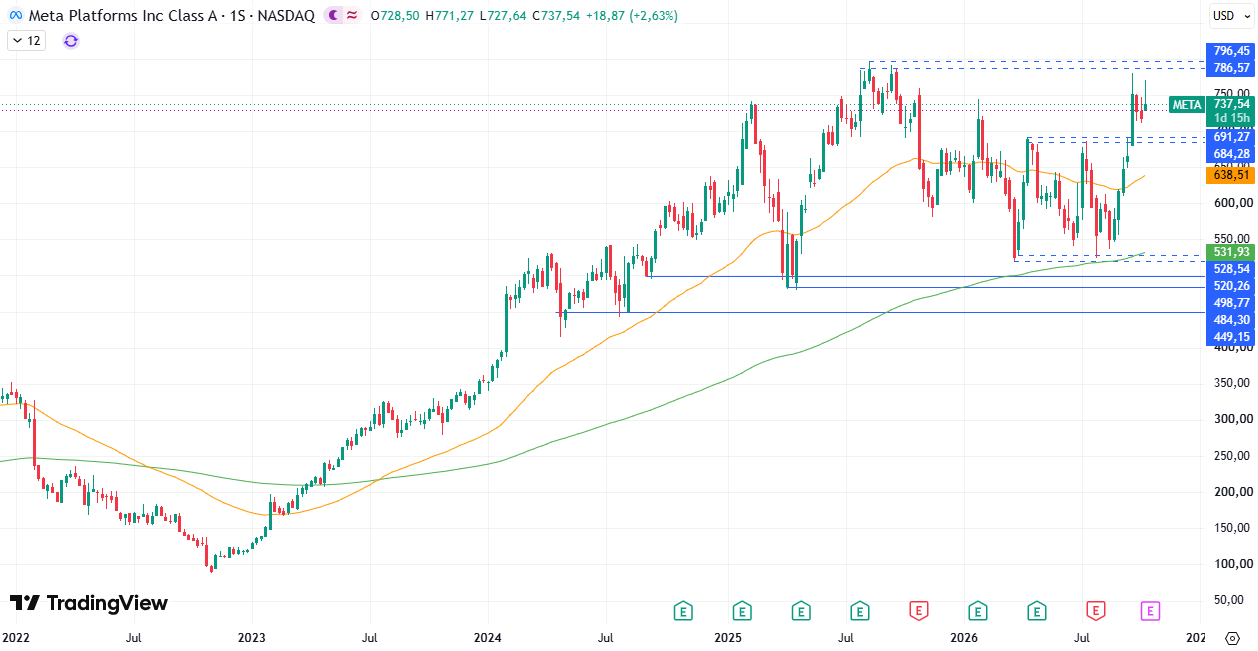
Se está dibujando una figura de doble techo en Meta. Esta semana se ha producido un fuerte rechazo en torno a los 771$, que ha dejado a la vela en curso con una mecha muy amplia por la parte superior, como ocurrió hace 3 semanas.
Si se rompiese la zona de los 711$ a la baja en los próximos días, se estaría completando la figura y podría producirse un incremento de la presión vendedora. El precio podría caer hasta los 691$ o incluso hasta la EMA50.
Nvidia (NVDA)
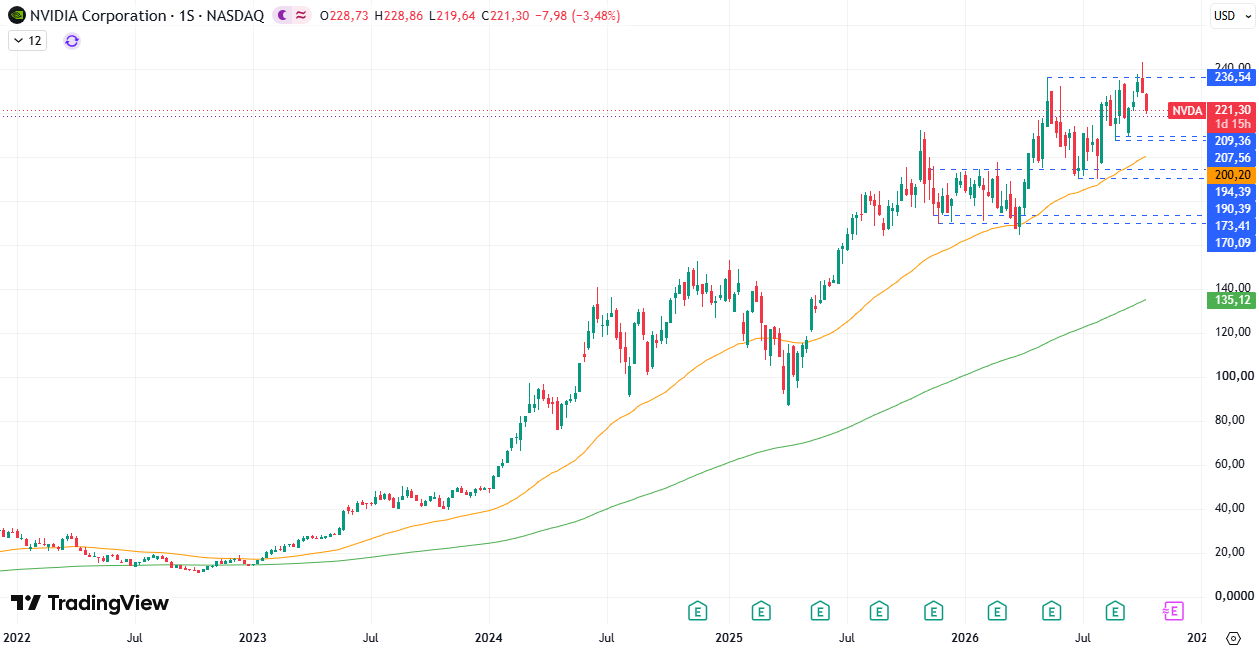
La caída de esta semana de Nvdia ha confirmado que la ruptura del máximo histórico de la semana pasada se ha quedado en un fakeout. Si continúan las caídas y se rompe el soporte de 207$ – 209$, hay una alta probabilidad de que el precio siga retrocediendo hasta los 190$ – 194$.
En caso de que la cotización se gire al alza, tendría que producirse una ruptura limpia en la zona de 236$, seguida de una consolidación, antes de pensar en abrir posiciones compradoras.
Tesla (TSLA)
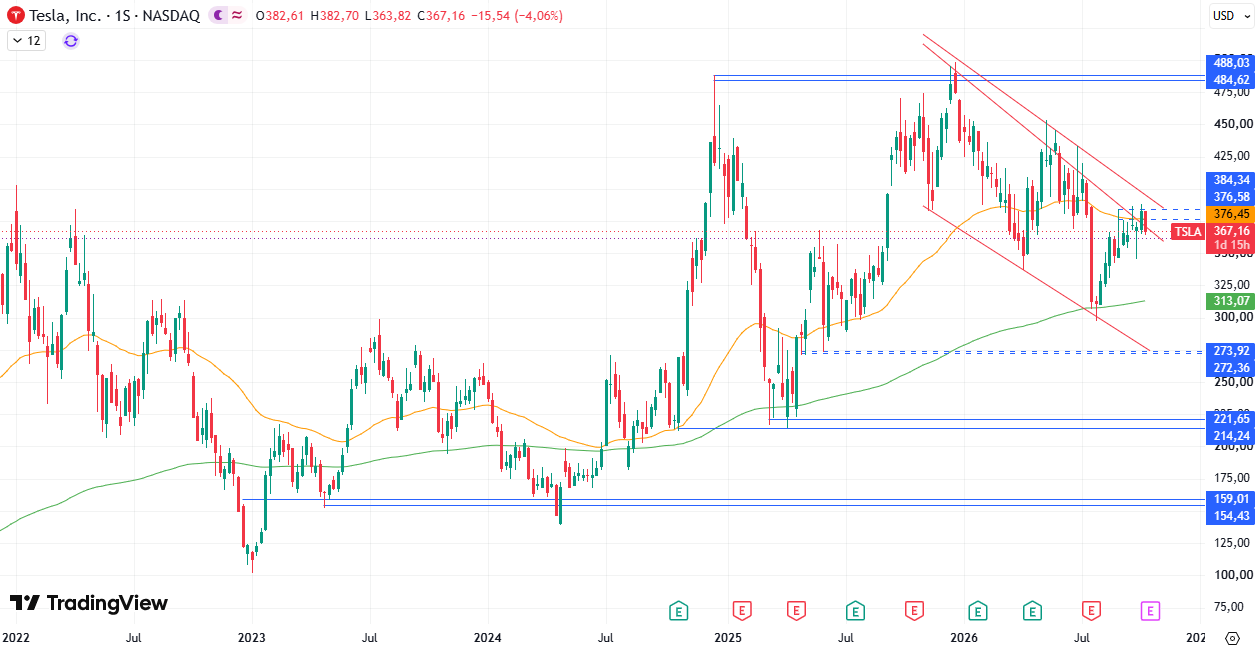
La cotización de Tesla ha vuelto a caer por debajo de la media móvil de 50 períodos. La vela en curso ya ha eliminado todas las ganancias de la semana pasada y está dejando un máximo y un mínimo más bajos. Refuerza la teoría de que se estaría produciendo un giro en las inmediaciones de la directriz de tendencia.
Una caída por debajo del mínimo de 345$ confirmaría esta tesis y podría llevar a Tesla a las inmediaciones de la EMA200.
¿Cuál es la tendencia del S&P500 y las 7 Magníficas hoy? Entérate de la respuesta en nuestro análisis técnico. Además, aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!