

El S&P500 continúa cerca de sus máximos históricos, pero sigue amenazado por varios factores bearish. Por un lado, el rendimiento de los bonos volvió a subir durante la semana pasada. Por otro, acaban de publicarse varios datos económicos que evidencian señales de enfriamiento. Además, la situación geopolítica en Oriente Medio es incierta y podría volver a presionar al petróleo y la inflación en cualquier momento.
La fuerza que sostiene al índice son las grandes tecnológicas y muchos analistas se preguntan por cuánto tiempo más podrán seguir haciéndolo si las condiciones se vuelven todavía más desfavorables.
Top Brokers de Forex en línea
¿Cuáles son las Claves de la Narrativa en Torno al S&P500?
En estos momentos la narrativa se sostiene en 3 pilares:
Liderazgo de la IA y las empresas tecnológicas
Menor probabilidad de subidas en los tipos de interés a corto plazo
Incertidumbre en Oriente Medio
A continuación, desgranamos cada uno de ellos.
La IA Mantiene el Liderazgo en el S&P500
La semana pasada volvió a evidenciar que la fortaleza del S&P500 continúa muy vinculada a las grandes compañías tecnológicas y al segmento relacionado con la inteligencia artificial.
El precio del índice S&P500 cayó un 0,34%, al tiempo que la versión equiponderada del índice bajaba un 0,65%. Esto indica que el retroceso no fue uniforme entre sus componentes y que las compañías de mayor capitalización tuvieron un comportamiento relativamente más sólido. El Nasdaq, más sesgado hacia las grandes tecnológicas en su composición, subió un 0,56%, reforzando esta lectura.
El desglose sectorial también apunta en la misma dirección. El sector tecnológico fue el que más avanzó durante la semana pasada, con una subida del 1,81%. Servicios públicos, industriales y energía también terminaron en positivo, (aunque con avances más modestos de entre el 0,70% y el 0,73%), pero los restantes sectores cerraron con pérdidas.
Se Reduce la Probabilidad de una Subida de Tipos a Corto Plazo
La semana pasada dejó varios datos económicos más débiles de lo previsto, que redujeron la probabilidad que el mercado asignaba a una subida de tipos en octubre.
El dato más relevante llegó el viernes, cuando las nóminas no agrícolas de septiembre mostraron la creación de solamente 29.000 empleos, frente a los 89.000 esperados. La tasa de desempleo aumentó del 4,1% al 4,2%, y los ingresos medios por hora crecieron un 0,1%, frente al 0,3% esperado.
Esta señal se sumó a otros indicadores que apuntaron hacia una moderación de la actividad económica: el PMI manufacturero de septiembre, el PCE subyacente de agosto, las ofertas de empleo de JOLTS y la confianza del consumidor de The Conference Board quedaron por debajo de las previsiones.
Al comienzo de la semana, FedWatch asignaba un 70,86% de probabilidad a una subida en octubre. Ahora el valor ha bajado hasta el 22,1%. Sin embargo, las expectativas para finales de año siguen siendo mucho más restrictivas, con una probabilidad del 85,2% de que la Fed vuelva a subir los tipos antes de terminar 2026.
La Incertidumbre en Oriente Medio Sigue Generando Aversión al Riesgo
Durante las últimas semanas se había hablado de una vuelta a las negociaciones entre EE. UU. e Irán para poner fin a la guerra y reabrir el Estrecho de Ormuz, que generó cierto optimismo. Sin embargo, las conversaciones parecen haberse interrumpido tras el rechazo de Washington a la propuesta enviada desde Teherán. Estados Unidos ha desplazado más tropas a Irán y Trump anunció que planea retomar los bombardeos a finales de noviembre.
A esto hay que sumar que Arabia Saudí está planeando ataques contra los hutíes de Yemen, en respuesta a las recientes tomas de territorio y ataques contra instalaciones energéticas y buques en el Mar Rojo.
La situación alimenta los temores a nuevas interrupciones en el suministro de crudo, que hagan subir aún más las cotizaciones y alimenten la inflación.
Los Bonos Estadounidenses Continúan Siendo el Principal Freno para el S&P500
El rendimiento del bono del Tesoro a 10 años terminó la semana en el 5,275%, frente al 5,167% de la semana anterior. Se trata de una subida de 10,8 puntos básicos que mantiene la tendencia alcista iniciada a finales de febrero y llevó al rendimiento a un nuevo máximo de los últimos 19 años y 3 meses.
El comportamiento del bono a 2 años fue diferente y se movió a la baja. Su rendimiento terminó la semana en el 4,827%, frente al 4,860% anterior, aunque se mantiene dentro de una tendencia alcista iniciada a finales de febrero. Además, durante la semana pasada alcanzó un nuevo máximo de los últimos 2 años y 4 meses.
De cara a la semana que comienza, el comportamiento de los bonos supone un factor bearish para el S&P500. El principal problema procede del 10 año: un rendimiento del 5,275% aumenta el atractivo relativo de la deuda pública frente a las acciones y eleva la tasa utilizada por los inversores para valorar los beneficios futuros de las empresas. Este efecto suele ser especialmente relevante para las compañías cuyas valoraciones dependen de los beneficios esperados a largo plazo, como ocurre con muchas de las grandes tecnológicas.
Además, hay que tener en cuenta que el movimiento alcista del bono a 10 años no se ha producido únicamente por las expectativas de subidas en los tipos de interés. La inflación, las necesidades de financiación del Gobierno estadounidense y las perspectivas de crecimiento también están contribuyendo a mantenerlos elevados.
Los Earnings Todavía No son un Catalizador para el S&P500
La temporada de resultados del tercer trimestre todavía no ha comenzado, por lo que los earnings no están siendo un catalizador directo para el S&P500. Sin embargo, su importancia irá aumentando en las próximas semanas.
Los inversores llegan a esta temporada de resultados preguntándose una vez más si los beneficios empresariales serán lo suficientemente jugosos como para justificar los altos precios a los que cotizan las acciones. Especialmente en las grandes compañías tecnológicas vinculadas a la inteligencia artificial. El comportamiento reciente del índice Nasdaq y de los índices sectoriales de semiconductores muestran que el mercado sigue premiando las expectativas relacionadas con la IA. Pero los próximos resultados permitirán comprobar hasta qué punto se están traduciendo en crecimiento real de ingresos y beneficios.
¿Qué Vigilar esta Semana en el S&P 500?
A continuación, te dejamos una lista con los informes macroeconómicos que se publican a lo largo de esta semana, pues pueden incrementar la volatilidad en el S&P500:
PMI de servicios de septiembre (lunes)
Renovaciones de subsidios por desempleo (jueves)
Nuevas peticiones de subsidios por desempleo (jueves)
Confianza del consumidor en octubre de la Universidad de Michigan (viernes)
Previsiones de inflación de la Universidad de Michigan (viernes)
Resultados mejores de lo esperado pueden generar optimismo en el mercado y atraer presión compradora al S&P500. Por el otro lado, si los datos fuesen peores de lo previsto podría producirse la reacción contraria.
Además, el miércoles se conocerán las actas de la última reunión del Comité Federal de Mercado Abierto (FOMC). Un tono más restrictivo de lo esperado podría provocar un repunte de las expectativas de subidas de tipos. Esto impulsaría los rendimientos de los bonos y aumentaría la presión sobre las valoraciones de la renta variable, lo que supone una señal bearish para el S&P500. Por el contrario, cualquier señal de preocupación por la evolución de la economía o del mercado laboral podría reforzar las expectativas de una política monetaria menos restrictiva y ofrecer cierto apoyo al índice.
Análisis Técnico del S&P500
Gráfico semanal:
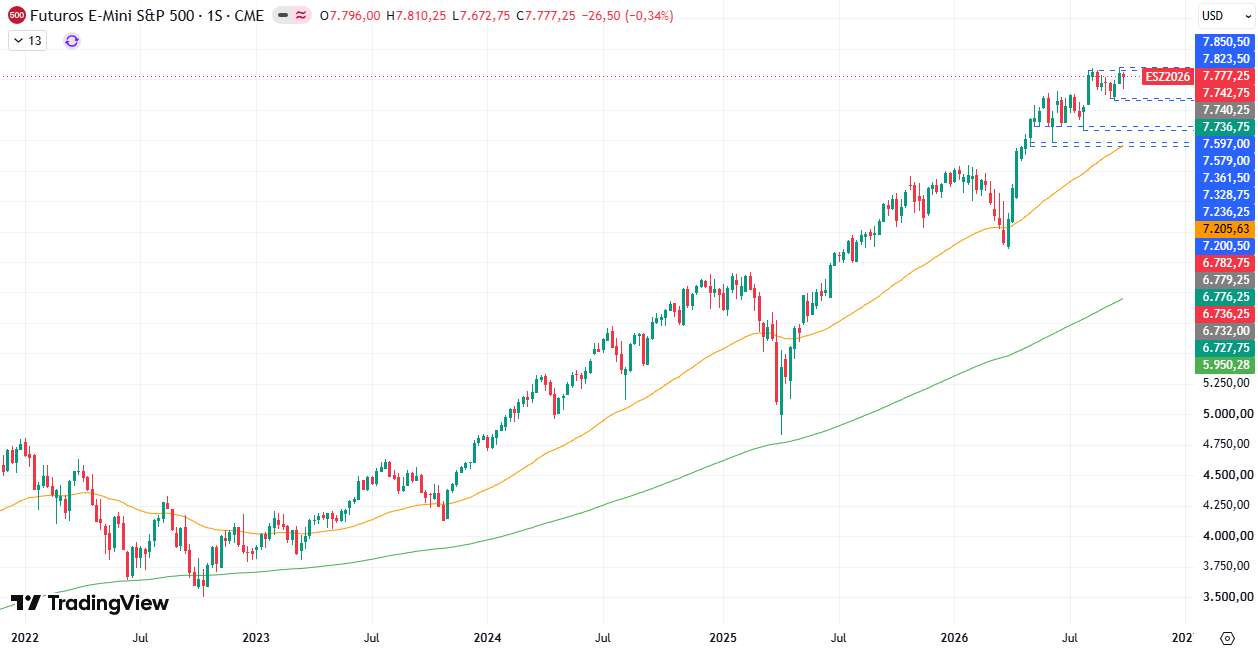
Gráfico diario:
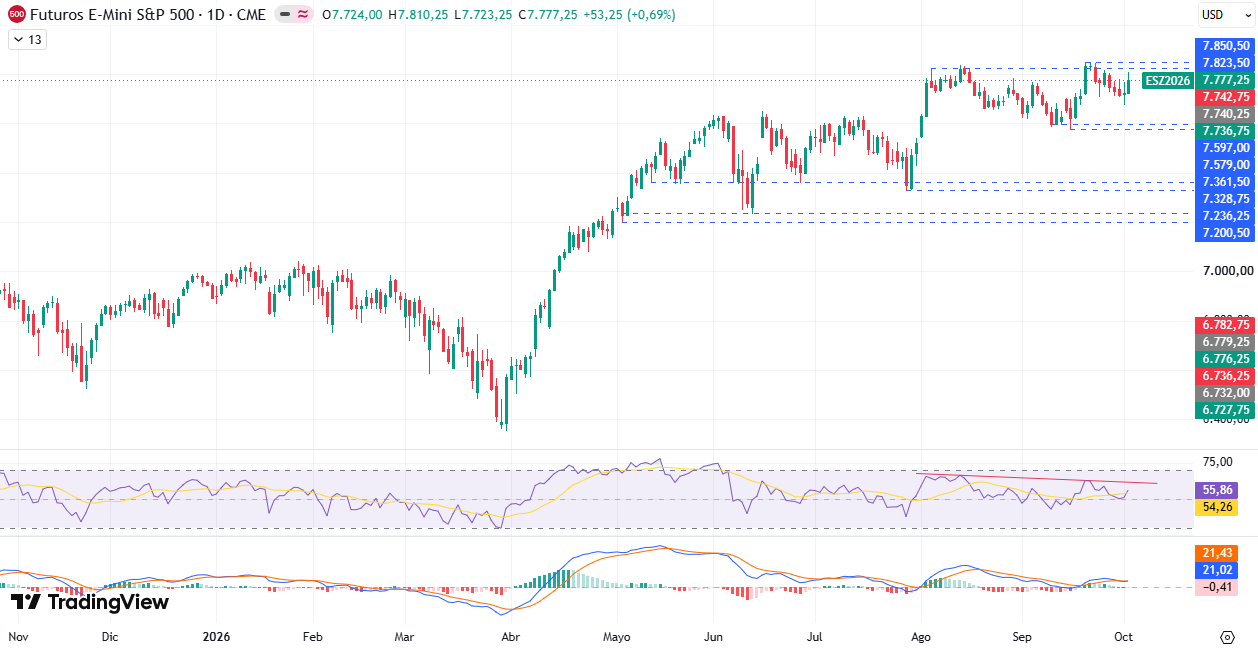
El S&P500 se mantiene cerca del máximo histórico alcanzado hace 2 semanas, aunque los indicadores técnicos del gráfico diario advierten de una caída en la presión compradora, que dificultaría un breakout.
En estos momentos hay que prestar atención a la posible formación de una figura de vuelta bajo la resistencia de 7.823$ – 7.850$. Confirmaría esta hipótesis y podría llevar a la cotización a las inmediaciones de los 7.600$, dejando al índice en un estado de lateralización.
Análisis Técnico de las 7 Magníficas
Apple (AAPL)
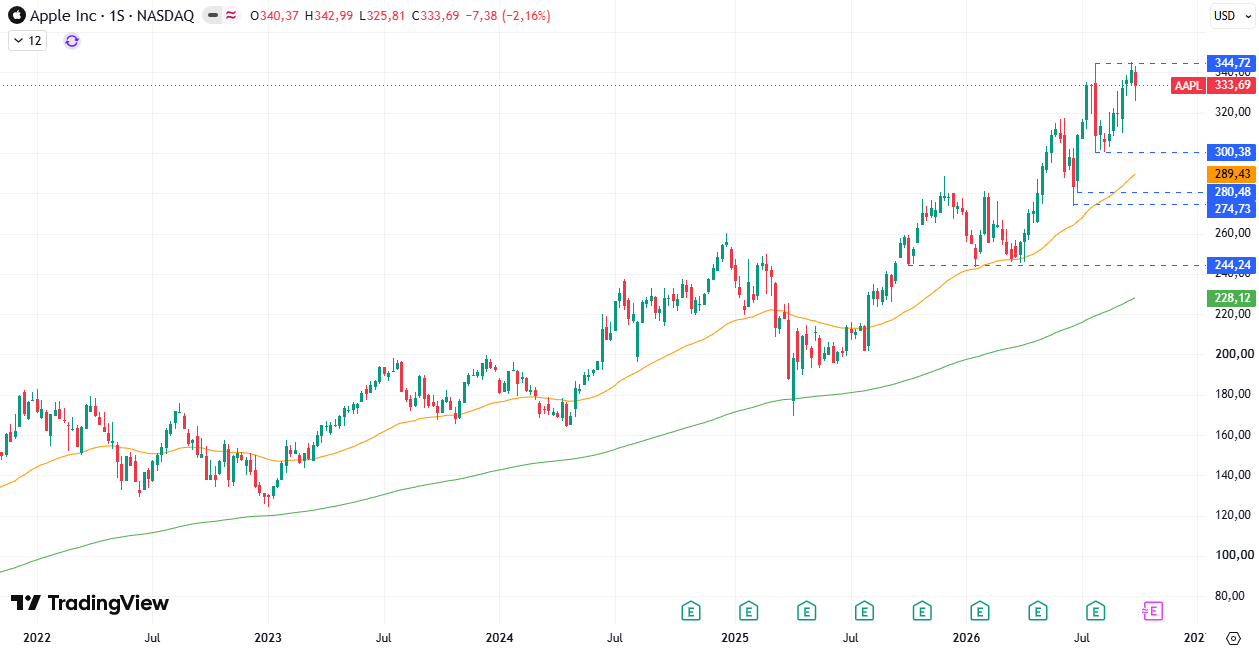
Las acciones de Apple cerraron la semana pasada con un retroceso del 2,16% y una vela que dejó tanto el máximo como el mínimo por debajo de los de la anterior. Llega justo después del fakeout en el anterior techo histórico y podría interpretarse como un rebote a la baja, que dejaría al mercado en un estado de lateralización.
Si se supera el mínimo de la semana pasada se fortalecerá esta teoría y Apple podría dirigirse de nuevo hacia la zona de 300$.
Microsoft (MSFT)
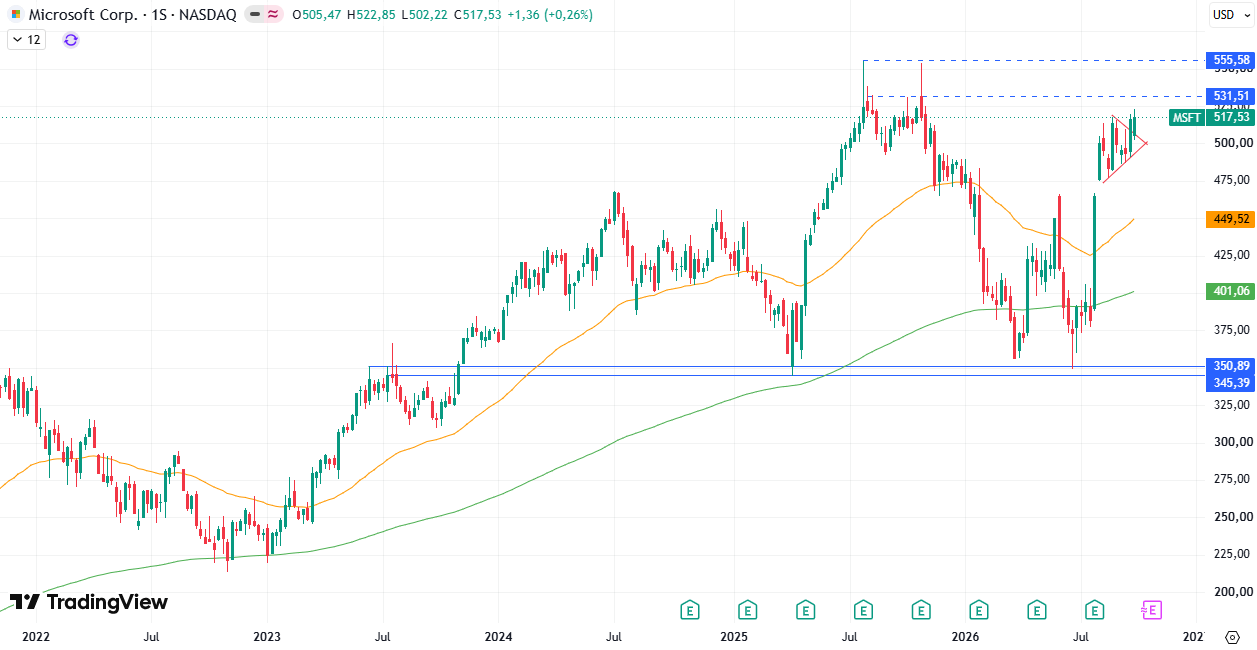
La semana pasada apenas dejó variación en las acciones de Microsoft, que terminó con un modesto avance del 0,26% Sin embargo, el precio se movió en un rango relativamente amplio debido a un gap bajista en la apertura del lunes.
Tanto el máximo como el mínimo quedaron por encima de los de la semana anterior y el cierre se situó en la parte alta del rango. Son señales de fortaleza que consolidan la ruptura del margen superior del banderín producido hace 2 semanas y que han llevado al precio hasta su máximo de los últimos 11 meses. Sin embargo, es necesario actuar con precaución puesto el precio se está aproximando a una zona de resistencias.
Alphabet (GOOGL)
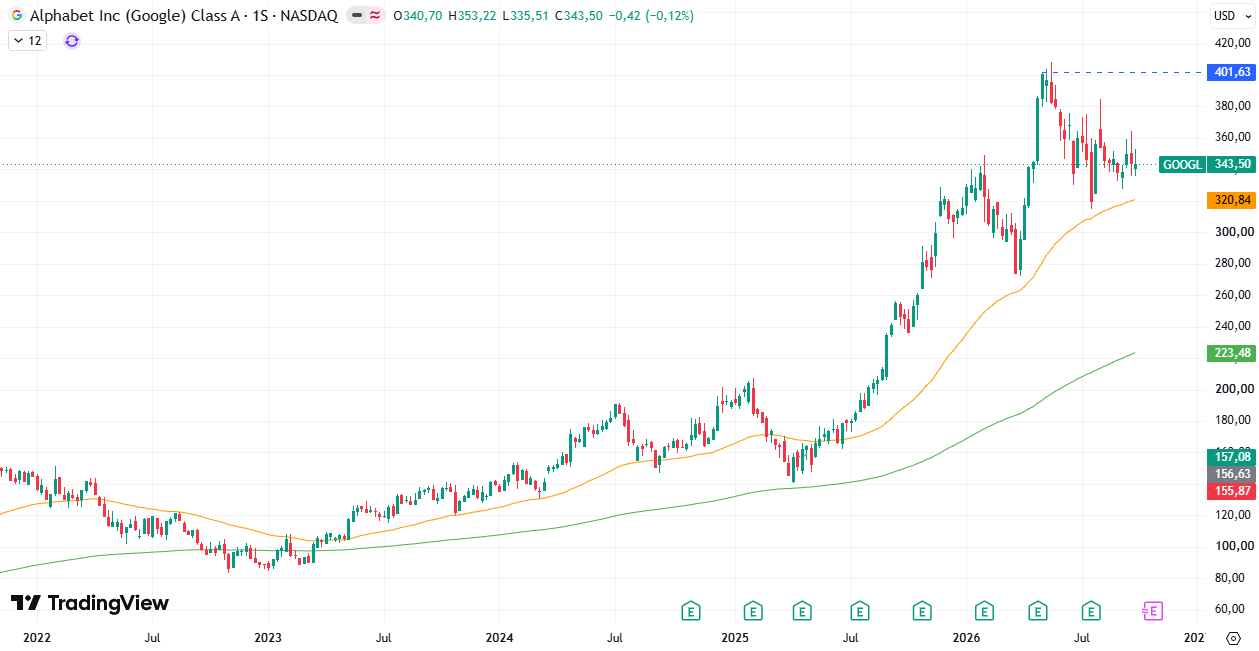
Alphabet terminó la semana pasada prácticamente plana, con una caída del 0,12%, un cuerpo reducido y mechas amplias por ambos lados. Es la continuación de una serie de velas con un perfil similar, que denotan indecisión y cierto equilibrio entre oferta y demanda.
Antes de buscar entradas en este mercado es conveniente esperar a que aparezcan señales alcistas o bajistas más claras. Por ahora la situación es confusa y la cotización podría moverse de manera difícil de anticipar.
Amazon (AMZN)
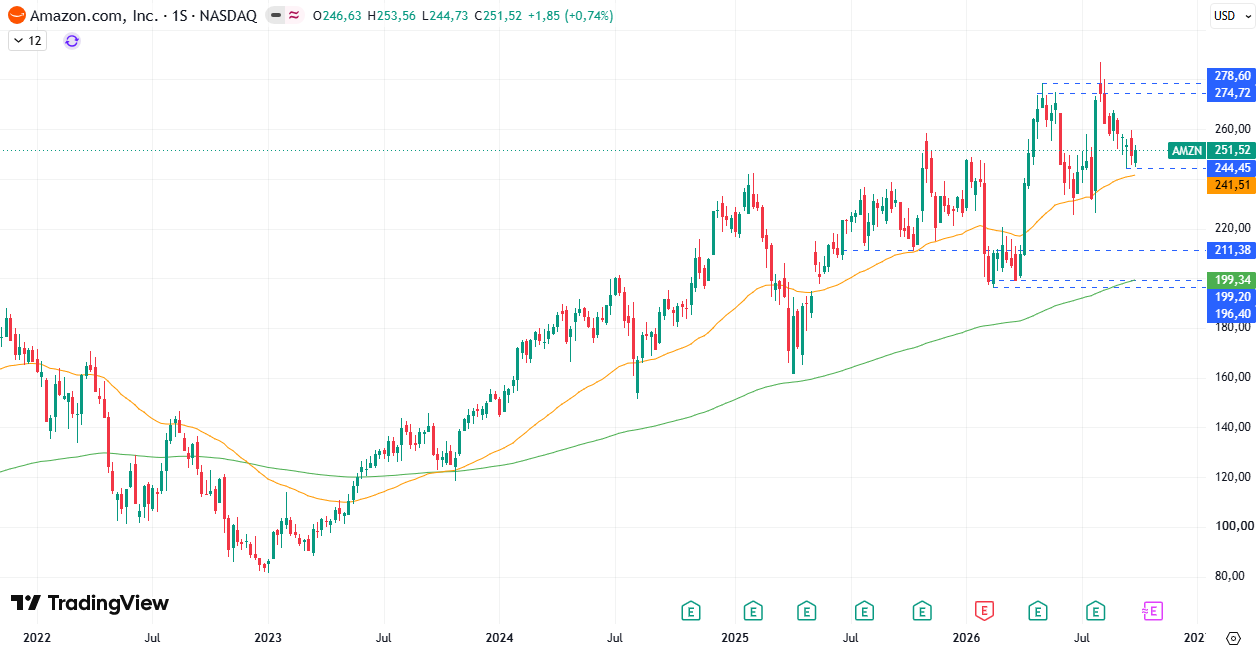
Amazon dejó señales mixtas la semana pasada. Por un lado, subió un 0,74% y cerró cerca del máximo Sin embargo, tanto este como el mínimo quedaron ligeramente por debajo de los de la vela anterior.
Un cruce a la baja en la EMA50, seguido de una posterior consolidación reforzaría las teorías bajistas y podría llevar al precio a las inmediaciones de los 226$ – 232$. Por el contrario, si el precio se lateraliza por encima de este indicador será señal de que la demanda se está incrementando y podríamos ver una recuperación a corto plazo.
Meta (META)
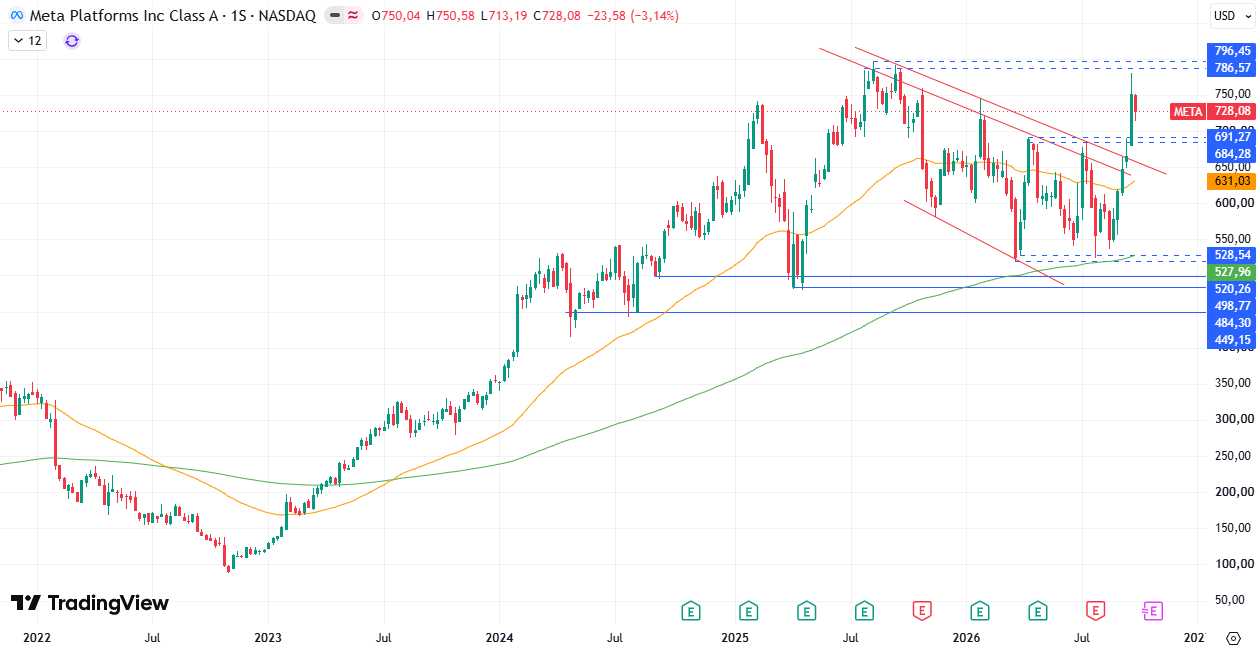
Meta retrocedió un 3,14% la semana pasada. El movimiento llega inmediatamente después de la vela de rechazo formada en las proximidades de la resistencia de 786$ – 796$, por lo que podría estar gestándose un giro bajo ese nivel que pondría fin a la subida iniciada hace 3 semanas. Una caída por debajo del mínimo de la semana pasada reforzaría esta hipótesis.
Para pensar en una continuación de las subidas, el precio tendría que romper la resistencia con una vela amplia y consolidarse por encima.
Nvidia (NVDA)
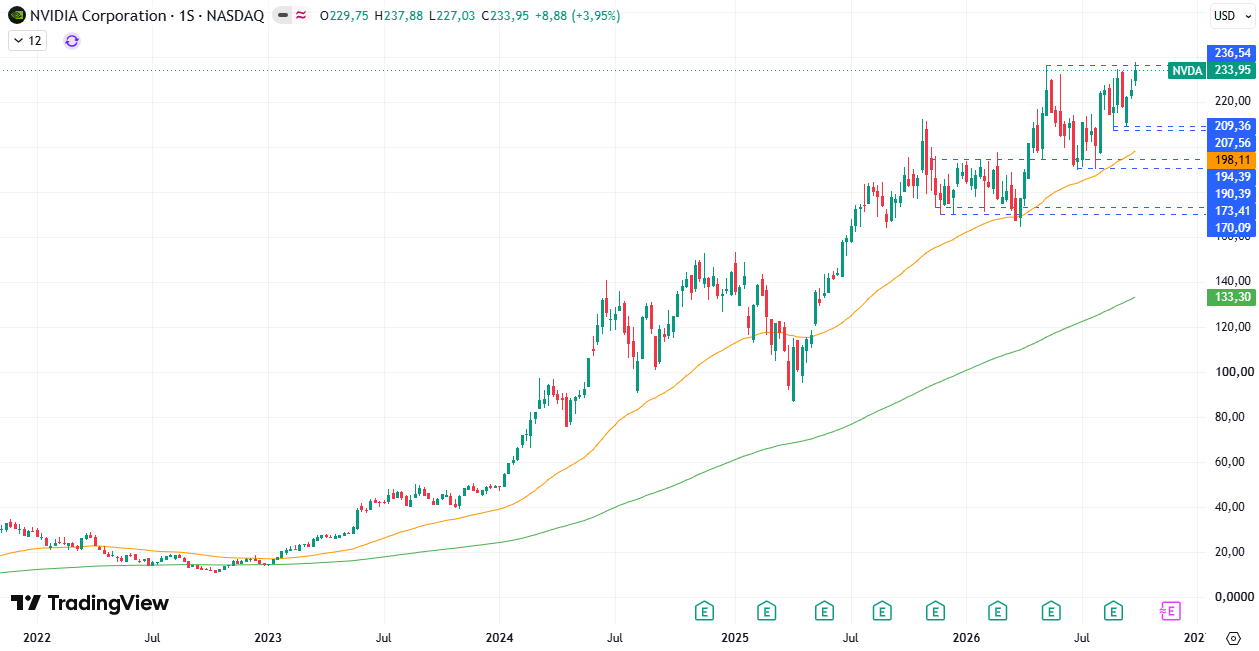
Nvidia avanzó un 3,95% la semana pasada y marcó un nuevo máximo histórico en los 237,88$, rebasando por un margen muy estrecho al anterior. Sin embargo, el precio retrocedió a continuación y la vela dejó una mecha amplia por la parte superior, lo que sugiere que la oferta se activó en esa zona y abre la posibilidad de que el breakout termine siendo un fakeout.
Antes de plantear entradas compradoras tendría que producirse una consolidación por encima de los 236$. Por el contrario, una caída por debajo del mínimo de la semana pasada (227,03$) reforzaría las teorías bearish y podría traer una nueva caída hacia el soporte de 207$ – 209$.
Tesla (TSLA)
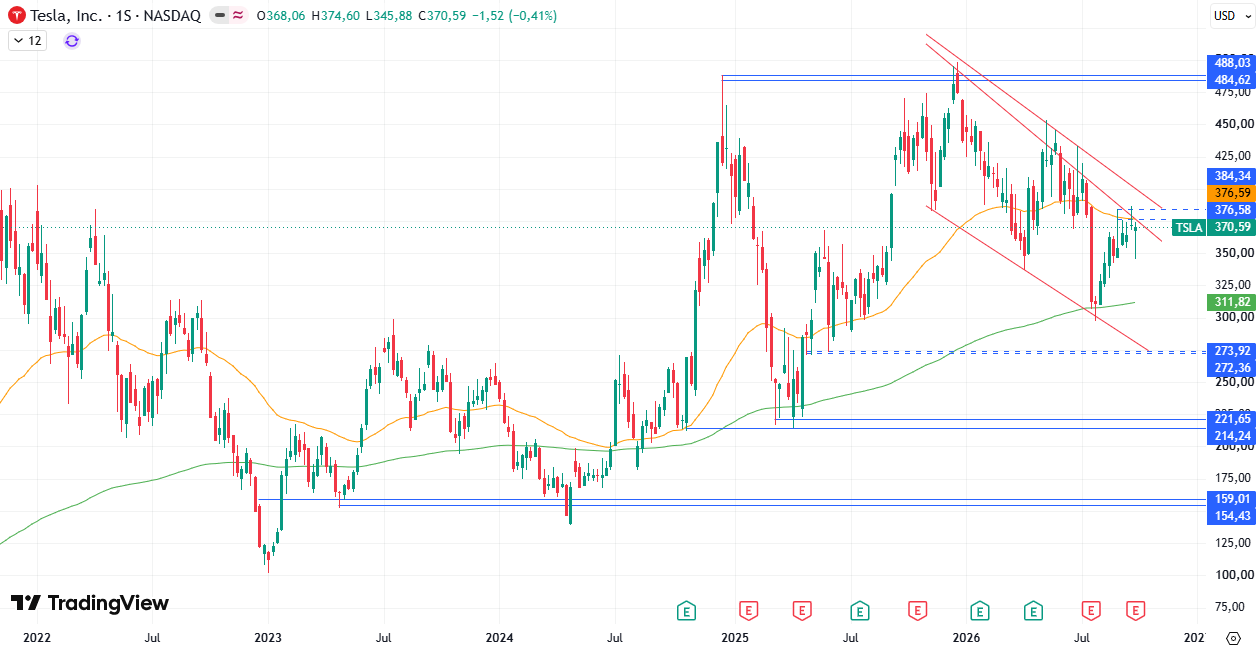
La vela de la semana pasada dejó señales mixtas en el gráfico de Tesla. Por un lado, el máximo y el mínimo inferiores a la anterior y el nuevo mínimo mensual indican debilidad. El precio podría estar preparándose para una nueva caída, en las inmediaciones de la línea de tendencia, dando continuidad a la estructura bajista.
Sin embargo, la mecha tan amplia por la parte inferior sugiere que la demanda se habría intensificado y quizás termine empujando la cotización al alza. Un nuevo mínimo por debajo del de la semana pasada respaldaría la primera teoría, mientras que una consolidación por encima de la EMA fortalecería la segunda.
Aprovecha este pronóstico sobre S&P500, las 7 Magníficas y del mercado de acciones operando con los mejores bonos de bienvenida sin depósito que nuestros brokers recomendados pueden ofrecerte y ¡empieza ahora mismo!