

El S&P500 ha vuelto a marcar nuevos máximos históricos, impulsado por las expectativas en torno a la inteligencia artificial, pero hay varias señales de alerta que no se pueden obviar. Los rendimientos de los bonos del Tesoro se encuentran en niveles elevados, las últimas subidas del índice han tenido una participación desigual y las dudas sobre la inflación mantienen abierta la posibilidad de nuevas subidas de tipos.
Top Brokers de Forex en línea
Narrativa del Mercado: el S&P 500 Avanza, pero Persisten las Dudas sobre la Solidez del Rally
La narrativa predominante en el S&P500 en estos momentos combina el optimismo en torno a la inteligencia artificial con una preocupación creciente por los tipos de interés, la inflación y la capacidad del mercado para sostener las subidas más allá de las grandes compañías tecnológicas.
La inteligencia artificial sigue impulsando al mercado
La inversión en inteligencia artificial continúa siendo uno de los principales motores del mercado estadounidense. Las expectativas de crecimiento de compañías vinculadas a los centros de datos, los semiconductores y la infraestructura tecnológica siguen respaldando las valoraciones de las grandes empresas del sector.
Durante la semana pasada, un artículo publicado en el Financial Times puso sobre la mesa una posible caída en la demanda de infraestructuras relacionadas con la IA. Sin embargo, fuentes cercanas a OpenAI desmintieron tales informaciones y anunciaron que la empresa espera alcanzar o superar los 70.000 millones en beneficios anualizados al final del año.
Las subidas del S&P500 no reflejan una fortaleza uniforme en todo el mercado
El S&P500 terminó la semana pasada en positivo (+1,06%). Sin embargo, el Dow Jones avanzó menos (+0,87%) y el Russell 2000 (que agrupa a empresas estadounidenses de menor capitalización) registró pérdidas (-1,01%).
Este comportamiento desigual recuerda que fortaleza y amplitud son elementos diferentes. Que el S&P500 esté subiendo no significa que la mayoría de las empresas estén participando en el rally con la misma intensidad. La capacidad de extender la presión compradora a más sectores será importante para conseguir una subida sólida.
Incertidumbre sobre la evolución de los tipos de interés
Las perspectivas respecto a la política monetaria de la Fed siguen condicionando el comportamiento de la renta variable. Las actas de la reunión de septiembre reflejaron que la última subida de tipos estuvo respaldada por todos los oficiales. Sin embargo, las opiniones sobre los siguientes pasos a dar están divididas y no todos los miembros del comité se muestran a favor de una nueva subida.
En estos momentos, FedWatch apunta a un 17,2% para un nuevo ajuste al alza en la reunión de este mes y un 85,8% de que se suban los tipos una vez de aquí a final de año.
Hay que recordar que, para la bolsa, unos tipos elevados durante más tiempo encarecen la financiación de las empresas, reducen el poder adquisitivo de los ciudadanos y disminuyen el atractivo relativo de las acciones frente a los bonos.
Señales de enfriamiento en el mercado laboral
El último informe de nóminas no agrícolas mostró una creación de puestos de trabajo inferior a la esperada, al igual que la encuesta JOLTS de ofertas de trabajo. Al mismo tiempo, la tasa de desempleo subió en septiembre, superando las expectativas de los analistas.
Un mercado laboral que pierde fuerza podría favorecer una política monetaria menos restrictiva, pero también genera dudas sobre la capacidad de las empresas para seguir creciendo y generar beneficios.
El petróleo y la incertidumbre geopolítica contribuyen a que se incremente la inflación
La evolución de los precios de la energía y las tensiones geopolíticas en Oriente Medio continúan añadiendo presión al escenario macroeconómico. La situación en torno al Estrecho de Ormuz sigue sin resolverse y reduce la oferta de crudo, empujando sus precios al alza.
Un petróleo caro puede trasladarse a los costes de transporte y producción, manteniendo la inflación en niveles altos. Esto limitaría el margen de la Fed para relajar su política monetaria y podría mantener elevados los rendimientos de los bonos del Tesoro, lo que resulta negativo para el S&P500.
Los Bonos Retrocedieron, pero Siguen Siendo un Factor Bearish para el S&P500
El rendimiento del bono del Tesoro estadounidense a 10 años cerró la semana pasada en el 5,242%, frente al 5,275% de la semana anterior. A pasar de este ligero descenso, llegó a marcar un nuevo máximo de los últimos 24 años y medio y mantiene una tendencia alcista desde finales de febrero.
Por su parte, el rendimiento del bono a 2 años bajó hasta el 4,791%, desde el 4,827% anterior. Acumula dos semanas consecutivas de retrocesos, después de haber alcanzado hace dos semanas su nivel más alto en dos años y cuatro meses. Este comportamiento sugiere cierto alivio en las expectativas sobre los tipos de interés a corto plazo, pero no altera la tendencia alcista en curso desde marzo.
A pesar de las recientes caídas en los rendimientos, el balance para el S&P500 sigue siendo bearish. Unos valores tan elevados (especialmente en el bono a 10 años) aumentan el atractivo de la renta fija frente a las acciones y pueden reducir los precios que los inversores están dispuestos a pagar por los beneficios futuros de las empresas.
El Inicio de la Temporada de Resultados Empresariales Pondrá a Prueba la Fortaleza del S&P500
Esta semana comienza la temporada de resultados empresariales del tercer trimestre en Estados Unidos. Servirá para analizar si las recientes subidas del S&P500 están respaldadas por un incremento en los beneficios de las compañías. Los analistas esperan que los beneficios empresariales aumenten alrededor de un 29,6 % interanual. De confirmarse, sería el tercer trimestre consecutivo con un crecimiento superior al 25 %.
Estas expectativas elevadas están generando optimismo en los mercados, pero dejan poco margen para decepciones. No bastará con que las empresas anuncien beneficios superiores a los del año anterior. Los inversores también analizarán si superan las previsiones del mercado y qué perspectivas se ofrecen para los próximos meses.
Los grandes bancos abren la temporada de resultados
Las principales entidades financieras estadounidenses atraerán buena parte de la atención durante los primeros días de la semana, aunque también subirán a la palestra 2 compañías del sector de los semiconductores.
Entre las compañías más importantes que presentan resultados esta semana destacan:
Martes 13 de octubre: JPMorgan Chase, Goldman Sachs, Citigroup, Wells Fargo, Johnson & Johnson y UnitedHealth Group
Miércoles 14 de octubre: Bank of America, Morgan Stanley y BlackRock y ASML.
Jueves 15 de octubre: Taiwan Semiconductor Manufacturing Company (TSMC), Charles Schwab y PNC Financial Services.
Los resultados de los bancos permitirán evaluar la evolución del crédito, el gasto de los consumidores, los costes de financiación y los ingresos procedentes de las operaciones en los mercados financieros. Estos datos ayudarán a determinar si la economía estadounidense conserva suficiente fortaleza.
Por su parte, los informes de ASML y TSMC serán especialmente relevantes para medir la demanda de semiconductores y comprobar si las inversiones en inteligencia artificial siguen respaldando las perspectivas de crecimiento del sector tecnológico. Aunque no sustituyen a los resultados de los grandes fabricantes estadounidenses de chips, pueden aportar señales importantes sobre la solidez de la cadena de suministro de la IA.
¿Qué Factores Pueden Aumentar la Volatilidad del S&P 500 esta Semana?
Durante la semana que comienza, la cotización del S&P500 puede verse afectada por lo que muestren los siguientes informes económicos:
Ventas de viviendas de segunda mano en septiembre (martes)
IPC de septiembre (miércoles)
Ventas minoristas en septiembre (jueves)
IPP de septiembre (jueves)
Si las ventas de viviendas de segunda mano o las ventas minoristas dejan datos peores de lo previsto, podríamos ver caídas en el índice de referencia estadounidense y viceversa.
Por otra parte, un IPC o IPP más altos de lo esperado darán motivos a la Fed para subir los tipos de interés, lo que resultaría bearish para la bolsa. Valores más bajos de lo previsto tendrían el efecto opuesto.
Análisis Técnico del S&P500
Gráfico semanal:
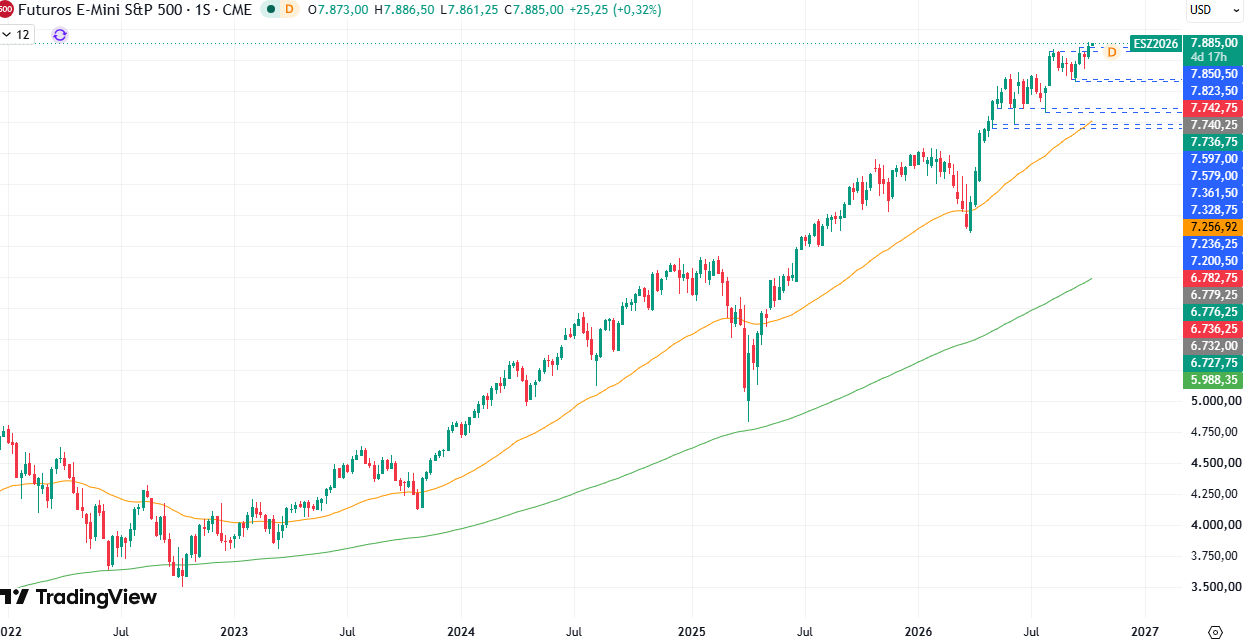
Gráfico diario:
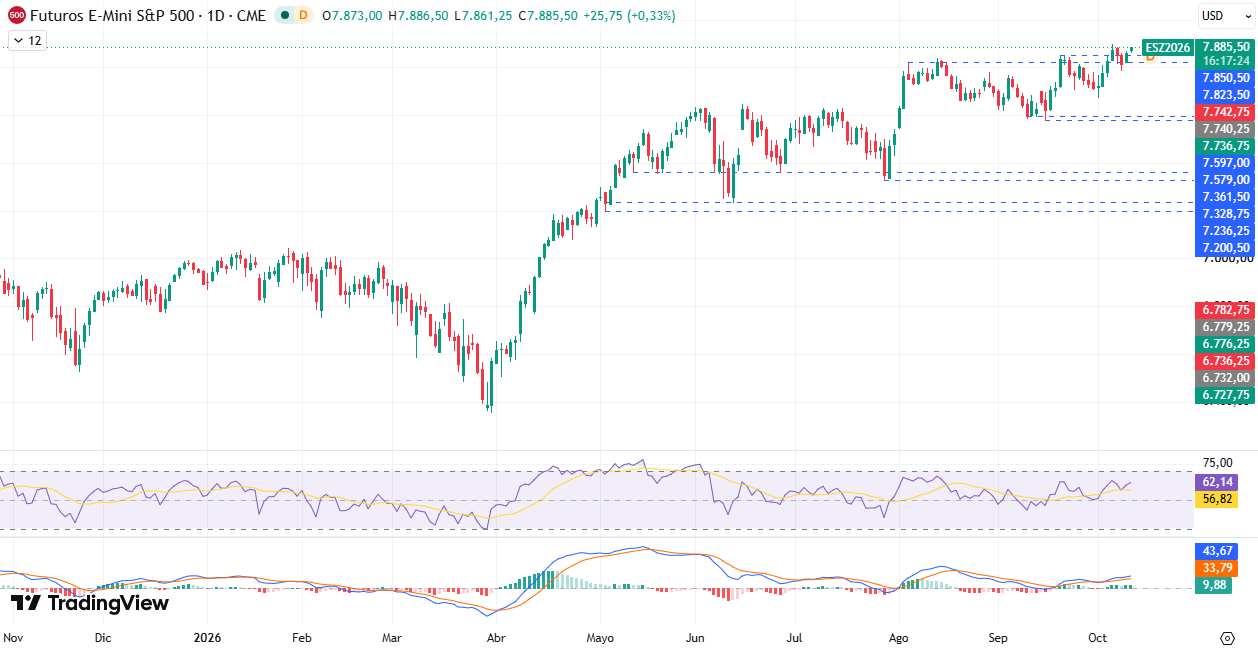
A lo largo de la semana pasada, el S&P500 marcó un nuevo máximo histórico y cerró por encima del anterior. Al mismo tiempo, las recientes subidas en el índice de referencia estadounidense han estado respaldadas por un RSI y un MACD alcistas, que confirman la presencia de una presión compradora intensa en el mercado. Estas señales de fortaleza indican que podrían producirse nuevas subidas a corto plazo.
Una caída por debajo de los 7.783 estaría completando un doble techo en el gráfico diario y debilitaría la hipótesis alcista.
Análisis técnico de las 7 Magníficas
Apple (AAPL)
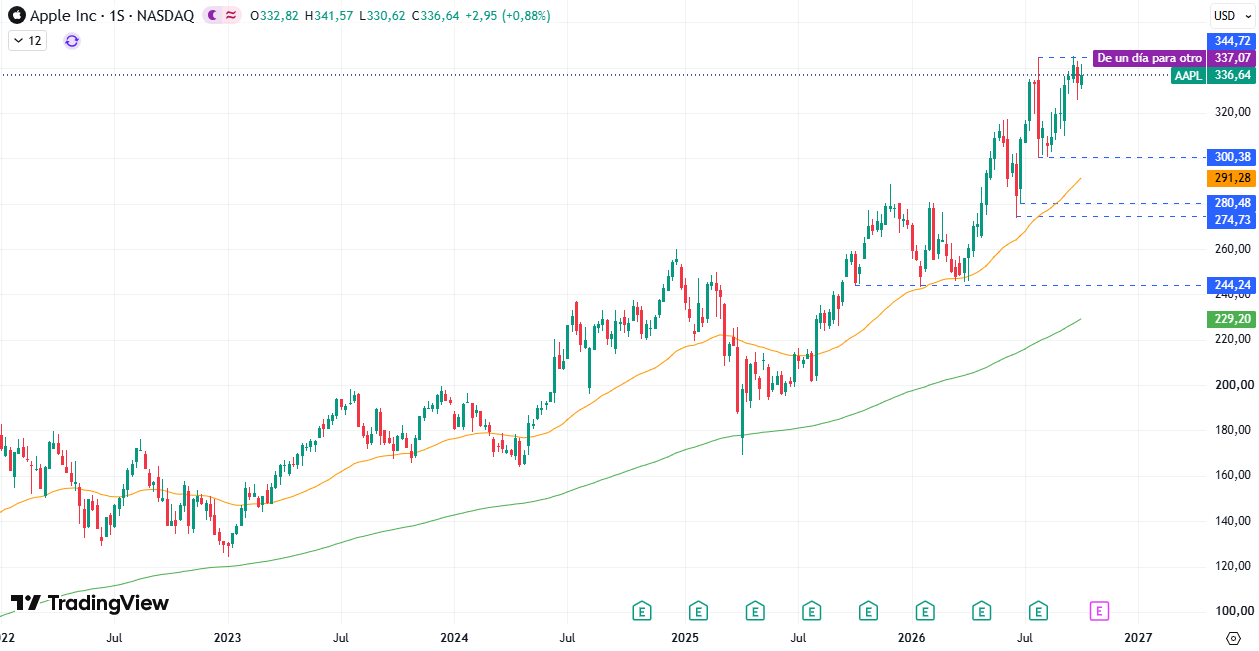
Hace 3 semanas, Apple superó el máximo histórico previo por un pequeño margen y pasó a moverse a la baja. Las 2 últimas semanas han tenido máximos decrecientes, indicando que la presión compradora se habría debilitado. Una ruptura del mínimo de hace 2 semanas (325 USD) reforzaría las hipótesis bajistas y podría dejar caídas a corto plazo en la cotización.
Microsoft (MSFT)
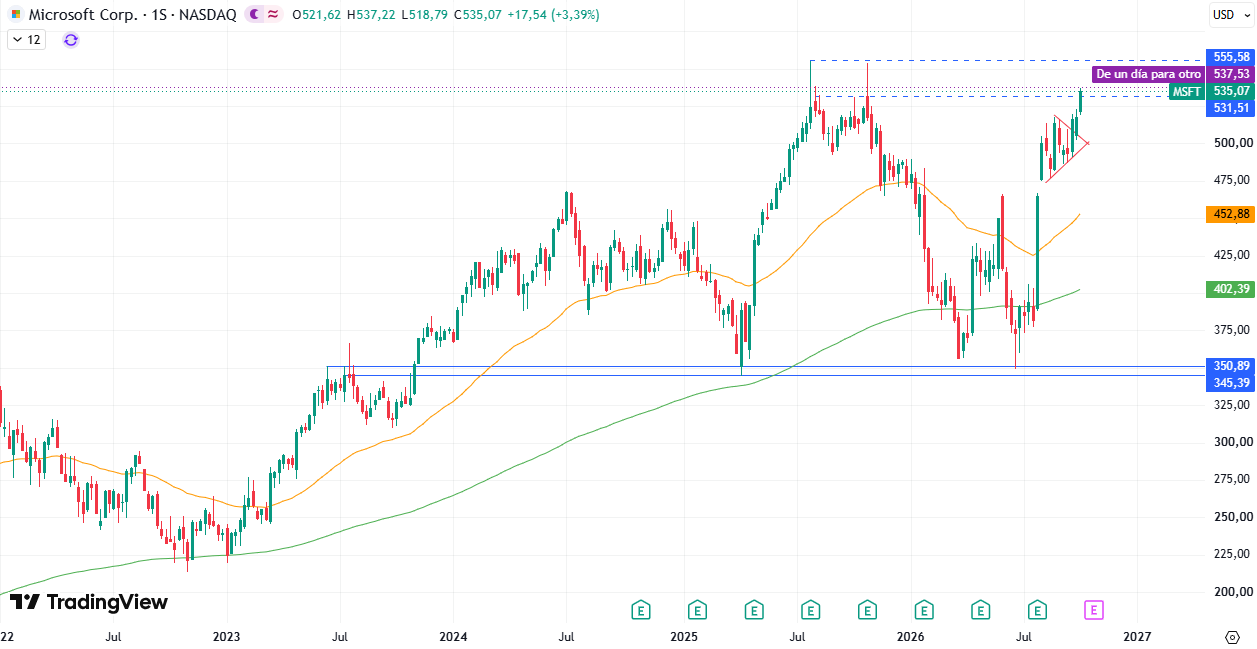
A lo largo de las últimas semanas, Microsoft ha estado exhibiendo señales de fortaleza. La más reciente ha sido la ruptura del margen superior de una figura de banderín, que ha dado continuidad a las subidas iniciadas a finales de junio.
La semana pasada, la cotización cerró por encima de la resistencia de 535 USD. Antes de pensar en abrir posiciones compradoras, hay que recordar que entre este punto y los 555 USD hay una potencial zona de resistencia amplia, que podría dejar un rebote a la baja.
Alphabet (GOOGL)
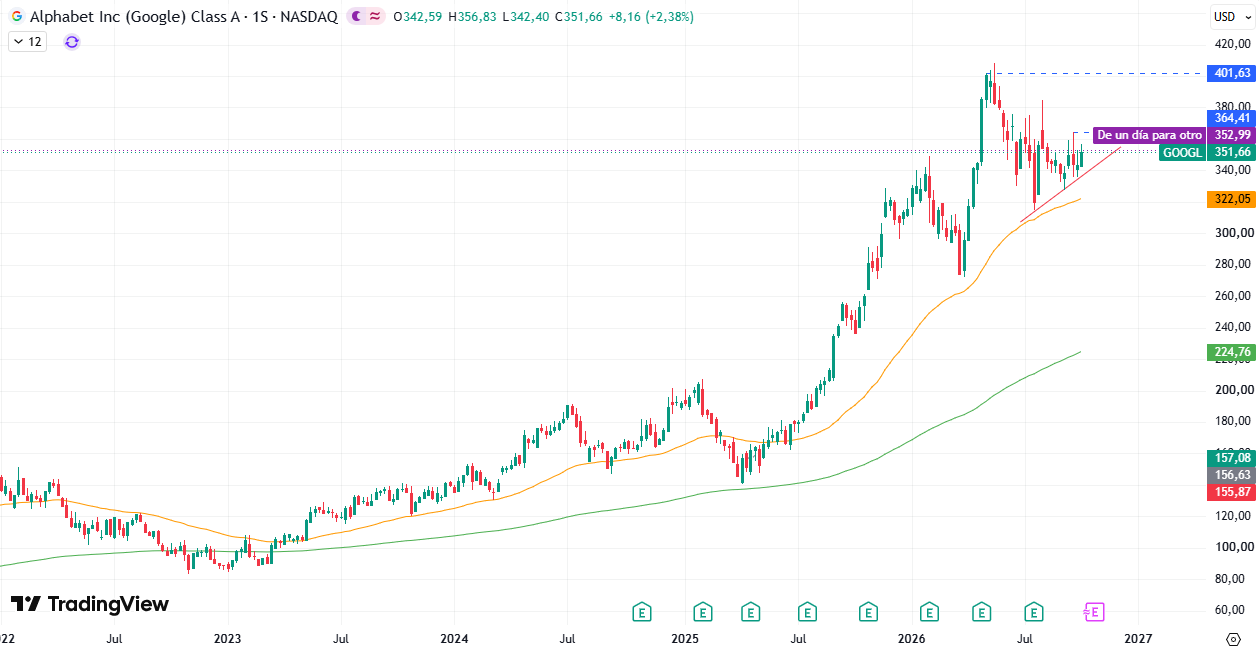
De acuerdo a los movimientos vistos las últimas semanas, Alphabet podría haber terminado con la corrección iniciada en mayo. El gráfico semanal exhibe una formación de mínimos ascendentes desde finales de julio que respalda esta idea.
Si se supera la zona de máximos de los 364 USD, se estará rompiendo la estructura previa de máximos y mínimos descendentes, lo que fortalecería la hipótesis que apunta a una recuperación.
Amazon (AMZN)
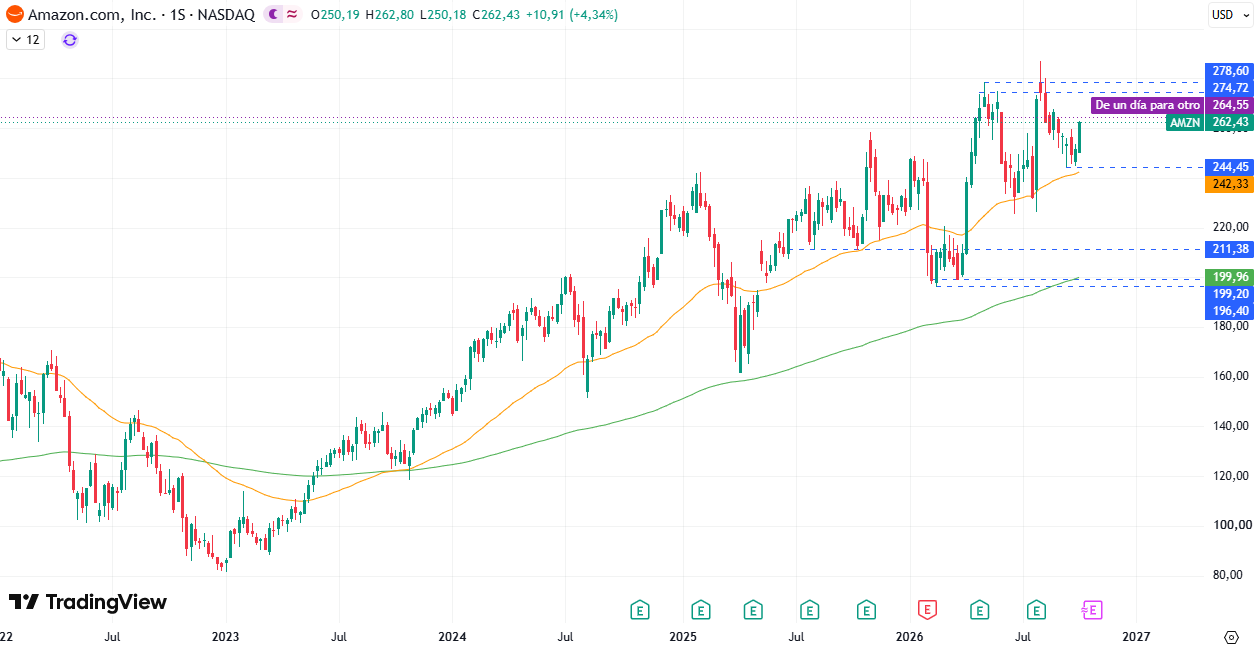
Amazon viene de dejar una subida del 4,34% y de marcar un nuevo máximo de las últimas 5 semanas. La vela presenta un cuerpo más amplio que las previas y tiene el cierre prácticamente en máximos. Estas señales de fortaleza apuntan a que el mercado habría terminado la corrección y podría dirigirse hacia los 274 – 278 USD a medio plazo.
Meta (META)
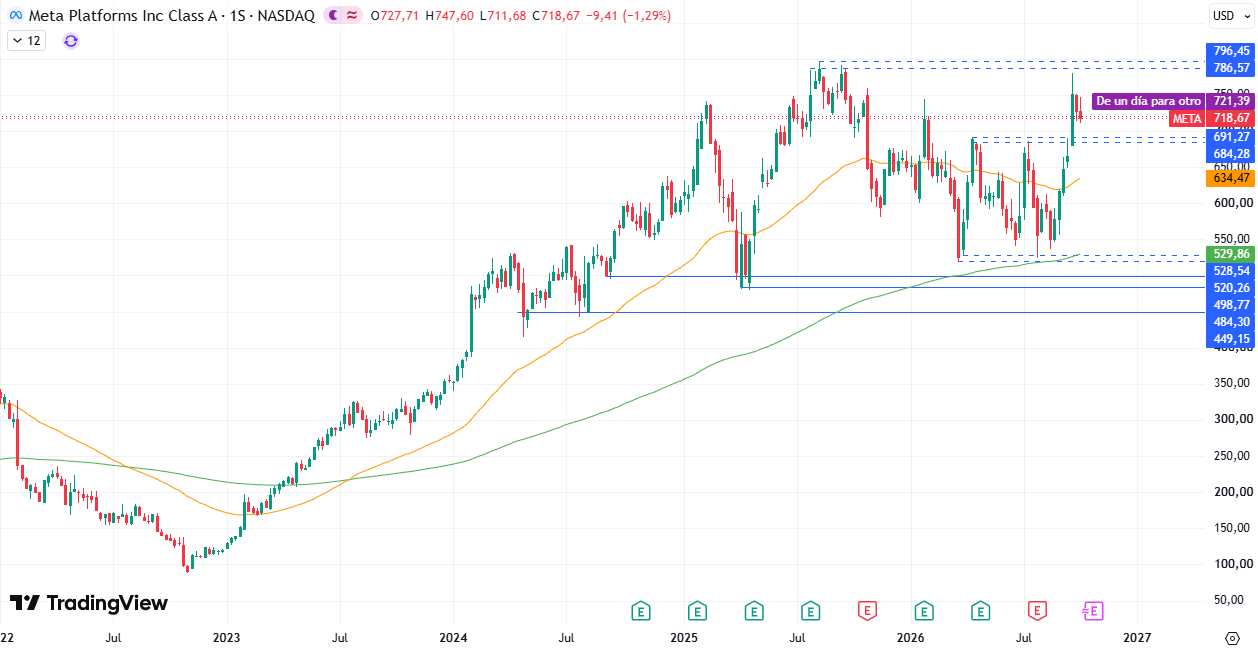
La fuerte subida de Meta de hace 3 semanas culminó con una vela de rechazo cuyo máximo estuvo en las inmediaciones de la resistencia ubicada en los 786 USD. A esta le siguieron dos semanas consecutivas de caídas. La vela de la pasada tiene una mecha amplia por la parte superior, además de un mínimo y un máximo inferiores a los de la previa. Señalan que la presión vendedora es intensa.
Si se superase el mínimo de la semana pasada, es probable que el precio se dirija a la antigua resistencia de 684 – 691 USD.
Nvidia (NVDA)
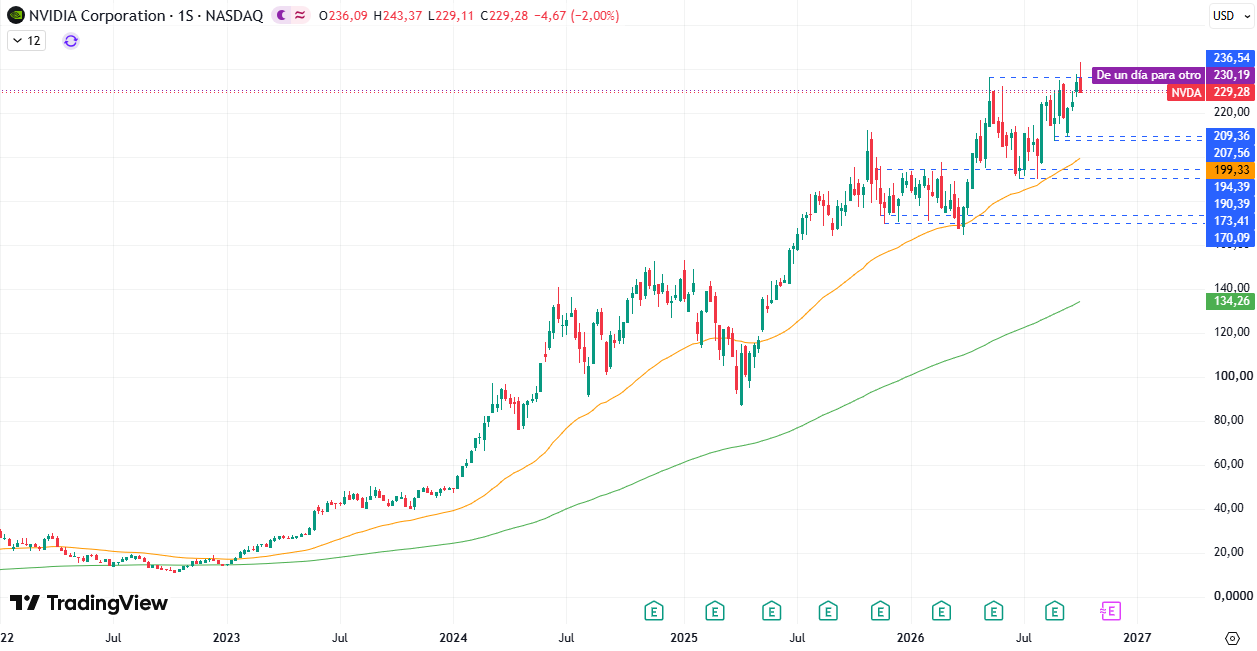
La vela de Nvidia de la semana pasada ha dejado señales mixtas en el gráfico. Por un lado, el nuevo techo histórico, junto al máximo y mínimo superiores a los de la previa indican fortaleza. Sin embargo, se ha formado una mecha muy amplia por la parte superior, que sugiere rechazo a la demanda. Además, el cierre ha estado prácticamente en mínimos y por debajo del máximo histórico anterior.
Una caída por debajo del mínimo de hace 2 semanas reforzaría la tesis de que la reciente ruptura ha sido un fakeout y podrían producirse nuevas caídas a corto plazo.
Tesla (TSLA)
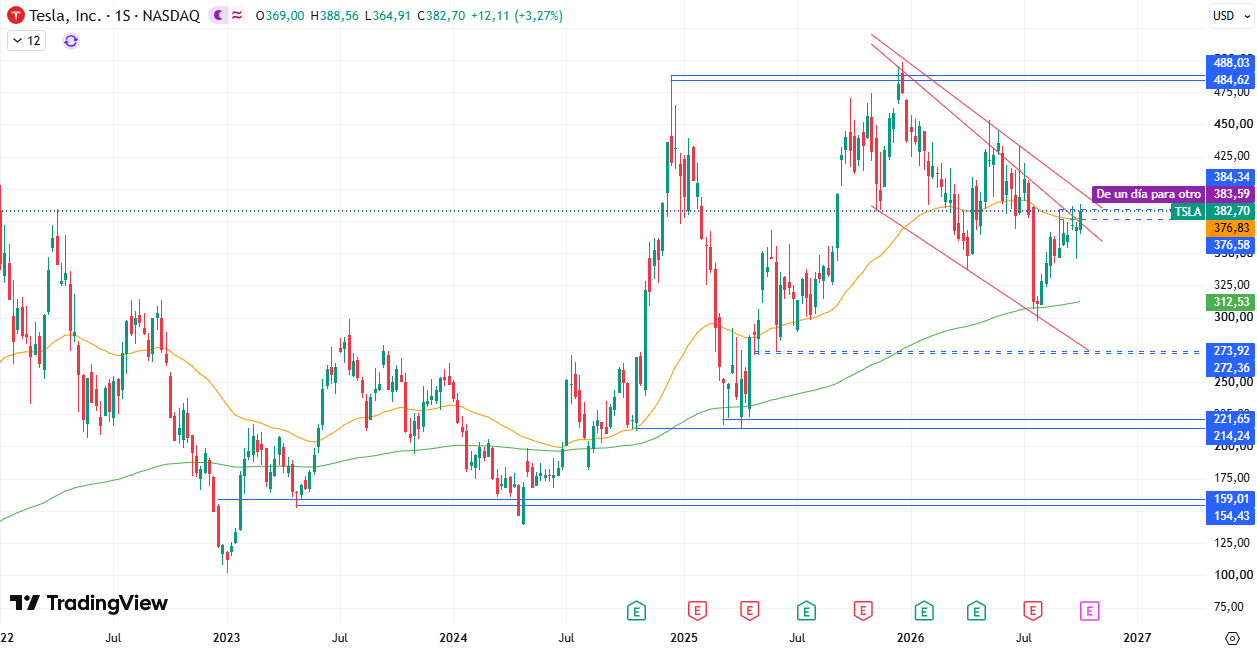
Tesla cerró un 3,27% arriba la semana pasada, con una vela que denota fortaleza. Por un lado, marcó un nuevo máximo de 12 semanas. Por otro, su cuerpo es más amplio que el de las colindantes y tiene el cierre cerca de máximos y por encima de la media móvil de 50 períodos.
Si a lo largo de esta semana se rompiese la directriz de tendencia podría producirse un incremento en la presión compradora. Sin embargo, la estructura bajista no se invalidaría hasta que no se supere la zona de máximos de 432 USD.
No te pierdas todos los movimientos del S&P 500, las 7 Magníficas y el mercado bursátil con DailyForex. Además, echa un vistazo a las estrategias ofrecidas por los FP Markets para invertir en acciones. ¡No esperes más!