

El S&P500 empieza la semana con un sesgo ligeramente bajista. El repunte de la inflación, la postura hawkish de la Fed y el reciente aumento en las rentabilidades de los bonos del Tesoro pueden atraer presión vendedora al índice de referencia estadounidense. A esto hay que sumar la incertidumbre sobre la rentabilidad de las inversiones en inteligencia artificial, que está provocando fuertes oscilaciones en las tecnológicas.
Top Brokers de Forex en línea
¿Cuál es la Narrativa Alrededor del S&P500 de Cara a esta Semana?
La narrativa actual es ligeramente bearish para el S&P500. La persistencia de la inflación y el tono restrictivo de la Fed son 2 obstáculos importantes para la renta variable. Además, la incertidumbre reinante alrededor del sector de la IA, que tanto se mueve fuertemente al alza un día, como cae al siguiente, limita el potencial alcista del índice.
La inflación estadounidense vuelve a preocupar a los inversores
El último dato de inflación de Estados Unidos ha generado cierto pesimismo en los mercados financieros. El IPC de octubre registró un incremento mensual del 0,4%, frente al 0,3% previsto por los analistas. A su vez, la inflación subyacente, también superó las expectativas, con un avance del 0,3% frente al 0,2% estimado.
Con una inflación más alta de lo esperado, es probable que la capacidad de consumo de los ciudadanos se resienta, afectando negativamente al crecimiento de las empresas. Además, aumenta las perspectivas de que la Fed mantendrá los tipos de interés altos, lo que dificulta el acceso al crédito y también resulta negativo para el consumo.
La Fed Refuerza su Postura Hawkish
Las últimas declaraciones de miembros de la Fed han tenido un tono hawkish y han contribuido a reforzar la idea de que los tipos de interés van a mantenerse altos a corto y medio plazo. Susan Collins, presidenta de la Fed de Boston, señaló que podría ser necesario subir de nuevo los tipos de interés ante el incremento de la inflación. Mary Daly, presidenta de la Fed de San Francisco, también identificó al calentamiento en los precios como el principal problema de la economía estadounidense y apuntó a la posibilidad de nuevas subidas. Por su parte, Austan Goolsbee, presidente de la Fed de Chicago, afirmó que el banco central todavía tiene trabajo pendiente para controlar la inflación.
En estos momentos, FedWatch señala una probabilidad del 100 % de que la Fed suba los tipos en diciembre: un 88,5% para un incremento de 25 puntos básicos y un 11,5% para una subida de 50 puntos básicos. Este escenario introduce otro factor bearish para el S&P500. Unos tipos de interés más elevados durante más tiempo pueden encarecer la financiación y reducir el atractivo de las acciones frente a los activos de renta fija.
La Incertidumbre Sobre las Inversiones en Inteligencia Artificial
La evolución del sector tecnológico sigue siendo otro de los principales puntos de preocupación entre los inversores. Las dudas sobre la rentabilidad de las inversiones en inteligencia artificial están incrementando la sensibilidad del mercado ante cualquier noticia relacionada con sus resultados y perspectivas de negocio.
El comportamiento de las cotizaciones refleja esta incertidumbre. Cuando una compañía anuncia un aumento de sus previsiones de gasto en IA sin ofrecer señales suficientes de que se traducirá en mayores ingresos y beneficios, los inversores suelen reaccionar vendiendo en masa. Por el contrario, las empresas que demuestran que están consiguiendo mejorar sus resultados gracias a estas inversiones tienden a recibir una respuesta más favorable, que puede extenderse a otras compañías tecnológicas y al conjunto del S&P500.
En estos momentos, no hay un sentimiento positivo o negativo claro y absoluto hacia las tecnológicas. Esto hace difícil prever lo que ocurrirá con el sector a corto – medio plazo. La incertidumbre se extiende al propio S&P500 por el elevado peso que estas empresas tienen en el índice.
Mejoran las Perspectivas en Torno al Suministro de Petróleo
Los precios del crudo han registrado descensos durante las dos últimas semanas, favorecidos por una cierta reducción de las tensiones en Oriente Medio y por unas perspectivas de suministro más holgadas. El último informe de la Agencia Internacional de la Energía (IEA), publicado el 13 de noviembre, apunta a que el mercado mundial podría registrar un superávit de oferta durante el cuarto trimestre de 2026. La agencia atribuye este cambio al aumento de la producción, especialmente en Oriente Medio y a una demanda global más débil de lo previsto.
Esta evolución ofrece cierto alivio a los mercados, ya que unos precios energéticos más bajos pueden contribuir a moderar las presiones inflacionistas y reducir los costes de las empresas. No obstante, los riesgos geopolíticos siguen presentes y podrían provocar nuevos episodios de volatilidad en el mercado del petróleo, que podrían trasladarse al S&P500.
Los Bonos Estadounidenses Vuelven a Subir y Presionan al S&P500
El mercado de renta fija ha dejado una señal bearish para el S&P500 durante la última semana. La rentabilidad del bono del Tesoro estadounidense a 10 años aumentó hasta el 5,139% desde el 4,859% registrado la semana anterior. Este movimiento pone fin a 5 semanas consecutivas de bajadas y confirma que la tendencia alcista iniciada a finales de febrero continúa vigente.
Por otro lado, la evolución del bono a 2 años ha seguido un patrón similar. Su rentabilidad avanzó hasta el 4,852 %, desde el 4,512 % de la semana anterior, después de seis semanas consecutivas de retrocesos. Al igual que en el tramo largo de la curva, este repunte refuerza la tendencia alcista que comenzó a finales de febrero.
El aumento de las rentabilidades de los bonos representa un factor desfavorable para el S&P500 por dos motivos principales. Por un lado, unos tipos de interés más elevados incrementan el coste de financiación de las empresas y pueden reducir sus perspectivas de crecimiento. Por otro, la renta fija ofrece una alternativa más atractiva para los inversores, lo que puede favorecer el desplazamiento de capital desde las acciones hacia los bonos.
Los Resultados Empresariales Siguen sin ser Suficientes para Impulsar al S&P500
La temporada de resultados del Q3 sigue mostrando un balance positivo para las empresas del S&P500. Sin embargo, como ya hemos comentado anteriormente, los inversores se están volviendo cada vez más exigentes y resulta más difícil impresionarlos. Superar las previsiones de beneficios e ingresos ya no es suficiente para generar subidas en las cotizaciones de las empresas. Especialmente en el sector tecnológico, debido al gasto que se está haciendo en infraestructuras de IA.
Dos ejemplos de la semana pasada ilustran esta situación. Cisco presentó unos ingresos de 18.500 millones de dólares, un 24% más que un año antes, y un beneficio ajustado por acción de 1,40$, por encima de los 1,32$ previstos. Además, elevó sus previsiones de ingresos para el ejercicio fiscal y aumentó sus expectativas de facturación relacionada con la infraestructura de IA. Sin embargo, sus acciones cayeron un 6,5% durante la sesión del viernes.
Una reacción similar se produjo en Applied Materials. Registró ingresos trimestrales récord de 10.410 millones de dólares y un beneficio por acción de 4,16$, frente a los 4,06$ esperados. Pese a estos resultados y a unas previsiones para el siguiente trimestre superiores a las estimaciones, sus acciones retrocedieron un 3,39 % el viernes.
Ambos casos reflejan que los inversores están prestando cada vez más atención a las perspectivas de crecimiento, los márgenes de beneficio y las valoraciones de las compañías. En un mercado con expectativas elevadas, incluso unos resultados sólidos pueden provocar caídas en las cotizaciones si no superan suficientemente lo que ya está descontando el mercado.
¿Cuáles son los Principales Catalizadores del S&P500 para la Semana que Comienza?
Durante esta semana se publicarán varios informes económicos que pueden afectar a la cotización del S&P500:
Día | Indicador Macroeconómico | MacroeconómicoImpacto Potencial en el S&P 500 |
Lunes | Índice manufacturero Empire State de noviembre | Moderado |
Martes |
|
|
Miércoles |
| Moderado |
Jueves | Índice manufacturero de la Fed de Filadelfia | Alto (Salud laboral) |
Viernes | Confianza del consumidor de la Universidad de Míchigan en noviembre | Alto (Cierre de semana) |
Si se superan las expectativas de los analistas, podría producirse un incremento de la presión compradora en el índice de referencia estadounidense. Por el contrario, valores peores de lo esperado atraerían presión vendedora.
Análisis Técnico del S&P500
Gráfico semanal:
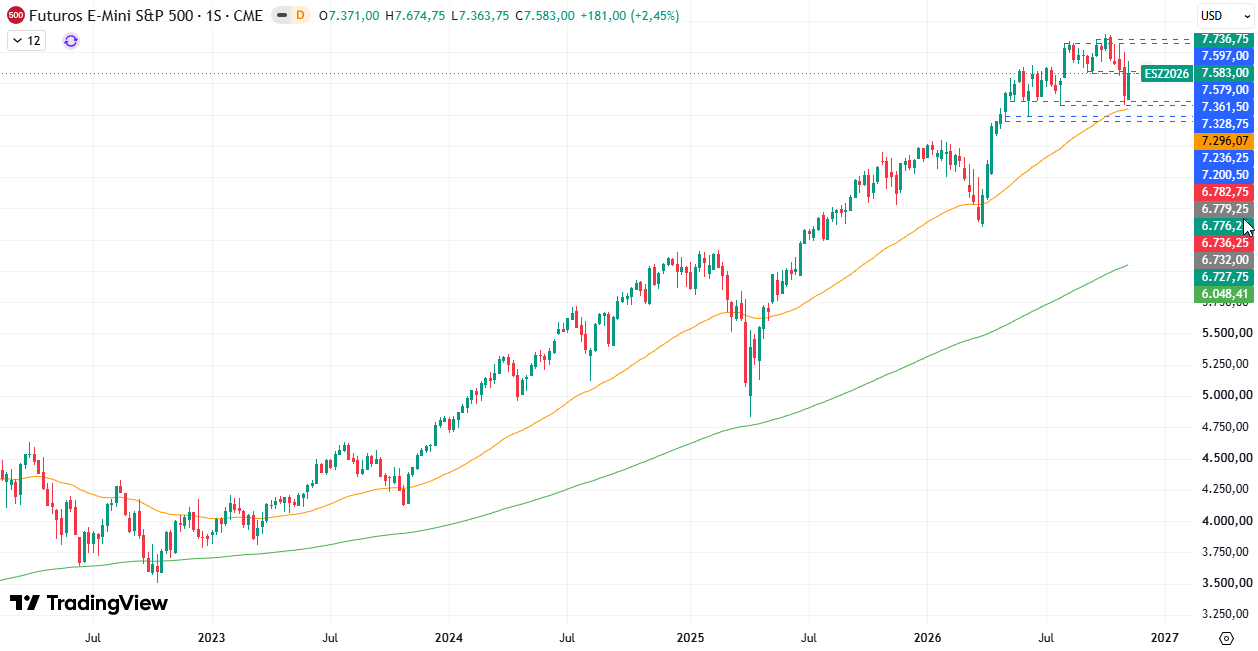
Gráfico diario:
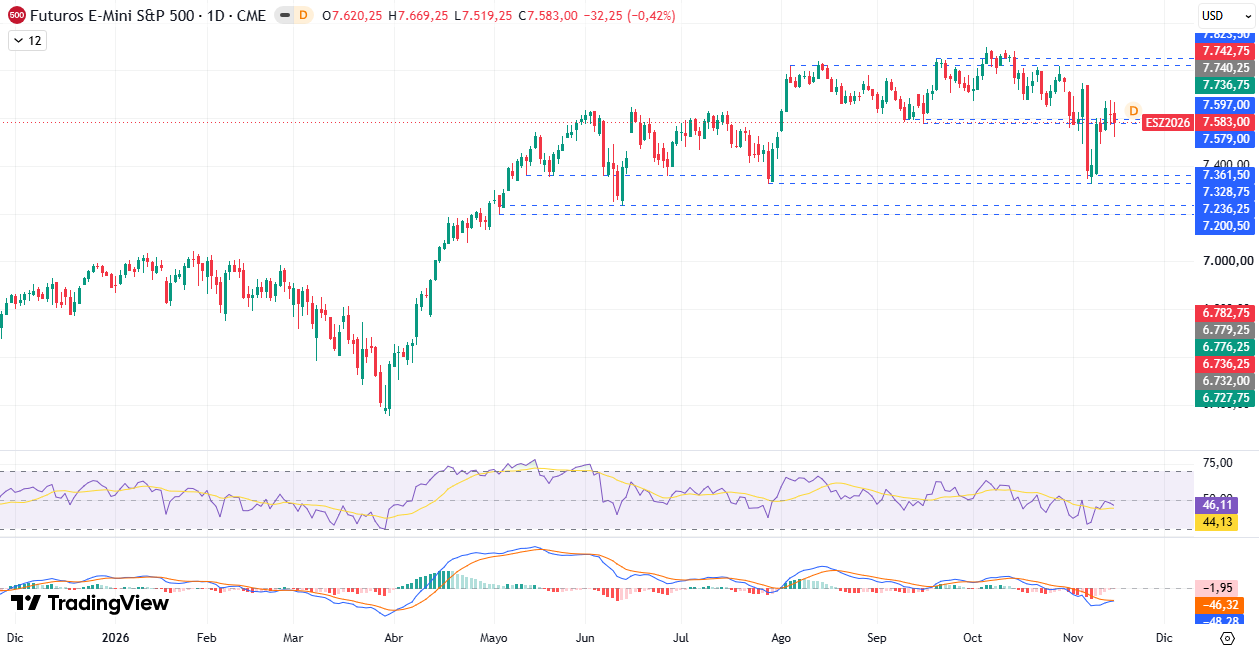
La vela de la semana pasada fue alcista y demuestra cierta fortaleza. Sin embargo, no consiguió superar el máximo de la anterior. En el gráfico diario se formaron 3 velas con mechas relativamente amplias. Sugieren que la presión compradora podría haberse debilitado y el mercado se estaría preparando para una nueva caída.
Si durante los próximos días, el precio rompiese a la baja el mínimo del viernes pasado, se fortalecería esta hipótesis. Por el contrario, si la cotización superase el máximo de la última semana y se estabilizase por encima de los 7.700$, podría producirse una nueva visita a las inmediaciones del máximo histórico a corto plazo.
Análisis Técnico de los 7 Magníficos
Apple (AAPL)
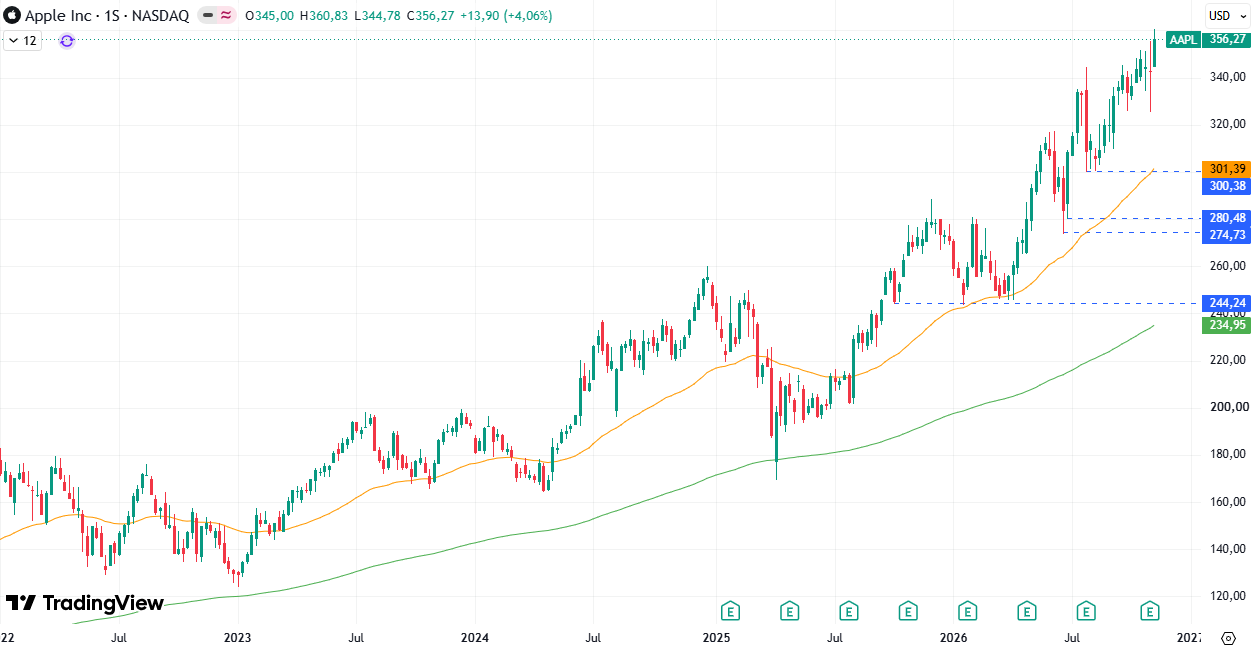
Durante la semana pasada, Apple subió un 4,06%, evidenciando que sigue habiendo presión compradora en el mercado. En estos momentos no se advierte ninguna señal de debilidad que pueda hacernos pensar en una interrupción del rally.
Un nivel a tomar como referencia de cara a las próximas semanas es el de los 325$, que actuó como soporte a principios de noviembre y a finales de septiembre. Una ruptura a la baja avisaría de una posible corrección.
Microsoft (MSFT)
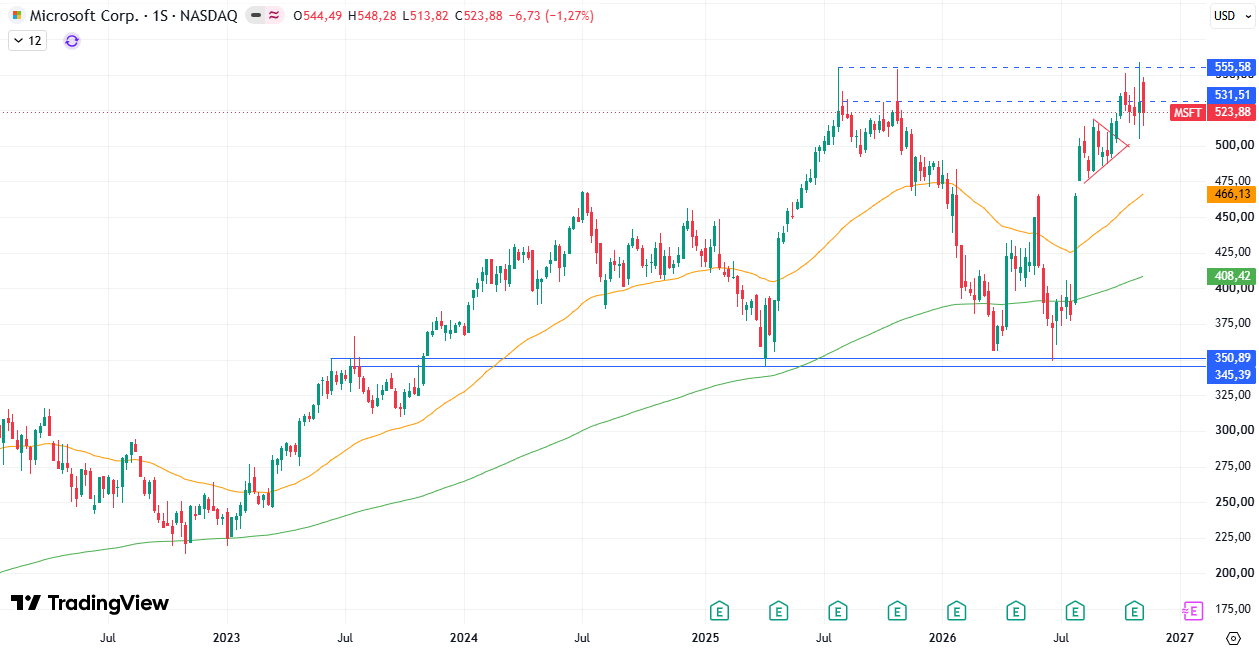
A lo largo de las últimas 6 semanas, la cotización de Microsoft ha estado interactuando con la zona de resistencias de los 531$ – 555$. El mercado puede estar ante un patrón de agotamiento que precedería a una caída o a una fase de equilibrio que podría desembocar en un nuevo rally. Un retroceso por debajo de los 500$ respaldaría la primera hipótesis. Un breakout confirmado en los 555$ fortalecería la segunda.
Alphabet (GOOGL)
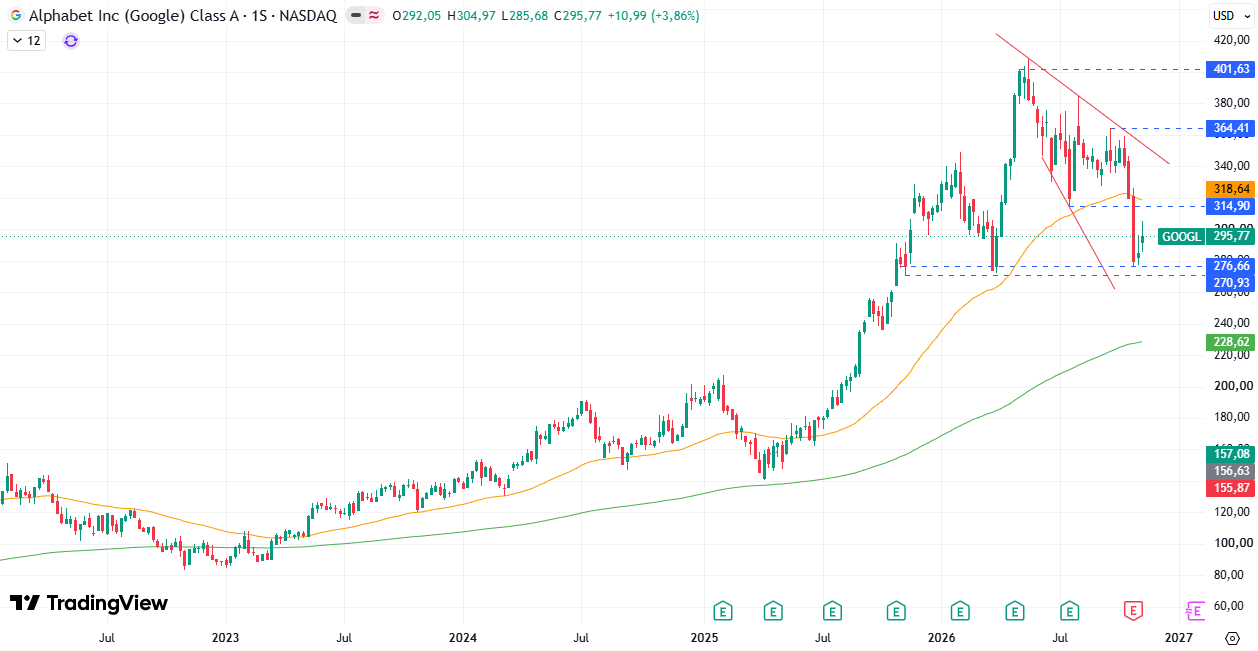
Las 2 últimas semanas han sido de subidas en Alphabet, tras las fuertes caídas de las 3 anteriores. Sin embargo, no hay evidencias de que se haya impuesto la presión compradora en el mercado. Las 2 últimas velas presentan cuerpos pequeños y mechas amplias por la parte superior. Indican que la oferta es intensa y rechaza los intentos de subida.
Una caída por debajo de los 270$ confirmará que la presión vendedora sigue siendo mayoritaria y podría llevar la cotización a las inmediaciones de los 240$ a medio plazo.
Amazon (AMZN)
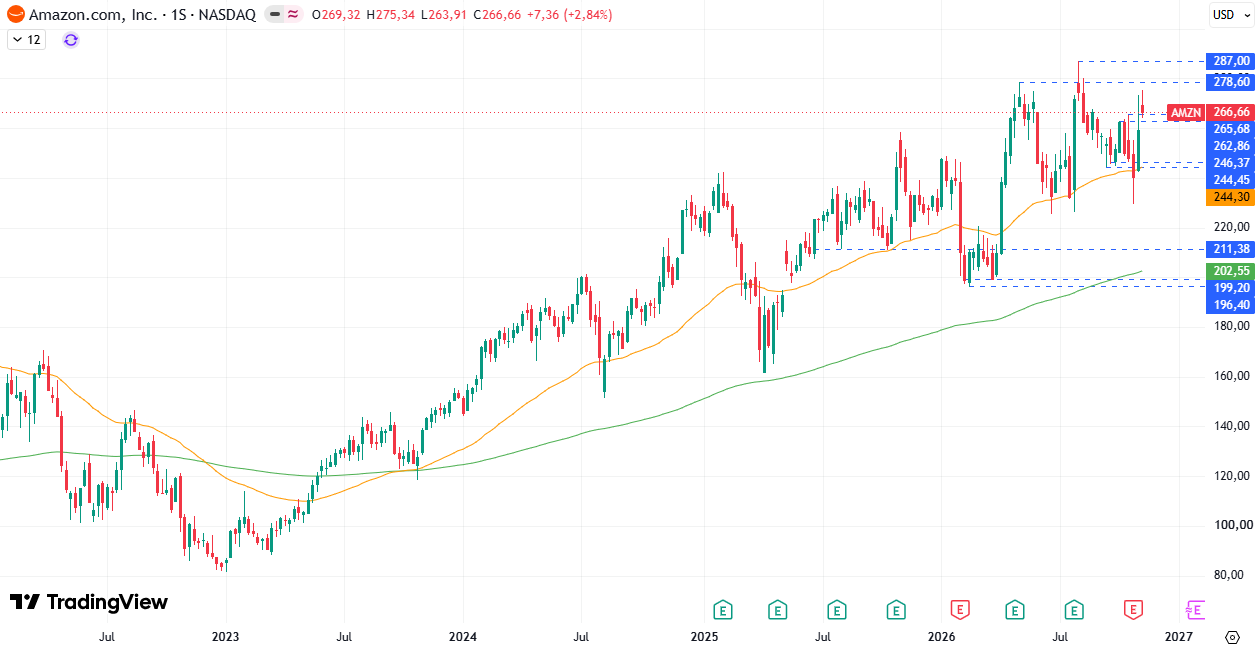
La semana pasada dejó una vela con el máximo y el mínimo más altos que la anterior. Sin embargo, la mecha superior es de mayor tamaño que el cuerpo y este terminó siendo bajista. Esta vela de rechazo sugiere que la presión vendedora de Amazon (AMZN) habría absorbido a la compradora y no habría demanda suficiente para seguir empujando el precio al alza a corto plazo.
Meta (META)
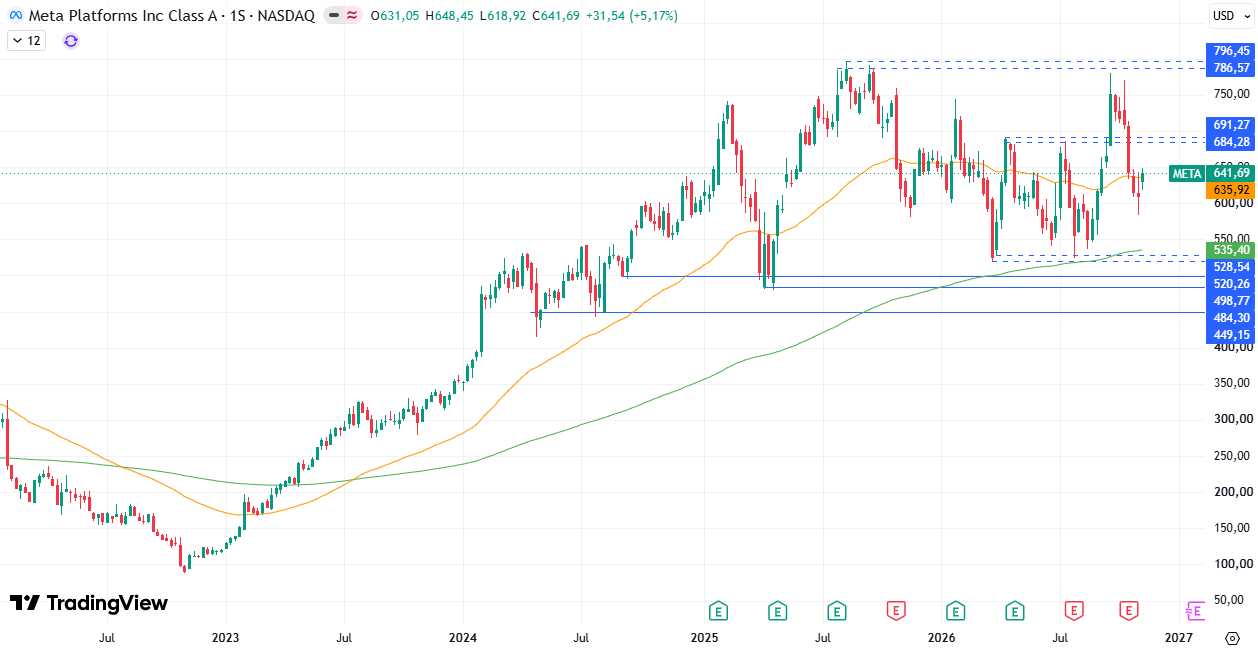
La semana pasada se saldó con una subida del 5,17% en Meta y una vela con el máximo y el mínimo por encima de los de la anterior. Además, cerró por encima de la EMA50. Este patrón sugiere que las caídas podrían haberse terminado por ahora y la cotización volvería a subir a corto plazo.
Si se cruza la zona de los 650$, se fortalecerá la hipótesis alcista. En cambio, una caída bajo el mínimo de hace 2 semanas confirmaría que continúa el período bajista. La cotizacioón podría dirigirse a las inmediaciones de los 550$.
Nvidia (NVDA)
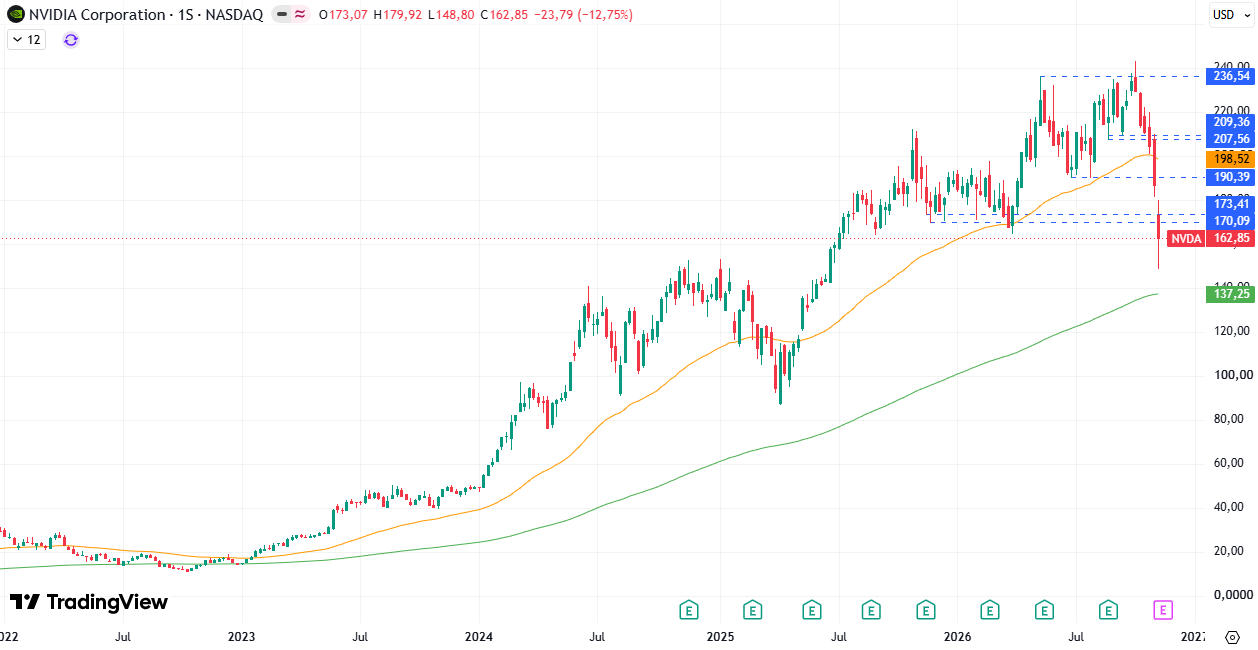
Nvidia bajó un 12,75% durante la semana pasada. Con esta ya van 6 semanas consecutivas de retrocesos, en las que la empresa ha perdido un 33,08%. La caída ha roto las dos zonas de mínimos de los swings anteriores.
Si el precio cruzase el mínimo de la semana pasada, es probable que continúe descendiendo hasta la EMA200. Por otro lado, mientras la cotización no vuelva a ubicarse por encima de la EMA50, no hay razones para pensar que se ha terminado la corrección en curso.
Tesla (TSLA)
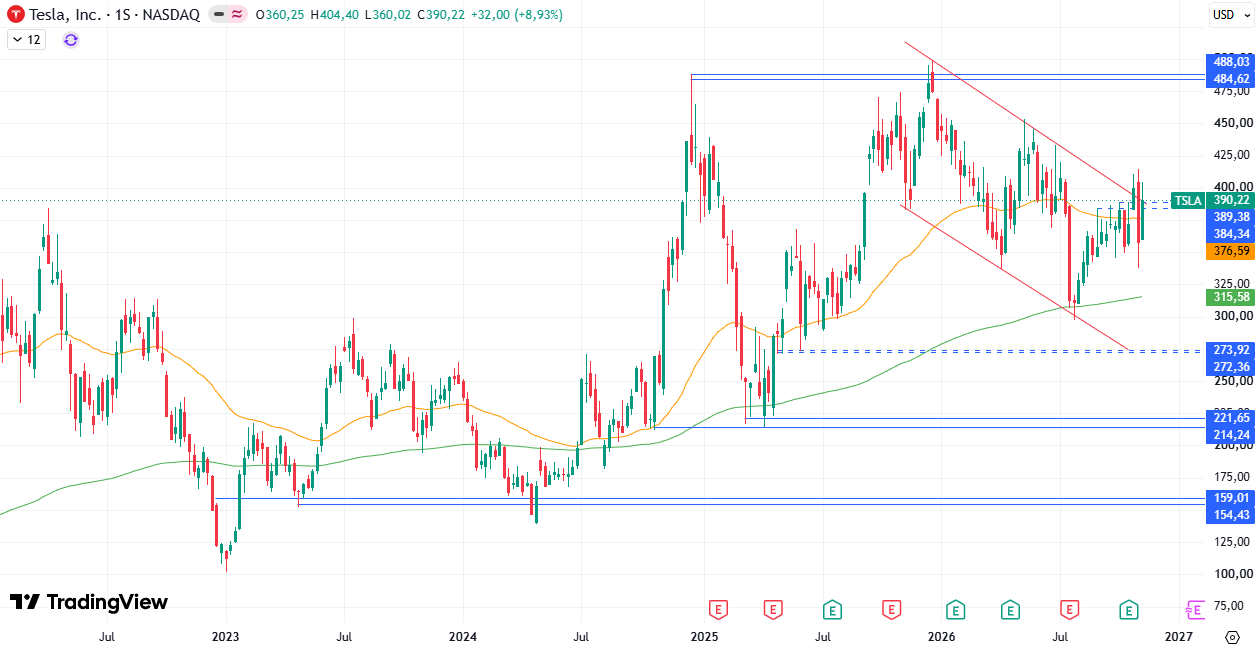
Tesla terminó la semana pasada con una vela alcista amplia y el precio por encima de la EMA50, lo que sugiere cierta fortaleza. Sin embargo, no se superó el máximo de la semana anterior y el cierre estuvo alejado del máximo. Esto indica que sigue habiendo oferta en el mercado, que impide que los precios se disparen.
Para confirmar que ha terminado el escenario bajista, el precio tendría que estabilizarse por encima de los 450$. Mientras esto no ocurra, todavía hay una alta probabilidad de que Tesla siga cayendo a medio plazo.
Aprende a operar en el mercado del S&P500 y las 7 Magníficas con los mejores brokers, recomendados por DailyForex. También echa un vistazo a nuestro análisis diario del mercado bursátil. ¡No esperes más!