

La incertidumbre sobre la rentabilidad de las inversiones en inteligencia artificial y el temor a un mayor control regulatorio han deteriorado el sentimiento hacia las grandes tecnológicas y aumentado la presión bajista sobre el S&P500. Sin embargo, los recientes retrocesos en los rendimientos de los bonos del Tesoro y el crecimiento de los beneficios empresariales ofrecen cierto respaldo a la bolsa.
En este análisis desgranamos cuáles son los factores que podrían presionar al S&P500 durante la semana que comienza.
Top Brokers de Forex en línea
Incertidumbre Alrededor de la IA Genera Presión Bajista sobre el S&P500
Durante la última semana han aumentado las dudas alrededor de la IA. Por un lado, el mercado sigue desconfiando de las fuertes inversiones que están efectuando las empresas. Por otro, la victoria demócrata en las elecciones de medio mandato de Estados Unidos ha generado temores por un mayor control regulatorio sobre esta industria.
La combinación de ambos factores ha deteriorado el sentimiento de los inversores hacia las compañías vinculadas a la IA y ha provocado una corrección significativa en el sector tecnológico, que ha tenido repercusiones sobre todo el S&P500. De cara a la semana que comienza, la narrativa alrededor de la bolsa estadounidense tiene una importante carga bajista, pues la IA ha sido el principal motor de las subidas de los últimos meses.
¿Por qué la Victoria Demócrata trae Incertidumbre Regulatoria?
Tras las elecciones de medio mandato del 3 de noviembre, los Demócratas han conseguido el control de ambas cámaras del Congreso. Este resultado ha llevado a los inversores a reconsiderar las perspectivas regulatorias de la industria de la inteligencia artificial.
La preocupación se centra especialmente en la construcción de centros de datos, debido a su elevado consumo de electricidad y agua y a su impacto sobre las infraestructuras locales. El nuevo escenario político podría traer una mayor supervisión a las compañías tecnológicas, restricciones a determinados proyectos y procesos de autorización más exigentes. Esto no significa que vaya a producirse necesariamente una paralización de las inversiones, pero sí introduce dudas sobre el ritmo al que podrá ampliarse la infraestructura necesaria para desarrollar la IA.
Corrección de las Acciones Tecnológicas y los Semiconductores
La combinación de las dudas sobre la rentabilidad de la IA y la incertidumbre regulatoria ha acelerado las ventas de acciones tecnológicas, especialmente entre los fabricantes de semiconductores y las empresas relacionadas con los centros de datos. Durante la sesión del jueves, el Índice de Semiconductores de Filadelfia Semiconductor cayó más de un 12%.
La corrección también reflejaría una toma de beneficios después de las fuertes subidas acumuladas por las compañías vinculadas a la IA durante los pasados meses.
Aumento de la Aversión al Riesgo en los Mercados
La presión vendedora ha terminado extendiéndose más allá de las compañías directamente relacionadas con la inteligencia artificial. El jueves, los once sectores del S&P500 cerraron en negativo, una señal de que la preocupación de los inversores había dejado de limitarse a las empresas tecnológicas.
La situación actual ha provocado un incremento de la aversión al riesgo en los mercados, con el VIX subiendo hasta los 25,63 puntos y alcanzando máximos de los últimos 7 meses y el índice CNN Fear & Greed cayendo a la zona de “miedo extremo”, que podría reducir la demanda en el S&P500 a corto plazo.
Señales Favorables para el S&P500 en el Mercado de Bonos Estadounidenses
El mercado de deuda estadounidense presenta señales favorables para la renta variable de cara a la semana que comienza. Tanto el rendimiento de los bonos del Tesoro a 10 años como el de los títulos a 2 años se han estado moviendo a la baja. Esto reduce parcialmente la presión que los tipos de interés estaban ejerciendo sobre la bolsa.
El rendimiento del bono a 10 años terminó la semana en el 4,859%, frente al 4,933% de la semana anterior. Se trata de su quinta semana consecutiva de descensos. Por su parte, el rendimiento del bono a 2 años bajó hasta el 4,512%, desde el 4,594% anterior, encadenando seis semanas consecutivas de retrocesos.
Unos rendimientos más bajos reducen el atractivo relativo de la deuda pública frente a las acciones, favoreciendo la entrada de capital en el S&P500. Además, disminuyen el coste de financiación y la tasa de descuento utilizada para valorar los beneficios futuros de las empresas. De cualquier manera, conviene mantener cierta cautela. Aunque ambos rendimientos acumulan varias semanas de descensos, todavía no se ha invalidado la tendencia alcista que mantienen desde finales de febrero.
Los Resultados Empresariales Muestran un Crecimiento Sólido, pero los 7 Magníficos Pierden Impulso
De manera general, la temporada de resultados del Q3 está dejando un balance positivo para las empresas del S&P500. Hasta este momento, el 84% de las compañías que han presentado resultados ha superado las previsiones de beneficios por acción. Las perspectivas de crecimiento interanual en cuanto a beneficios rondan el 31%.
Sin embargo, esta temporada está dejando cambios con respecto a las anteriores. Según datos del 3 de noviembre, las empresas del grupo de los 7 Magníficos que habían presentado resultados registraban un crecimiento agregado en torno al 22,6%, frente al 32,6% del resto de las empresas del S&P500. Es la primera vez desde el cuarto trimestre de 2022 que los otros integrantes del índice superan a este grupo en crecimiento de beneficios. Este cambio coincide con el reciente aumento del gasto de capital de las grandes tecnológicas para participar en el boom de la IA.
Este factor deja una señal ligeramente positiva para el S&P500. El crecimiento de los beneficios en el conjunto del índice y su extensión a los once sectores constituyen un respaldo para las hipótesis bullish. Sin embargo, la pérdida de impulso de los 7 Magníficos y las dudas sobre la rentabilidad de sus inversiones en IA representan un riesgo, dado su elevado peso en el índice.
¿Qué Factores Pueden Afectar a la Cotización del S&P500 Durante esta Semana?
Los informes económicos que pueden generar movimiento en el S&P500 durante la semana que comienza son los siguientes:
IPC estadounidense en octubre (martes)
Nuevas peticiones de subsidios por desempleo (jueves)
Renovaciones de subsidios por desempleo (jueves)
IPP estadounidense de octubre (viernes)
Una inflación por encima de lo esperado, acompañada de datos sólidos en el mercado laboral incrementará las probabilidades de que la Fed suba los tipos de interés en diciembre, por lo que se tomarán como una señal bearish para el S&P500. Por el contrario, si la inflación mostrase cierto enfriamiento, la Fed tendría menos motivos para subir tipos a corto plazo. Esto sería una señal bullish para el índice de referencia estadounidense.
Análisis Técnico del S&P500
Gráfico semanal:
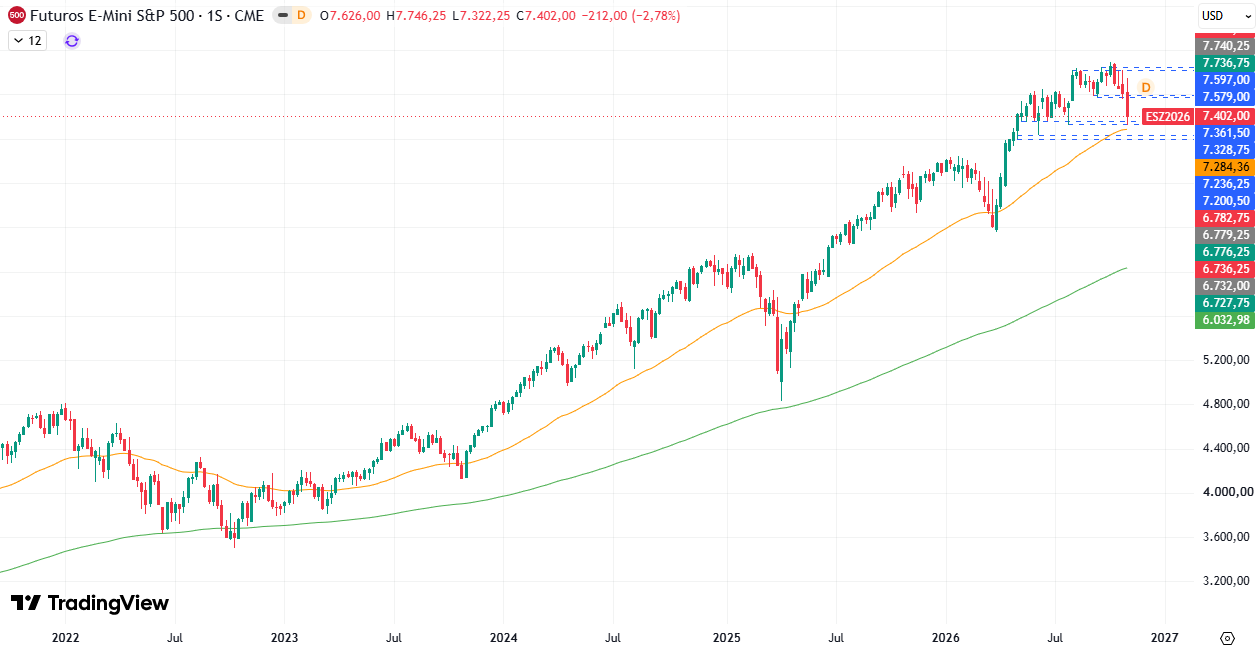
Gráfico diario:
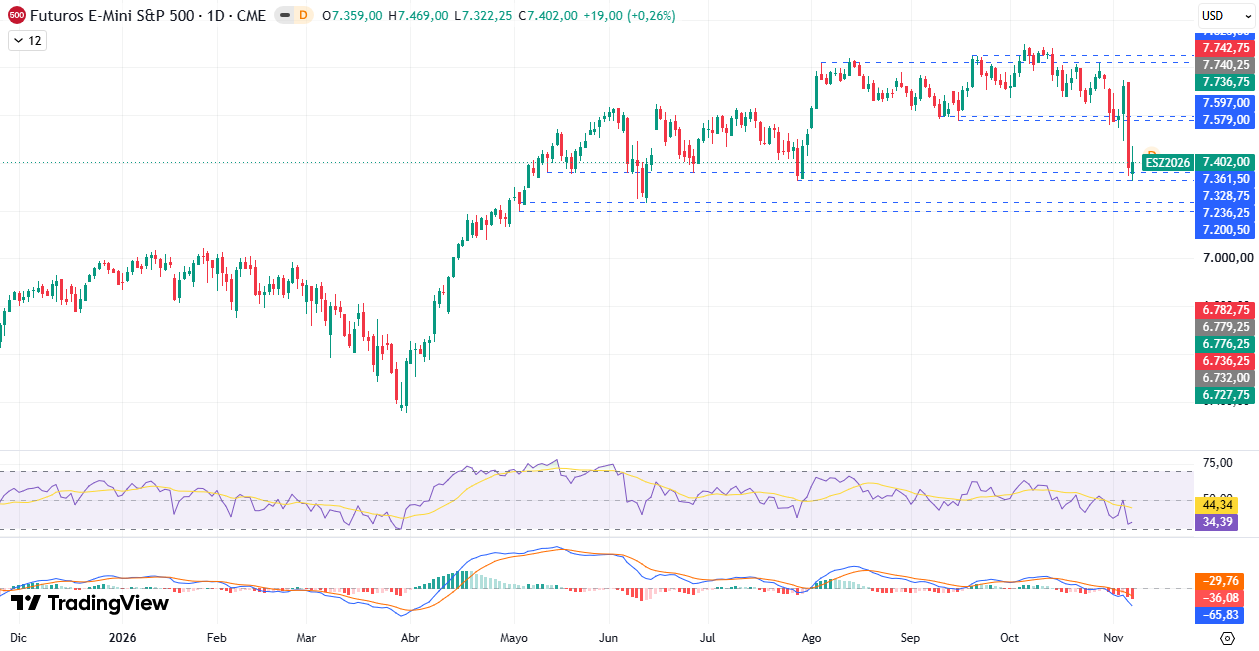
A lo largo de la semana pasada, el S&P500 rompió definitivamente la zona de 7.579 – 7.597 USD y se dirigió hacia el siguiente soporte relevante (7.328 – 7.361 USD), donde efectuó un rebote en la sesión del viernes. Las últimas caídas han estado acompañadas por señales bearish en el RSI y el MACD diarios. Indican que la oferta está ejerciendo más presión que la demanda en el mercado y la cotización podría seguir cayendo a corto plazo.
Si se rompe la zona de soporte actual, se fortalecerían las teorías bearish y el precio podría dirigirse hacia los 7.200 – 7.236 USD.
Análisis Técnico de los 7 Magníficos
Apple (AAPL)
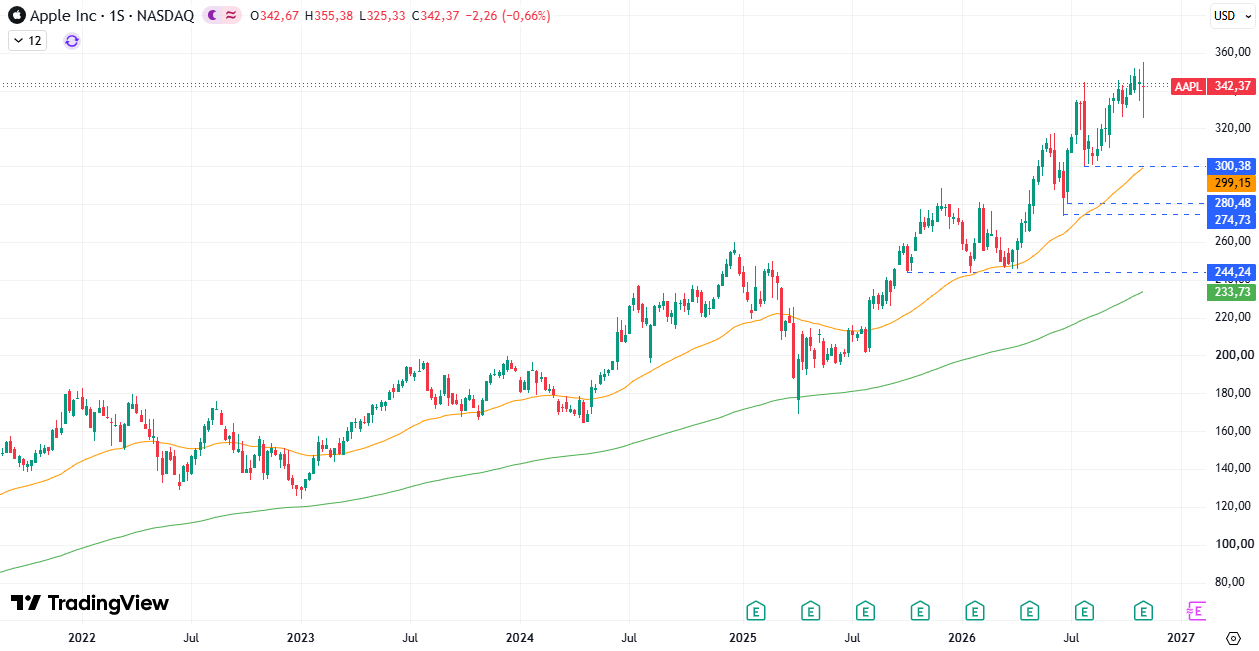
Durante la última semana, el precio de Apple se ha mantenido errático en un rango amplio. Marcó un nuevo máximo histórico, pero también tocó el valor más bajo de los últimos 56 días. Además, el precio de cierre estuvo prácticamente en el mismo punto que el de apertura. La vela de la semana anterior también fue un doji, lo que refuerza la idea de equilibrio en el mercado.
Una caída por debajo del mínimo de la semana pasada indicaría que la oferta se ha impuesto y podríamos ver una corrección hacia los 300 USD.
Microsoft (MSFT)
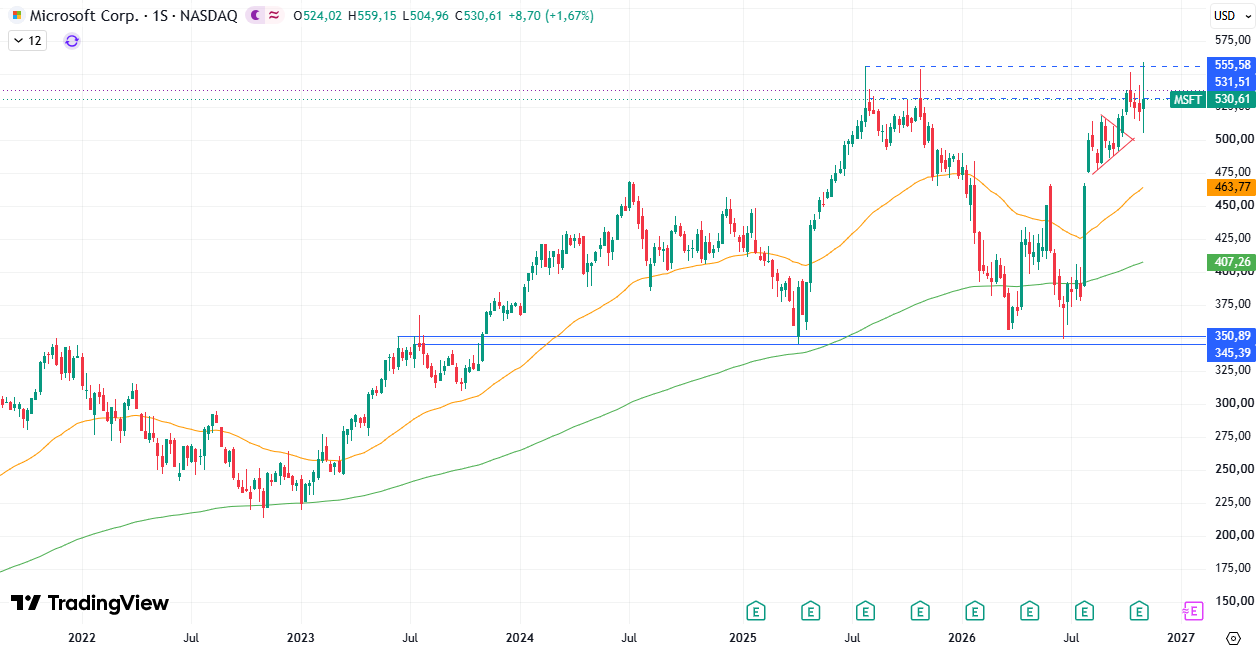
Microsoft alcanzó un nuevo máximo histórico durante la semana pasada, al llegar a los 559,15 USD. Sin embargo, la última vela no sugiere fortaleza. El cuerpo es pequeño en comparación con las mechas y el cierre ha estado relativamente cercano a la apertura. Además, ha dejado un nuevo mínimo de los últimos 37 días.
Para pensar en buscar entradas compradoras tendría que darse un breakout confirmado sobre el máximo histórico. Por el contrario, si se rompiese el nivel psicológico de los 500 USD, el precio podría retroceder hasta las inmediaciones de la media móvil de 50 semanas.
Alphabet (GOOGL)
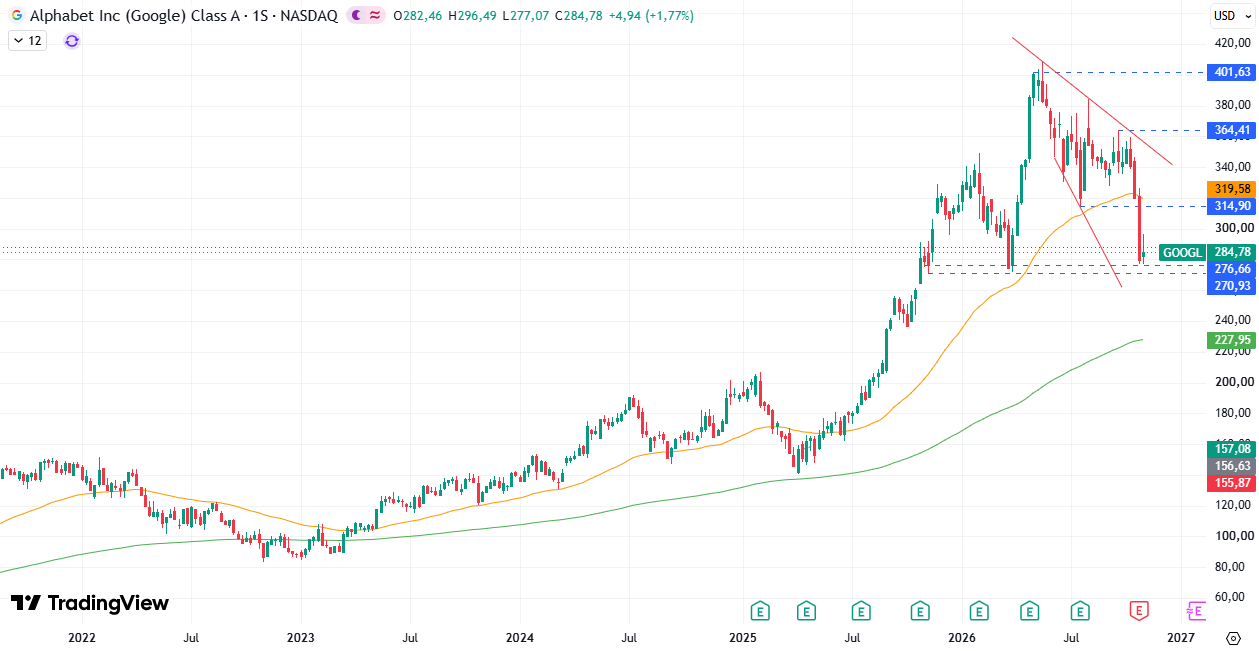
Tras 3 semanas consecutivas de caídas, la cotización de Alphabet rebotó sobre el soporte de los 276 USD. Sin embargo, la vela que se formó durante la semana pasada no exhibe fortaleza. Su cuerpo es pequeño en comparación con la mecha superior, lo que avisa de un incremento de la presión vendedora en torno a los 296 USD. Una ruptura en el soporte confirmaría que la presión vendedora sigue siendo intensa y podría llevar a la cotización hacia los 240 USD.
Amazon (AMZN)
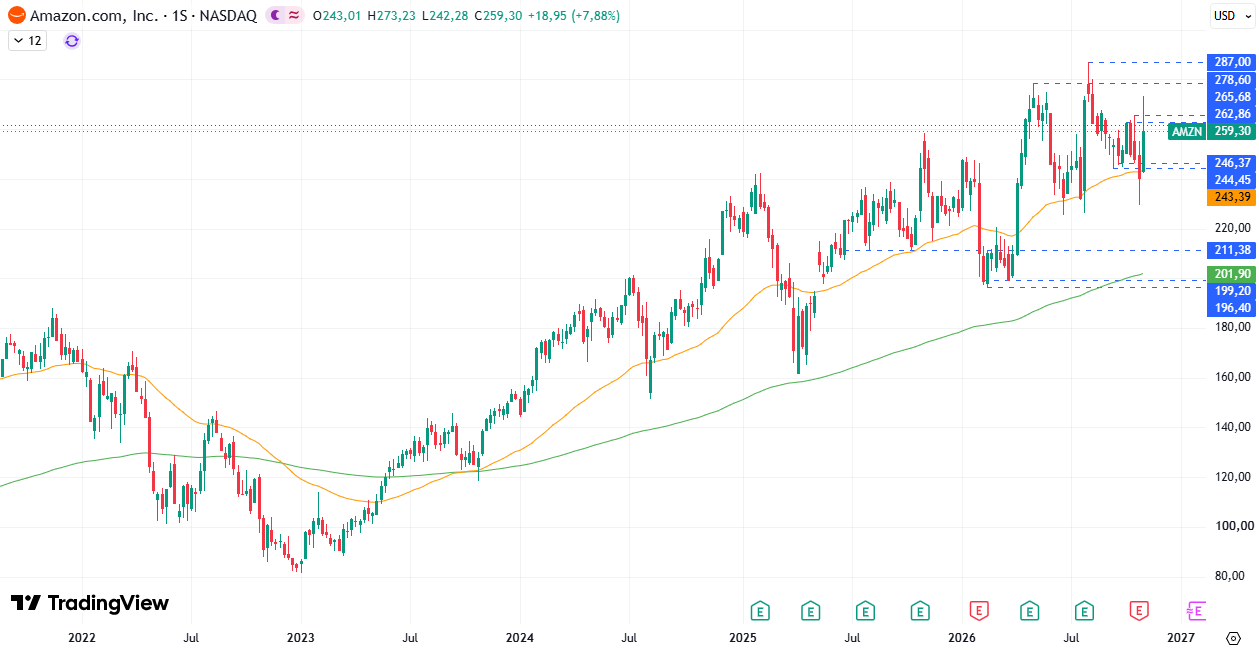
La vela de la semana pasada ha dejado señales mixtas en el gráfico de Amazon. Por un lado, el cuerpo alcista, la subida del 7,88% y el rebote sobre la EMA50 son indicios de una demanda intensa, que podrían traer nuevas subidas a corto plazo.
Sin embargo, la mecha tan amplia por la parte superior avisa de un incremento de la presión vendedora y de un rechazo a la demanda. Si la cotización no logra instalarse por encima de los 262 – 265 USD en los próximos días, hay una alta probabilidad de que vuelva a caer hacia la EMA50.
Meta (META)
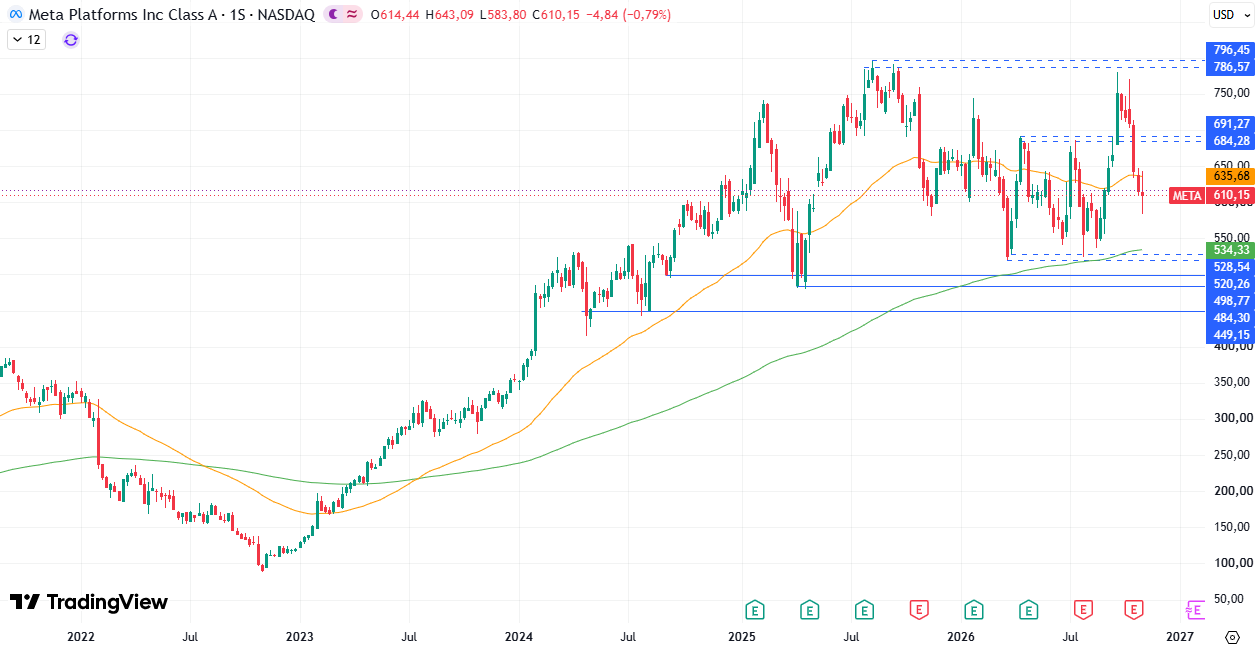
A lo largo de la última semana, Meta perdió un 0,79%, mantuvo un máximo y un mínimo inferiores a los de la previa y se movió la mayor parte del tiempo bajo la EMA50. Son señales de debilidad. De cualquier manera, la vela dejó un cuerpo pequeño y mechas amplias por ambos lados, avisando de que la presión vendedora se estaría debilitando y podríamos estar a las puertas de un rebote.
Esta hipótesis ganaría enteros si la cotización se estabilizase por encima de la EMA50 en los próximos días. En cambio, si cayese bajo el mínimo de la semana pasada, el retroceso podría continuar hasta los 550 USD.
Nvidia (NVDA)
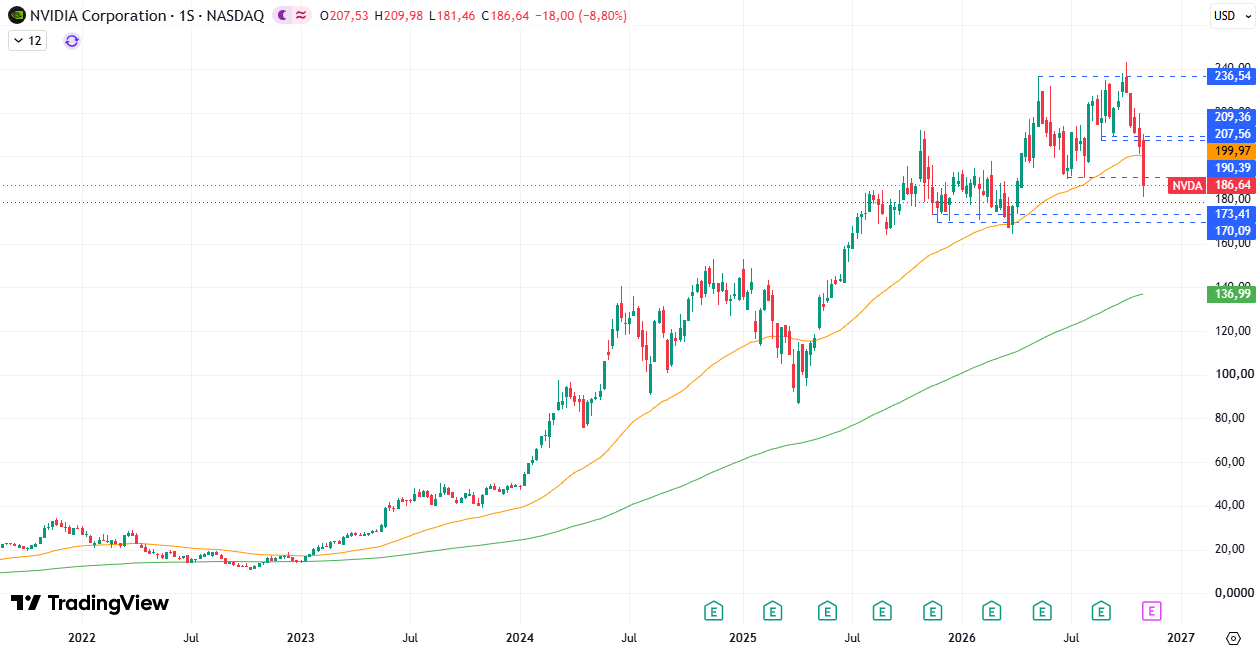
Nvidia viene de cerrar su quinta semana bajista consecutiva, con una caída del 8,80%. El cruce descendente sobre la EMA50, la ruptura del nivel psicológico de los 200 USD y la perforación del soporte ubicado en 190 USD son señales de debilidad, que avisan de la presencia de una oferta intensa en el mercado. Si se superase el mínimo de la semana pasada, la cotización podría seguir retrocediendo hacia los 170 – 173 USD.
Tesla (TSLA)
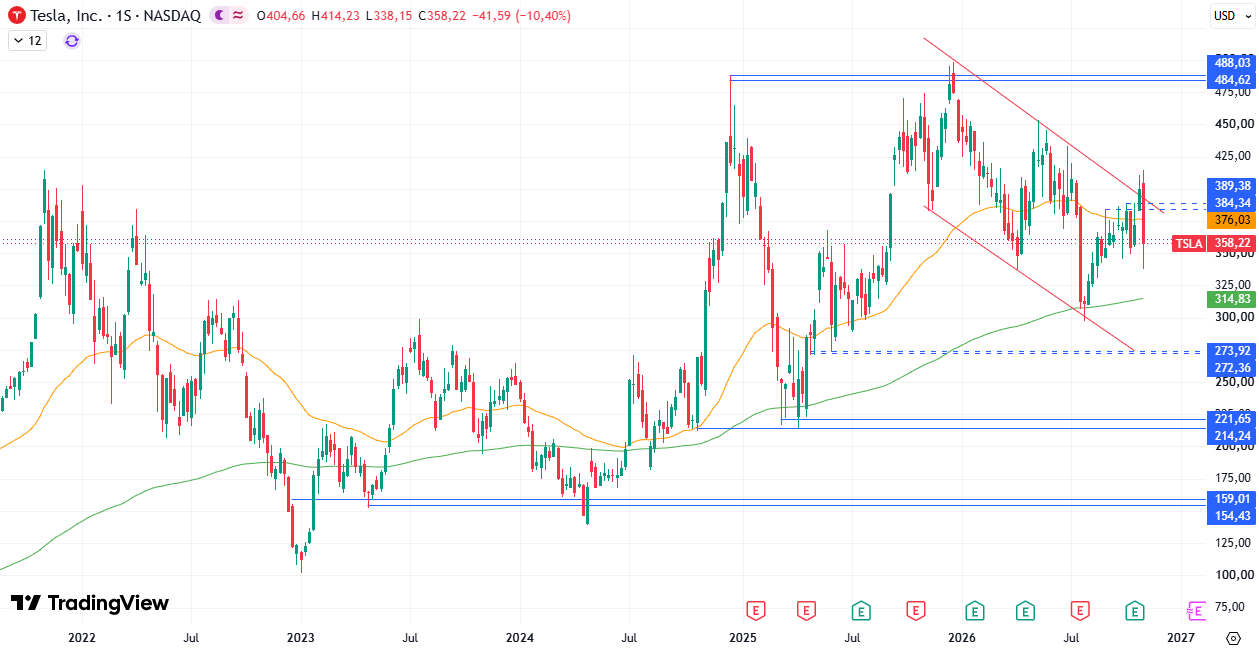
Tesla perdió un 10,40% durante la semana pasada, además de dejar una vela bajista mucho más amplia que las colindantes. A esto hay que añadir un cruce descendente en la EMA50 y un nuevo mínimo de 2 meses y medio.
Estas señales de debilidad han dado continuación a la formación bajista que lleva en curso desde diciembre y avisan de que el precio podría continuar cayendo hasta la zona de los 300 – 314 USD.
¿Cuál será la tendencia del S&P500 y los 7 Magníficos durante la semana? Entérate de la respuesta en nuestro análisis del mercado bursátil. Además, aprende a operar en el mercado del S&P500 con los mejores brokers, recomendados por DailyForex. ¡No esperes más!